Des recettes externes ciblées pour alléger la pression sur les financements internes
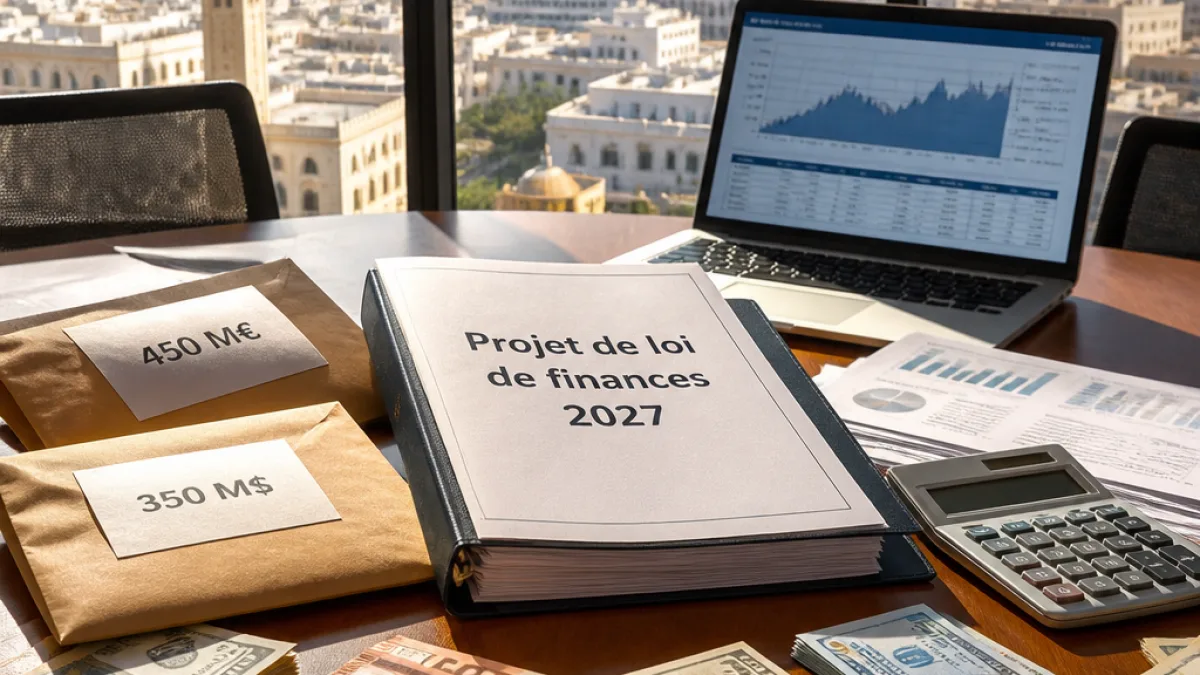
Le projet de loi de finances tunisien pour 2027 intègre la décision de recourir aux marchés internationaux via deux émissions obligataires privées : 450 millions d'euros et 350 millions de dollars. Ces opérations s'inscrivent dans une stratégie plus large de mobilisation de ressources d'emprunt estimées à 26,722 milliards de dinars pour l'année, dont environ 6,877 milliards de dinars au titre de l'emprunt extérieur.
Ce recours aux placements privés et directs, plutôt qu'à des émissions publiques classiques, répond à un objectif double : diversifier les sources de financement et tirer parti de la disponibilité déclarée de certaines institutions financières internationales. Concrètement, ces deux titres en devises représentent l'équivalent d'environ 1,51 milliard et 1,048 milliard de dinars, respectivement, et viennent compléter d'autres prêts extérieurs destinés tant aux projets d'investissement qu'au soutien du budget courant.
Comment se répartissent les besoins d'emprunt ?
Le total des ressources d'emprunt prévues pour 2027 progresse légèrement par rapport aux prévisions antérieures : 26,722 milliards de dinars contre un montant prévisionnel de 25,864 milliards. Cette enveloppe se divise entre emprunts intérieurs et extérieurs, avec une forte domination des premiers.
- Emprunt intérieur : environ 19,845 milliards de dinars, incluant notamment des bons du Trésor à 52 semaines (1,4 Md), des BTA (8,645 Md) et des facilités de la Banque centrale (près de 9,8 Md).
- Emprunt extérieur : environ 6,877 milliards de dinars, qui se répartissent entre prêts pour des projets de l'État, prêts rétrocédés et prêts de soutien budgétaire.
| Nature | Montant (dinars) | Commentaires |
|---|---|---|
| Ressources totales d'emprunt | 26,722 Md | En hausse par rapport aux prévisions précédentes |
| Emprunt intérieur | 19,845 Md | BTA, bons à 52 sem., facilités BCT |
| Emprunt extérieur | 6,877 Md | Inclut émissions en € et $ et prêts projet/soutien |
Quel impact pour l'économie tunisienne ?
Le choix d'émettre en euros et en dollars vise à capter des liquidités étrangères sans peser davantage sur le marché domestique du crédit. Toutefois, il entraîne des risques de change : la hausse de la dette en devises peut alourdir la charge de remboursement si le dinar se déprécie. Par ailleurs, le recours massif aux facilités de la Banque centrale (près de 9,8 milliards de dinars prévus) montre que la pression sur le financement intérieur demeure significative, malgré une volonté affichée de réduire progressivement le recours à l'emprunt.
Des montants et des usages scrutés
Le volet extérieur intègre des prêts destinés à financer des projets d'infrastructure (2 Md), des prêts rétrocédés (200 M) et des prêts de soutien budgétaire (2,088 Md). Ces distinctions importent : les prêts projet sont en principe investis dans des actifs productifs, tandis que les prêts de soutien servent à combler des besoins courants, ce qui affecte différemment la soutenabilité de la dette.
Au final, l'intégration de deux émissions obligataires en devises dans le plan de financement 2027 reflète une volonté d'élargir l'accès aux marchés internationaux et de sécuriser des ressources en dehors du périmètre domestique. Le succès de ces opérations dépendra de la confiance des investisseurs, de la trajectoire du dinar et de la capacité des autorités à traduire ces financements en croissance productive plutôt qu'en simple couverture du déficit.