Un prélèvement national pour financer les dégâts des violences urbaines
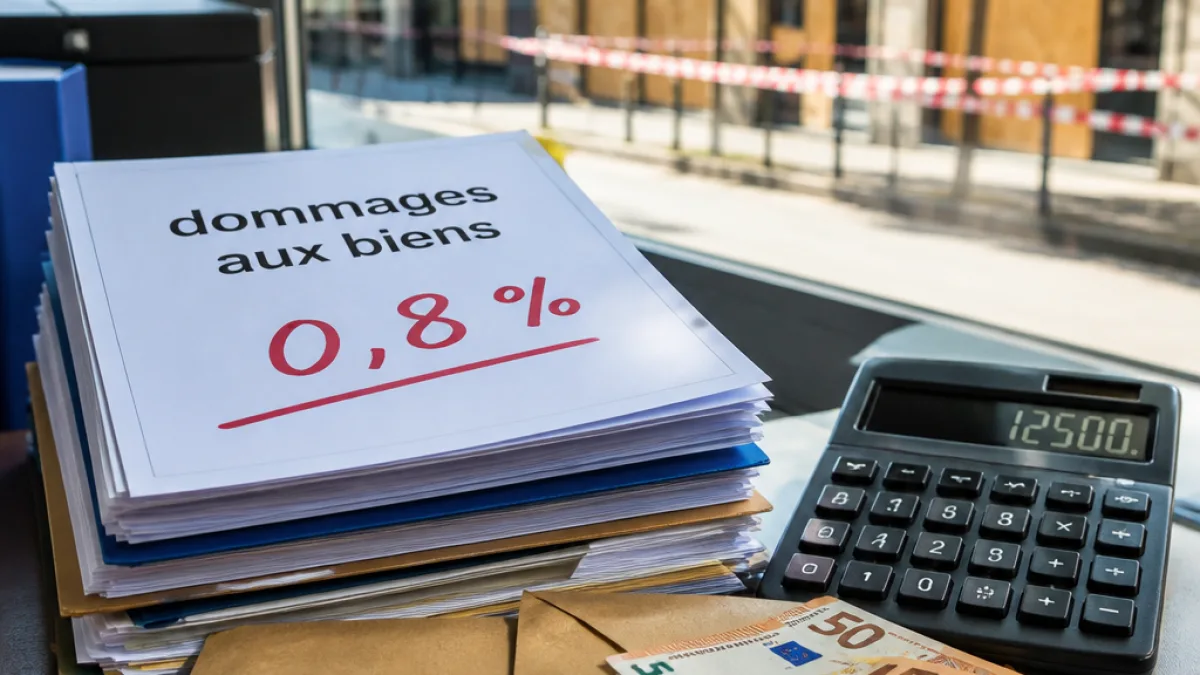
Le dispositif désormais inscrit dans la loi de finances pour 2026 se précise: l'exécutif envisage d'instaurer, à compter du 1er janvier 2027, une contribution de 0,8 % sur les primes d'assurance couvrant les dommages aux biens. Baptisée dans le débat public « taxe émeutes », cette contribution a pour objectif de constituer un fonds de mutualisation destiné à prendre en charge une partie des dommages matériels résultant d'émeutes et violences urbaines.
Qui paiera et quels contrats sont concernés ?
Juridiquement, les compagnies d'assurance seront les redevables de cette nouvelle contribution, selon le texte inscrit à l'article 171 de la loi de finances du 19 février 2026. En pratique, plusieurs familles de contrats sont visées : assurances habitation, certains contrats auto couvrant les dommages, et assurances professionnelles (à l'exception des risques agricoles).
« article 171 de la loi de finances du 19 février 2026 »
Le mécanisme laisse toutefois la porte ouverte à une répercussion du coût sur les assurés : rien n'empêche techniquement les assureurs d'intégrer cette charge dans leurs tarifs futurs, ce qui pourrait augmenter la facture des ménages et des entreprises assurés contre les dommages aux biens.
Modalités en cours de finalisation
Les modalités d'application ne sont pas définitivement fixées : les informations rendues publiques indiquent que deux projets de décrets et deux projets d'arrêtés ont été présentés au Comité consultatif de la législation et de la réglementation financières. Ces textes doivent préciser la gouvernance du fonds, les critères d'indemnisation et les mécanismes de solidarité entre assureurs.
- Taux envisagé : 0,8 % des primes d'assurance dommages
- Date d'entrée en vigueur souhaitée : 1er janvier 2027
- Contrats concernés : habitation, certains contrats auto, assurances professionnelles (hors agricole)
Conséquences pour les assurés et le secteur
Sur le plan concret, la mise en place d'une contribution nationale soulève plusieurs enjeux :
- Tarification — si les assureurs répercutent la charge, les primes pourraient augmenter, affectant particulièrement les foyers déjà fragiles financièrement et certains secteurs professionnels exposés.
- Mutualisation du risque — le fonds vise à limiter l'impact de sinistres exceptionnels sur la capacité des assureurs à indemniser, mais transfert aussi une partie du risque vers l'ensemble des assurés.
- Effet sur le marché — la création d'une contribution nationale modifie la structure des coûts des assureurs et pourrait conduire à des arbitrages commerciaux (franchises, exclusions, renégociation des contrats).
Tableau récapitulatif
| Élément | Valeur / précision |
|---|---|
| Taux | 0,8 % |
| Date d'application | 1er janvier 2027 (visée) |
| Assujettis | Compagnies d'assurance (possibilité de répercussion sur les assurés) |
| Contrats ciblés | Assurance habitation, certains contrats auto, assurances professionnelles (hors agricole) |
La mise en œuvre concrète dépendra désormais des textes réglementaires et des arbitrages techniques : définition précise des sinistres éligibles, modalités de calcul et de collecte, périmètre exact des contrats concernés. Les assureurs, les fédérations professionnelles et les associations de consommateurs suivront ces travaux de près, conscients que la charge nouvelle pourrait être répercutée sur les consommateurs ou modifier les offres disponibles.
À l'approche de l'entrée en vigueur projetée, il faudra surveiller deux éléments : la publication des décrets et arrêtés précisant l'application, et les premières réactions du marché de l'assurance, en particulier les décisions tarifaires des principaux groupes. Pour les assurés, l'enjeu sera d'anticiper une possible hausse des cotisations et de comparer les contrats.