Une correction à New York portée par le marché obligataire et l'énergie
Les principales places américaines ont terminé en net recul mercredi, les investisseurs réajustant leurs positions face à une hausse rapide des rendements et au rebond du pétrole. Après deux séances de progression, et un Nasdaq ayant brièvement établi un nouveau record, les indices ont perdu leur dynamique.
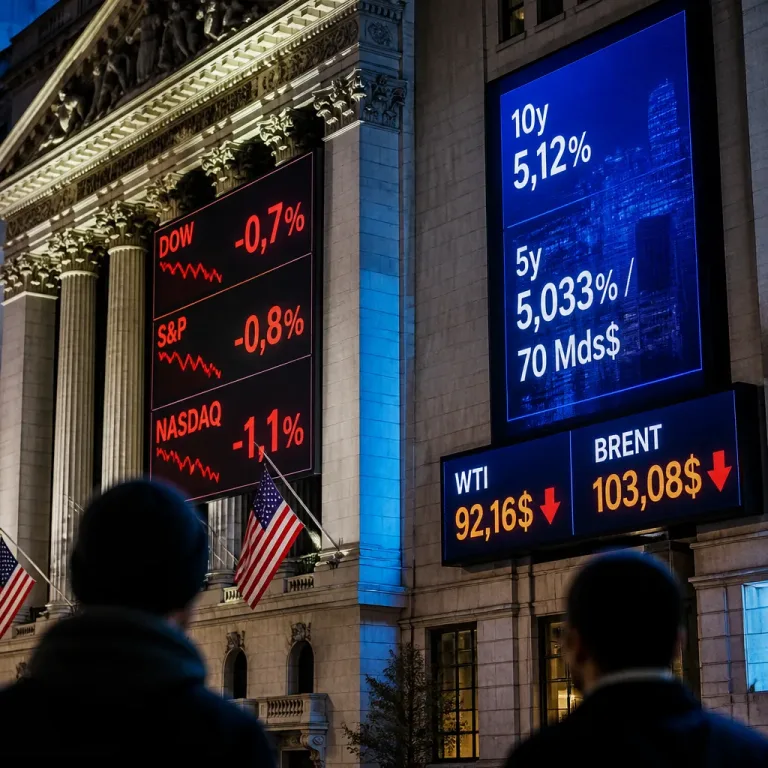
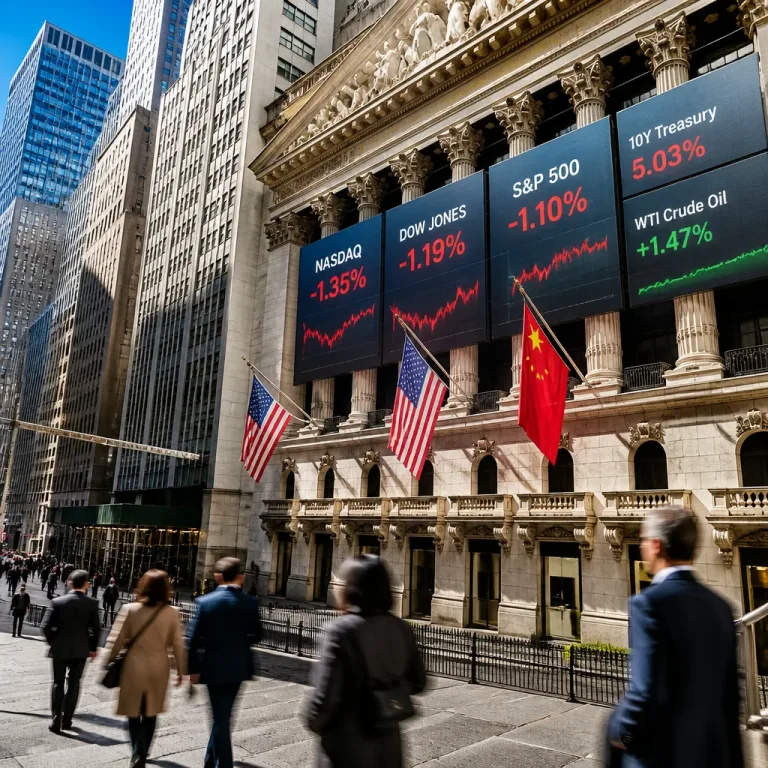
Sur la séance, le Dow Jones a cédé 0,68%, le S&P 500 a reculé de 0,75% et le Nasdaq a lâché 1,13%. Le repli a été généralisé, marquant une rotation depuis les valeurs technologiques et de croissance vers des actifs perçus comme moins sensibles à une remontée des coûts d'emprunt.
La tension provient d'un indicateur d'activité : le PMI flash de S&P Global pour septembre, qui a surpris à la hausse en atteignant son niveau le plus élevé depuis 2021. Cette vigueur conjoncturelle a renforcé l'idée que la Réserve fédérale pourrait poursuivre sa politique de taux plus élevés, alimentant une vente sur le marché obligataire.
"la combinaison de la hausse des cours du pétrole et de celle des rendements obligataires"
Conséquence directe : le rendement du Treasury à dix ans a grimpé jusqu'à 5,11% en séance, contre 4,96% la veille, un niveau inédit depuis 2007. C'est la rapidité du mouvement — et non seulement son niveau — qui préoccupe les intervenants, car elle pèse sur l'évaluation des actions et accroît le coût du capital.
Un choc sur les secteurs
Le rebond des prix du pétrole a favorisé les titres énergétiques, qui ont limité leurs pertes voire progressé, tandis que les secteurs dépendants du carburant, comme le transport aérien et les croisiéristes, ont été pénalisés. Les semi-conducteurs, qui avaient fortement progressé en début de semaine, ont rendu une partie de leurs gains.
- Rendement 10 ans : 5,11% (contre 4,96% la veille)
- Dow Jones : -0,68%
- S&P 500 : -0,75%
- Nasdaq : -1,13%
| Indice | Variation |
|---|---|
| Dow Jones | -0,68% |
| S&P 500 | -0,75% |
| Nasdaq | -1,13% |
| Rendement T‑10 ans | 5,11% (vs 4,96%) |
Implications et perspectives
La séquence souligne deux messages pour les investisseurs : d'une part, une économie américaine qui montre encore des signes de robustesse, justifiant selon certains acteurs une politique monétaire stricte ; d'autre part, la sensibilité des actifs risqués lorsque les taux remontent brusquement. Les probabilités implicites d'une nouvelle hausse des taux ont augmenté, et le marché se prend à envisager davantage d'ajustements qu'auparavant.
Il convient de rappeler que les performances passées n'offrent aucune garantie sur les résultats futurs. Dans un contexte où la volatilité obligataire reste élevée et où les facteurs géopolitiques pèsent sur le prix du pétrole, les investisseurs devront surveiller les publications économiques à venir et les décisions de la Fed pour réévaluer leurs allocations.
Enfin, l'interaction entre inflation importée via l'énergie et taux réels plus élevés pourrait freiner certains secteurs cycliques si la situation perdure. Les prochains jours seront déterminants pour juger si cette séance marque un simple correctif ou l'amorce d'une tendance plus soutenue.