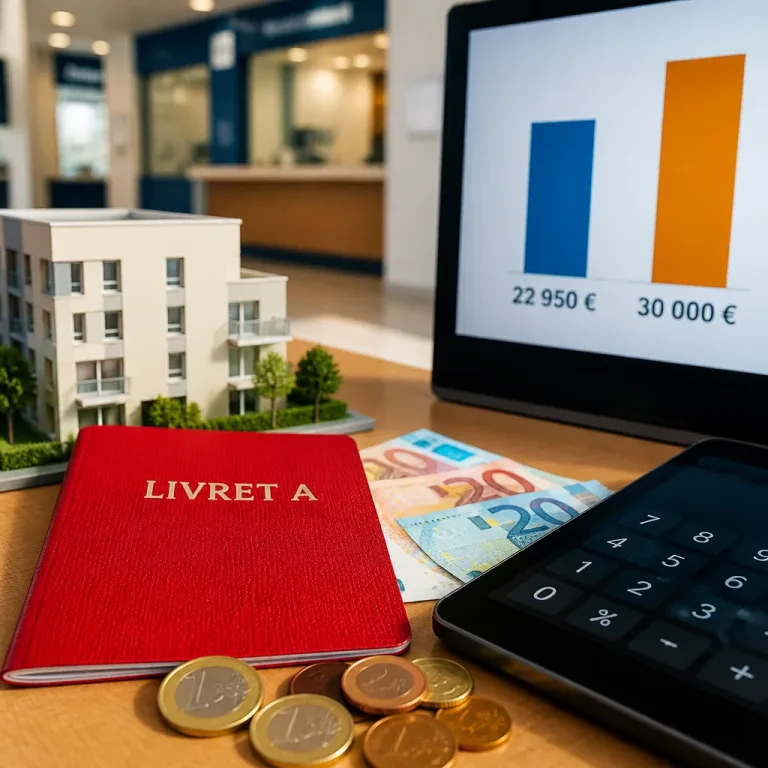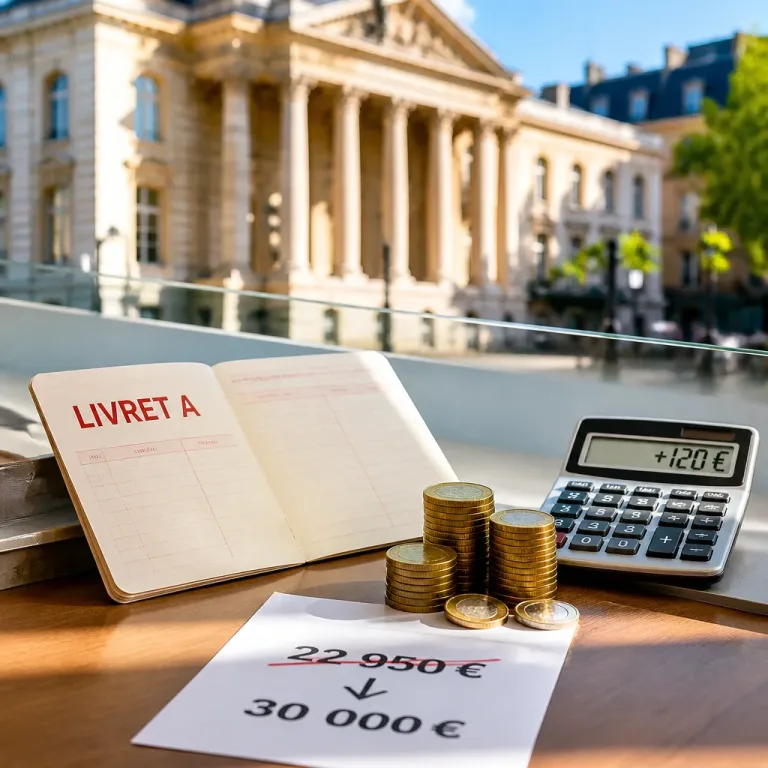
La mobilisation de l’épargne des Français entre au cœur du contre‑budget présenté par La France Insoumise en vue de l’élection présidentielle. Le parti propose, entre autres mesures, de relever le plafond du Livret A de 22 950 € à 30 000 € et de créer un nouveau produit d’épargne dénommé « Livret B », destiné à orienter directement les ressources des ménages vers des projets jugés prioritaires : transition écologique, logement et infrastructures.
Un objectif chiffré : 500 milliards d’euros en cinq ans
Éric Coquerel, responsable des finances au sein du parti, affiche l’ambition de mobiliser jusqu’à 500 milliards d’euros sur cinq ans. Pour y parvenir, le plan combine plusieurs leviers : une augmentation du plafond du Livret A et une centralisation accrue des fonds collectés à la Caisse des Dépôts, ainsi que la création du Livret B pour compléter l’offre existante (Livret A, LDDS, LEP).
Quels arbitrages pour les épargnants ?
Concrètement, la mesure vise à accroître la part d’épargne centralisée et donc disponible pour le financement public. Le rehaussement du plafond du Livret A permettrait à un plus grand volume d’épargne réglementée d’être orienté vers la Caisse des Dépôts. Le Livret B serait présenté comme un instrument supplémentaire destiné à capter et à canaliser l’épargne vers des projets d’intérêt général.
Le document ne détaille pas, en revanche, le fonctionnement précis du Livret B (taux, plafond, conditions d’accès) ni les mécanismes fiscaux ou réglementaires qui l’accompagneraient. Autre point notable : le parti cible aussi l’assurance‑vie, lequel reste aujourd’hui le premier placement financier des Français. Éric Coquerel a résumé la posture du mouvement à propos de ce produit :
« s’il faut rendre l’assurance‑vie moins intéressante, on s’en chargera »
Conséquences possibles et zones d’ombre
Plusieurs conséquences sont à anticiper si ces propositions étaient retenues :
- une augmentation de la part d’épargne centralisée détenue par les acteurs publics (Caisse des Dépôts) ;
- une possible réallocation progressive des flux d’épargne des produits privés vers des produits encadrés par l’État ;
- des interrogations pour les détenteurs d’assurance‑vie, si des mesures étaient prises pour en réduire l’attractivité.
Mais, faute de précisions sur les modalités (taux servis, plafond du Livret B, fiscalité applicable, calendrier), il est impossible à ce stade d’évaluer précisément l’impact pour l’épargnant moyen ni d’estimer combien du gisement annoncé pourrait être effectivement mobilisé.
Comparaison chiffrée
| Produit | Plafond actuel | Plafond proposé |
|---|---|---|
| Livret A | 22 950 € | 30 000 € |
| Livret B | — | Non précisé |
Dans l’état, la proposition pose une alternative politique claire : orienter davantage l’épargne réglementée vers des investissements publics et prioritaires, au risque d’ouvrir un bras de fer avec les produits d’épargne privés. Le succès d’une telle manœuvre dépendra des détails techniques et fiscaux, aujourd’hui absents du document public.
La discussion politique s’annonce donc centrée sur deux questions : la capacité de l’État à proposer des placements attractifs et sécurisés pour capter l’épargne, et le degré d’acceptabilité, côté épargnants, d’une éventuelle moindre attractivité de l’assurance‑vie. Sans ces précisions, les effets réels sur le patrimoine des ménages resteront difficiles à quantifier.