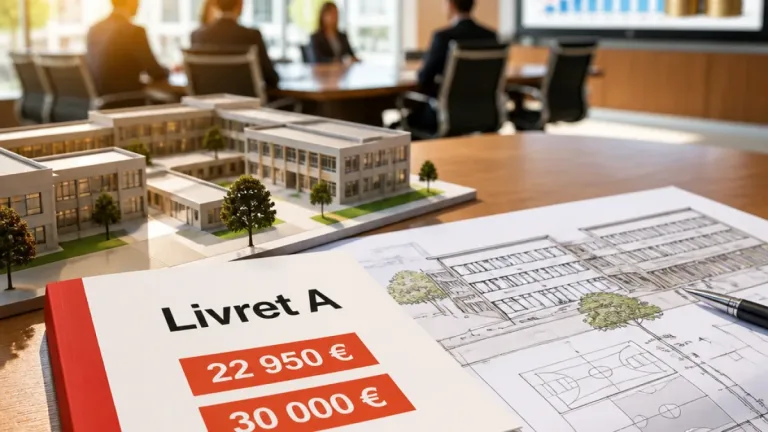
Le Livret A pourrait bientôt accueillir davantage d’épargne. Le gouvernement prévoit de relever son plafond en février 2027, dans une fourchette comprise entre 25 000 et 30 000 euros, contre 22 950 euros actuellement. Le Premier ministre, Sébastien Lecornu, a confirmé cette évolution. Une revalorisation de sa rémunération est également attendue, alors que le taux appliqué s’établit aujourd’hui à 1,7 %.
L’objectif affiché est d’augmenter les ressources disponibles pour financer des projets de long terme, notamment les futurs réacteurs nucléaires. Cette orientation s’appuie sur une réalité de marché : le Livret A reste l’un des placements les plus largement détenus en France. 83 % des Français en possèdent un et son encours atteignait 442 milliards d’euros fin septembre 2026. Sa disponibilité immédiate, associée à la visibilité donnée sur l’utilisation des fonds, explique une grande partie de cette popularité.
Le fonctionnement du dispositif repose toutefois sur un partage entre les établissements bancaires et le fonds d’épargne géré par la Caisse des dépôts. Ce fonds centralise 60 % des sommes collectées sur le Livret A, le LDDS et le LEP, les banques conservant les 40 % restants. À la fin de 2025, il administrait une collecte de 453,3 milliards d’euros, répartie entre des prêts de long terme et des actifs financiers.
| Éléments du fonds d’épargne | Montant indiqué |
|---|---|
| Prêts de long terme | 244,9 milliards d’euros |
| Actifs financiers | 208,4 milliards d’euros |
| Financement du secteur public local | 29 milliards d’euros |
| Transition écologique et énergétique | 10,5 millions d’euros |
La vocation du mécanisme est donc principalement tournée vers le financement de l’économie réelle et des politiques publiques. Les prêts mentionnés dans la source concernent notamment le logement social, la politique de la ville, ainsi que des équipements du secteur public local comme les crèches, les écoles et les hôpitaux. Les montants communiqués font aussi apparaître une contribution à la transition écologique et énergétique.
« Pas le seul produit d’épargne »
Cette concentration de l’épargne sur un produit garanti et liquide alimente néanmoins une réserve. Selon Matéis Mouflet, analyste de marchés chez XTB France, les encours du Livret A dépasseraient largement les besoins du logement social. Une partie des sommes pourrait, selon cette analyse, être dirigée vers des supports destinés à financer des projets plus longs, mais qui impliquent aussi une exposition accrue au risque.
Le choix ne se résume donc pas à comparer des taux. Le Livret A répond d’abord à un besoin de disponibilité et de sécurité, ce qui le distingue de l’assurance-vie, du PER ou du PEA, cités parmi les solutions susceptibles d’accompagner un investissement de long terme. Ces produits ne présentent pas le même fonctionnement ni le même niveau de risque. Leur pertinence dépend de l’horizon de placement et de la capacité de l’épargnant à accepter des variations de valeur.
- Livret A : épargne liquide, très répandue, avec un taux fixé à 1,7 % et un plafond appelé à évoluer.
- Fonds d’épargne : une partie des sommes collectées contribue au logement social, au secteur public local et à d’autres projets de long terme.
- Assurance-vie, PER et PEA : des supports cités pour orienter une épargne vers des investissements de plus longue durée, avec une prise de risque plus importante.
Le relèvement annoncé du plafond pourrait ainsi renforcer encore le rôle du Livret A dans le financement public. Il pose simultanément la question de l’équilibre entre épargne de précaution et investissement de long terme : augmenter la capacité de dépôt facilite la mobilisation de capitaux, mais ne garantit pas que les ménages arbitreront en faveur d’un placement moins liquide ou davantage exposé aux marchés.