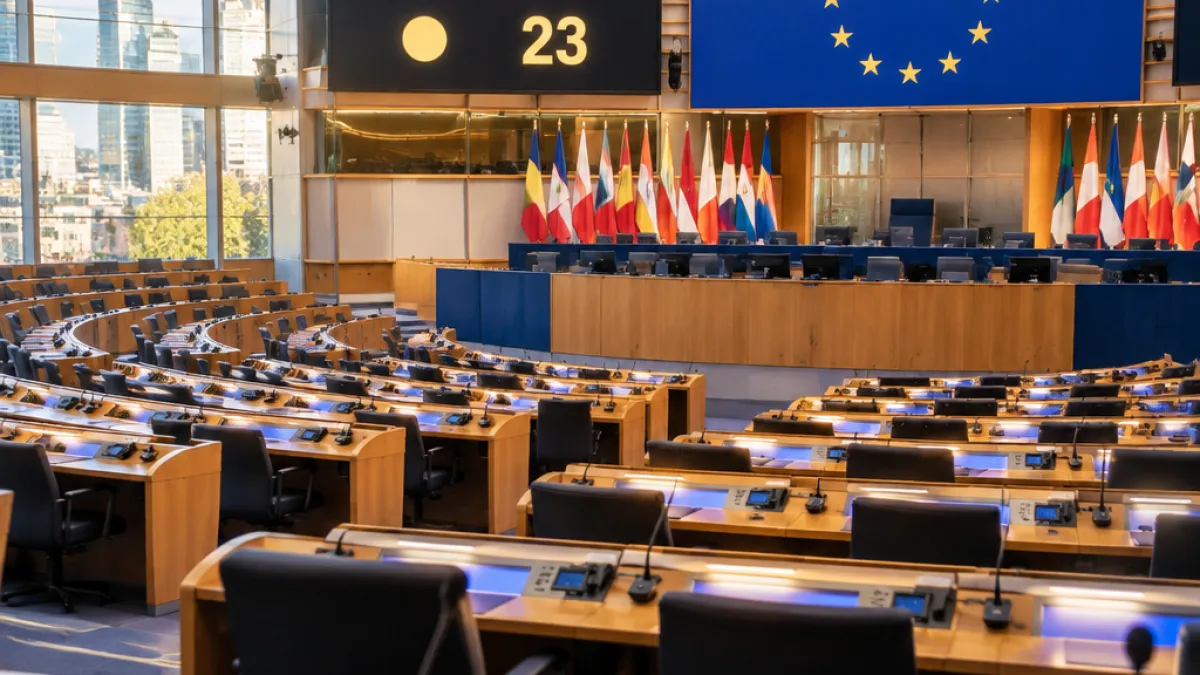
La réforme européenne de l’investissement de détail est stoppée, au moins dans sa forme issue des négociations entre le Parlement et le Conseil de l’Union européenne. Réunis en séance plénière à Bruxelles le 12 novembre 2026, les eurodéputés ont rejeté l’accord provisoire sur la directive dite RIS (Retail Investment Strategy). Le résultat est serré : 300 voix contre, 286 pour et 23 abstentions, soit un écart de 14 voix.
Un texte qui visait plusieurs règles de l’épargne
Présentée par la Commission européenne en mai 2023, cette directive devait revoir les règles applicables aux produits financiers destinés aux particuliers. Son périmètre couvrait notamment le conseil, les commissions, la commercialisation et le contrôle de ces placements. Le projet devait modifier cinq textes européens existants, parmi lesquels MiFID II, qui encadre les marchés d’instruments financiers, et la directive relative à la distribution d’assurances.
Pour les épargnants, l’enjeu ne portait donc pas sur un taux réglementé ou sur un plafond de dépôt, mais sur les conditions dans lesquelles un produit peut être conseillé, vendu et rémunérer les intermédiaires. Le rejet signifie que l’accord négocié entre les institutions européennes n’a pas obtenu la majorité nécessaire au Parlement. Le contenu précis de la suite du processus n’est pas indiqué dans les éléments disponibles, mais la version soumise au vote ne peut pas être adoptée telle quelle.
Le rapport entre le prix et le service au cœur du débat
La disposition la plus discutée concernait le principe de « value for money », autrement dit la comparaison entre les coûts supportés par le client et la valeur apportée par le produit. Le mécanisme envisagé n’instaurait pas de plafond européen général sur les frais. En revanche, les concepteurs auraient dû vérifier qu’un placement présente un rapport jugé raisonnable entre son prix et ses caractéristiques.
« value for money »
Dans le dispositif prévu, un produit ne répondant pas à cette exigence n’aurait pas pu être lancé ni distribué aux particuliers. La méthode restait toutefois partiellement à préciser : les groupes de produits servant de référence pour les comparaisons devaient encore être définis après l’adoption du texte. Cette réserve est importante pour apprécier la portée concrète de la réforme : l’objectif était fixé, mais une partie des modalités d’évaluation demeurait ouverte.
Les rétrocessions restaient autorisées dans le compromis
Autre point sensible, les rétrocessions, c’est-à-dire les commissions versées par les fabricants de produits aux distributeurs. La Commission européenne avait initialement proposé d’en interdire certaines lorsque la vente intervenait sans conseil. Le compromis soumis aux députés ne retenait finalement plus cette interdiction.
Ces rémunérations auraient donc continué à être possibles, sous deux conditions renforcées selon le texte présenté : un contrôle de leur conformité avec l’intérêt du client et davantage de transparence. L’arbitrage opposait ainsi une volonté de mieux encadrer les incitations commerciales à la possibilité de préserver une partie des modèles de distribution existants.
Un vote qui ne suit pas strictement les familles politiques
Le scrutin a traversé les groupes du Parlement. D’après le relevé des votes cité par la source, le PPE a compté 123 voix pour, 34 contre et 1 abstention. Au sein de Renew Europe, le vote s’est établi à 63 pour, 3 contre et 1 abstention. Les Patriotes pour l’Europe ont enregistré 47 voix pour, 14 contre et 6 abstentions, tandis que les CRE ont totalisé 45 pour, 21 contre et 4 abstentions.
| Texte soumis au vote | Pour | Contre | Abstentions | Résultat |
|---|---|---|---|---|
| Directive RIS | 286 | 300 | 23 | Rejetée |
| Révision du document PRIIPs | 311 | 261 | 38 | Adoptée |
Le volet sur l’information des produits passe séparément
Le rejet de la directive RIS ne concerne pas l’ensemble du paquet présenté au Parlement. Un second texte, consacré à la modernisation du document d’informations clés applicable aux produits d’investissement packagés et assurantiels, les PRIIPs, a été voté séparément. Il a obtenu 311 voix pour, 261 contre et 38 abstentions.
Les deux résultats illustrent la différence entre les volets de la stratégie européenne : l’un portait sur l’organisation du conseil, les frais et les pratiques de distribution ; l’autre sur l’information remise aux investisseurs. Pour les épargnants, cette distinction compte : la transparence documentaire et l’encadrement économique des produits ne relevaient pas du même vote et ne connaissent pas, à ce stade, le même aboutissement.
- La directive RIS a été rejetée par 300 voix contre 286.
- Le principe de rapport qualité-prix ne fixait pas de plafond de frais, mais aurait pu empêcher la distribution de certains produits.
- Le texte séparé sur les PRIIPs a été adopté par le Parlement européen.