Un âge légal encore confondu avec l’ancienne règle
À l’heure où le système français est présenté comme susceptible d’évoluer, une enquête Ifop souligne le décalage entre l’importance du sujet et la connaissance qu’en ont les assurés. Les réponses recueillies auprès de passants illustrent une difficulté très concrète : beaucoup hésitent lorsqu’il s’agit de citer l’âge légal de départ ou d’expliquer les mécanismes qui financent les pensions.
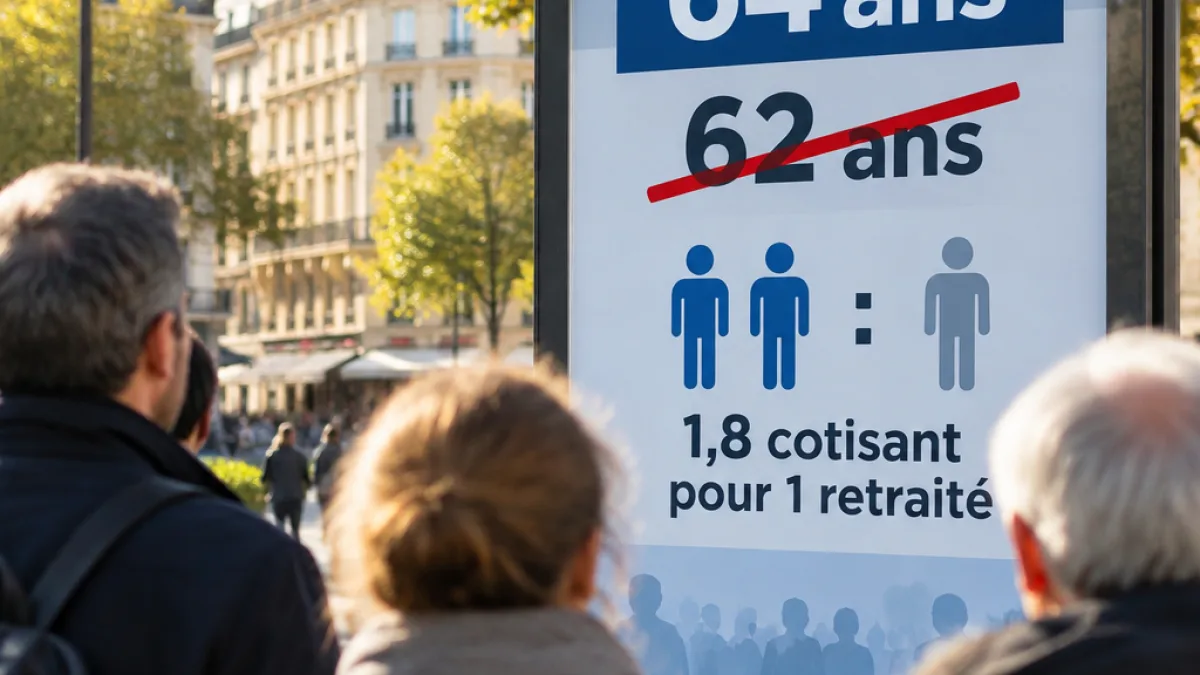
La confusion la plus visible porte sur le calendrier d’âge. Pour les personnes nées à partir de 1969, l’âge légal est fixé à 64 ans. Pourtant, selon le sondage évoqué par la source, un quart des Français pense encore que ce seuil est de 62 ans. Les réponses recueillies montrent aussi que certains situent cette limite à 63 ans, signe que la règle demeure difficile à mémoriser dans un contexte de réforme et de changements successifs.
| Élément | Réponse indiquée dans la source |
|---|---|
| Âge légal pour les personnes nées à partir de 1969 | 64 ans |
| Part des Français qui retiennent encore 62 ans | Un quart |
| Nombre de cotisants pour financer un retraité | 1,8 |
Le financement des pensions reste abstrait
L’autre grande difficulté concerne la logique de répartition. À la question du nombre de cotisants nécessaires pour financer un retraité, les personnes interrogées avancent des estimations très éloignées de la donnée présentée par l’étude. La réponse est de 1,8 cotisant. Ce ratio permet de mesurer la relation entre les actifs qui versent des cotisations et les retraités dont les pensions sont financées par le système, mais il reste peu intuitif pour le grand public.
Cette méconnaissance ne se limite pas aux personnes proches de la retraite. Le reportage rapporte également les réactions de salariés plus jeunes, davantage préoccupés par leur rémunération immédiate et leur pouvoir d’achat. Pour ceux qui commencent leur vie professionnelle, la retraite apparaît souvent comme une échéance lointaine. Le sujet est alors repoussé, alors même que les règles de départ et le fonctionnement collectif du régime conditionnent les droits acquis au fil de la carrière.
« Les Français ne savent pas comment ça fonctionne »
Des règles difficiles à distinguer
Les réponses recueillies font apparaître plusieurs niveaux de confusion. Certains ne connaissent pas l’âge légal, d’autres ignorent le rapport entre cotisants et retraités, tandis que plusieurs personnes préfèrent ne pas se prononcer. Cette réserve peut traduire un manque d’information, mais aussi la difficulté à distinguer des notions qui ne produisent pas les mêmes effets : l’âge légal, la durée de cotisation et le montant de la pension ne répondent pas à une seule et même règle.
La question posée dans le reportage ne permet pas, à elle seule, de mesurer la connaissance détaillée de l’ensemble des dispositifs. Elle met toutefois en évidence un enjeu national : avant même de débattre de l’évolution du système, encore faut-il que les assurés disposent de repères communs. Sans cette base, une annonce sur l’âge de départ, le financement ou les modalités de calcul risque d’être comprise à travers des références anciennes ou approximatives.
Un besoin de repères pour les futurs retraités
Le chiffre de 64 ans ne résume pas à lui seul les conditions de départ. Mais il constitue le premier repère à connaître pour les générations nées à partir de 1969. Le ratio de 1,8 cotisant par retraité donne, de son côté, un ordre de grandeur du fonctionnement collectif présenté dans la source. Ces données ne suffisent pas à déterminer les droits individuels, mais elles permettent de mieux comprendre les deux questions qui structurent le débat : à quel âge partir et avec quelles ressources le système est-il financé ?
- 64 ans est l’âge légal indiqué pour les personnes nées à partir de 1969 ;
- un Français sur quatre conserve la référence de 62 ans ;
- le système compte, selon la donnée citée, 1,8 cotisant pour un retraité.
Le sondage Ifop, complété par les réponses recueillies dans la rue, rappelle ainsi que la retraite ne se résume pas à une date inscrite sur un calendrier. Elle repose aussi sur un mécanisme de financement collectif dont les principes restent mal identifiés par une partie de la population.