Un écart marqué entre épargne réglementée et marchés actions
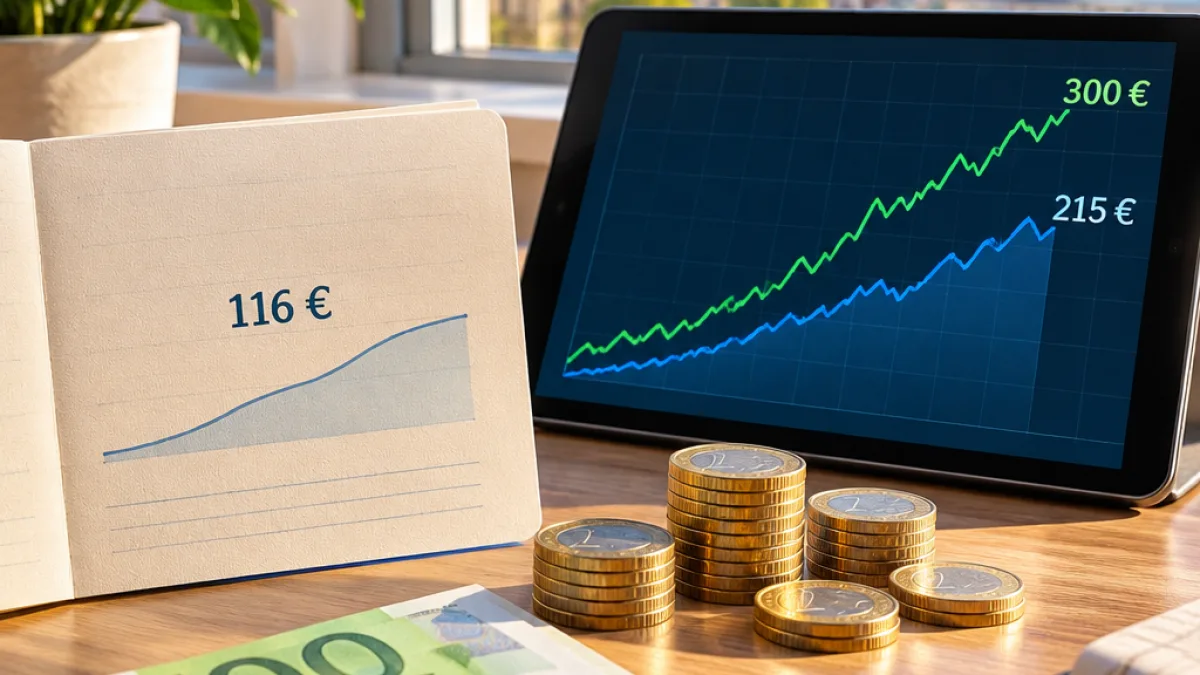
La comparaison porte sur un placement initial de 100 euros en 2016. Selon le calcul présenté par l’économiste Marc Touati, cette somme aurait atteint 116 euros sur un Livret A. Le gain ressort donc à 16 euros dans cette simulation. À l’inverse, le même montant investi sur le CAC 40 aurait été porté à 215 euros. En ajoutant les dividendes, le résultat indiqué grimpe à 300 euros.
Ces montants ne décrivent pas le fonctionnement d’un placement garanti par le marché, mais ils illustrent l’écart entre deux logiques. Le Livret A privilégie la disponibilité de l’épargne et une rémunération encadrée, tandis que les actions exposent directement le capital aux variations des entreprises et des marchés. La différence de résultat observée s’accompagne donc d’un niveau de risque qui n’est pas comparable.
Des marchés américains nettement mieux orientés depuis 2022
La période récente a toutefois été marquée par de fortes fluctuations. Après les élections de mi-mandat américaines, les indices cités dans la source ont reculé de 5,5 % pour le Nasdaq et de 4,4 % pour le S&P 500. Malgré cet épisode de baisse, leur évolution depuis la fin de 2022 reste très positive : le Nasdaq affiche une progression de 149 %, tandis que le S&P 500 avance de 113 %.
La Bourse de Paris a également progressé, mais dans une proportion moindre. Depuis 2022, les actions françaises ont augmenté de 47,3 % en moyenne, selon les chiffres rapportés. L’économiste relie notamment cette résistance du CAC 40 à l’exposition internationale des grandes entreprises françaises : 80 % de leurs profits seraient réalisés à l’étranger. La conjoncture nationale ne suffit donc pas, à elle seule, à expliquer l’évolution de cet indice.
Les chiffres à retenir
| Placement ou indice | Montant ou évolution citée |
|---|---|
| Livret A, 100 euros placés en 2016 | 116 euros |
| CAC 40, 100 euros placés en 2016 | 215 euros |
| CAC 40 avec dividendes | 300 euros |
| Nasdaq depuis fin 2022 | +149 % |
| S&P 500 depuis fin 2022 | +113 % |
| Actions françaises depuis 2022 | +47,3 % |
Un arbitrage qui dépend de l’horizon et du risque accepté
La conclusion avancée par Marc Touati vise les sommes dont l’épargnant n’a pas besoin à court terme. Il estime qu’un placement sur une durée de dix ans ne devrait pas être recherché sur le Livret A si l’objectif prioritaire est la performance. Cette position ne supprime pas l’intérêt d’une épargne liquide : elle souligne plutôt que le rendement potentiel et la stabilité du capital répondent à des objectifs différents.
- Livret A : une solution présentée dans la comparaison comme peu rémunératrice sur la période étudiée.
- Actions : un potentiel de progression supérieur dans les chiffres cités, mais avec des variations parfois importantes.
- Dividendes : leur prise en compte modifie sensiblement le résultat de la simulation sur le CAC 40.
« Si vous avez de l’argent (dont) vous n’avez pas besoin, et que vous voulez investir sur du long terme, sur dix ans, n’allez surtout pas sur le livret A ! »
Cette comparaison doit néanmoins être lue comme une photographie des performances passées rapportées par l’économiste, et non comme une garantie de résultat futur. Les replis observés sur les indices montrent que les marchés peuvent interrompre rapidement une tendance haussière. Pour l’épargnant, l’arbitrage oppose donc moins deux produits interchangeables que deux usages : conserver une réserve disponible sur un support stable, ou accepter les fluctuations des actions pour rechercher une progression plus élevée sur le long terme.