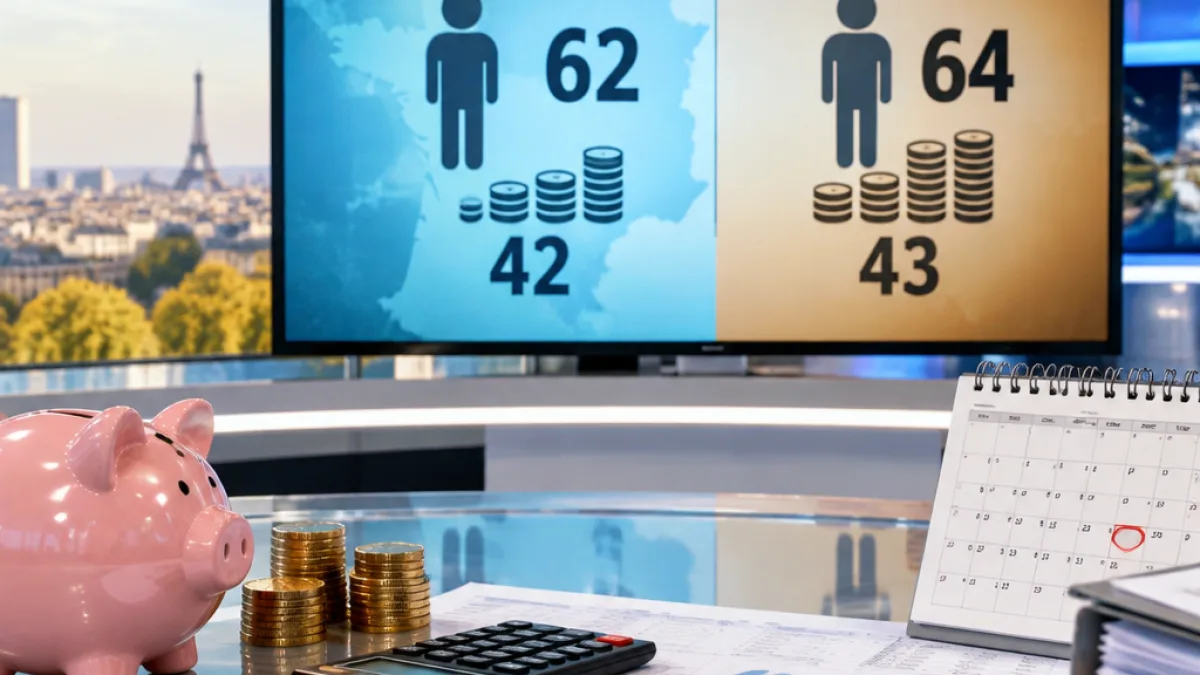
Jordan Bardella a précisé la position du Rassemblement national sur les retraites : revenir à un âge légal de départ de 62 ans, à condition d’avoir accumulé 42 annuités réellement cotisées. Le président du RN a défendu cette orientation vendredi 13 novembre, sur le plateau de LCI, en l’opposant au cadre issu de la réforme de 2023, qui prévoit un départ à 64 ans et une durée de 43 annuités.
Un départ à 62 ans lié à la durée effectivement cotisée
La proposition ne consiste donc pas à garantir automatiquement une liquidation de la retraite à 62 ans pour tous. Dans la présentation faite par Jordan Bardella, cet âge serait associé à une exigence de 42 annuités cotisées. Une annuité correspondant à quatre trimestres d’assurance vieillesse, le seuil avancé équivaut à 168 trimestres sur cette base de calcul.
Le président du RN insiste sur la différence entre les périodes ayant donné lieu à cotisations et celles qui peuvent être prises en compte pour valider des droits. Il souhaite « rapprocher le nombre de trimestres cotisés du nombre de trimestres validés ». Cette distinction constitue le cœur de son projet : les personnes ayant travaillé et cotisé suffisamment pourraient partir plus tôt, tandis que celles qui n’atteindraient pas la durée retenue devraient poursuivre leur activité pour obtenir leur retraite.
« Si vous travaillez, vous pourrez partir plus tôt à la retraite et si vous ne travaillez pas, vous allez devoir travailler un peu plus longtemps pour avoir votre retraite ».
La définition des annuités au centre du débat
Dans le système rappelé par la source, l’annuité sert aux caisses de retraite pour calculer le montant de la pension. En principe, quatre trimestres cotisés permettent d’en obtenir une. En mettant l’accent sur les annuités « réellement cotisées », le RN veut donc modifier la place accordée aux périodes qui valident des droits sans correspondre, selon sa présentation, à une durée de travail cotisée équivalente.
- Âge légal avancé : 62 ans ;
- Durée annoncée : 42 annuités, soit 168 trimestres sur la base de quatre trimestres par annuité ;
- Référence actuelle citée : 64 ans et 43 annuités selon la réforme de 2023.
Jordan Bardella présente cette orientation comme un moyen d’« avantager la France du travail ». Il estime qu’elle pourrait inciter les jeunes à entrer plus rapidement sur le marché du travail et contribuer ainsi à faire entrer davantage de cotisations dans le système de retraite. Il qualifie par ailleurs le dispositif actuel de profondément injuste sur le plan social et inefficace sur le plan économique.
Une dose de capitalisation par l’épargne volontaire
La position exposée ne se limite pas à l’âge de départ. Le président du RN a également renouvelé son souhait d’introduire une part de capitalisation dans le financement des retraites. Le mécanisme envisagé reposerait sur un fonds souverain, alimenté par l’épargne volontaire des Français.
Dans ce schéma, les épargnants pourraient placer une partie de leur épargne dans ce fonds afin de constituer un complément de retraite grâce aux rendements des investissements réalisés. Jordan Bardella avait déjà défendu cette piste le 10 novembre auprès de BFM TV, en la présentant comme plus attractive et plus rémunératrice. La source ne précise toutefois ni le fonctionnement détaillé du fonds, ni les modalités de participation, ni les règles qui encadreraient les placements.
Une proposition encore présentée comme une orientation politique
Les annonces formulées sur LCI dessinent ainsi deux axes : un retour à 62 ans sous condition d’une durée de cotisation ramenée à 42 annuités, et la création d’un complément reposant sur l’épargne volontaire. Le premier axe repose sur une séparation plus stricte entre trimestres cotisés et trimestres validés ; le second introduit une logique de placement individuel en complément du système de retraite.
À ce stade, la source rapporte une orientation défendue par le président du RN. Elle ne fournit pas de chiffrage financier, de calendrier d’application ou de précisions sur les générations concernées. Les conséquences concrètes pour les assurés dépendraient donc des règles qui seraient finalement retenues, notamment pour définir les périodes considérées comme réellement cotisées et les conditions d’accès au fonds de capitalisation.