Un produit d'épargne central maintenu hors de la flat tax
Le Livret A, placement d'épargne réglementé le plus répandu en France, voit son taux nominal fixé à 1,7 % depuis le 1er août 2026. Le plafond des dépôts demeure à 22 950 euros. Parallèlement, l'environnement fiscal a évolué : le prélèvement forfaitaire unique (PFU) est passé à 31,4 % au 1er janvier 2026, contre 30 % auparavant. Malgré cette hausse du PFU, les intérêts générés par le Livret A restent exonérés d'impôt sur le revenu et de contributions sociales, conformément aux règles qui régissent ce produit.
Ce que signifient ces chiffres pour l'épargnant
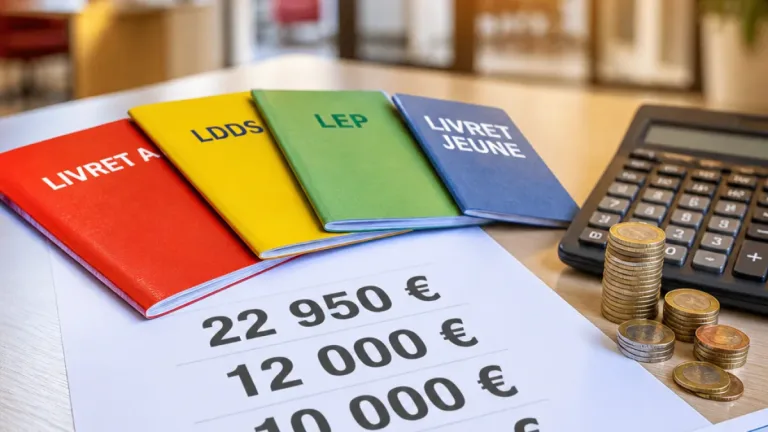
Concrètement, un titulaire d'un Livret A ne voit pas ses intérêts soumis à la nouvelle assiette du PFU : la hausse à 31,4 % ne s'applique donc pas aux intérêts du Livret A. Le rendement réel de ce produit dépendra toutefois de l'inflation et de la date à laquelle le plafond est atteint. Pour les montants placés, le plafond de 22 950 € fixe la capacité d'épargne rémunérée au taux réglementé ; au-delà, l'épargnant doit recourir à d'autres enveloppes.
- Taux en vigueur : 1,7 % depuis le 1er août 2026.
- Plafond : 22 950 €.
- Fiscalité : intérêts exonérés d'impôt et de contributions sociales (non soumis au PFU de 31,4 %).
Jurisprudence récente sur la gestion des livrets
Le contexte juridique rappelle que les établissements teneurs de compte disposent de limites strictes dans la gestion opérationnelle des livrets. Deux décisions parisiennes de 2026 illustrent ces obligations : la cour d'appel de Paris, le 14 janvier 2026 (pôle 5, chambre 6, RG 24/09564), a condamné la SA BNP Paribas pour l'exécution d'un virement depuis un Livret A vers un compte tiers. Par ailleurs, le tribunal judiciaire de Paris, le 14 avril 2026 (9e chambre, 1re section, RG 24/01369), a condamné la Caisse d'Épargne et de Prévoyance Île-de-France après la clôture d'un Livret A sans information ni versement du solde. Ces décisions mettent en lumière la responsabilité des banques dans l'exécution des instructions et la protection des titulaires.
Arbitrages possibles pour l'épargnant
Face aux taux actuels et aux limites du Livret A, les épargnants peuvent comparer plusieurs options selon leur horizon et leur besoin de liquidité. Sans préconiser une solution, il est utile de rappeler quelques repères :
- Le Livret A conserve l'avantage de la liquidité immédiate et de l'exonération fiscale, adapté à la constitution d'une réserve de précaution.
- Pour des montants dépassant le plafond, d'autres comptes réglementés (comme le Livret de Développement Durable et Solidaire) ou des placements soumis à fiscalité peuvent être envisagés, en tenant compte de l'imposition et des horizons temporaires.
- La hausse du PFU à 31,4 % rend plus sensibles les comparaisons entre produits imposables et produits défiscalisés ; l'épargnant doit intégrer cet élément dans son calcul net de rendement.
Tableau récapitulatif
| Élément | Valeur/Date |
|---|---|
| Taux du Livret A | 1,7 % (depuis 01/08/2026) |
| Plafond | 22 950 € |
| PFU | 31,4 % (entrée en vigueur 01/01/2026) |
| Jurisprudence notable | 14/01/2026 et 14/04/2026 (décisions parisiennes) |
Conséquences pratiques et précautions
La confirmation du statut fiscal du Livret A offre une sécurité : les intérêts restent défiscalisés, ce qui maintient l'attractivité du produit pour l'épargne de précaution. Toutefois, le rendement réel de 1,7 % doit être mis en regard de l'inflation et des objectifs financiers de chaque ménage. Par ailleurs, les récentes décisions de justice rappellent l'importance de conserver des preuves et de surveiller les opérations sur ces comptes : en cas d'anomalie, des recours judiciaires peuvent aboutir à des indemnisations.
En synthèse, le Livret A conserve sa fonction centrale — liquidité et exonération — mais son pouvoir d'achat dépendra de l'évolution des prix ; les épargnants dépassant le plafond devront comparer d'autres supports en intégrant la nouvelle charge fiscale applicable aux produits imposables.