Une différence cachée dans le cours qui pèse sur le portefeuille
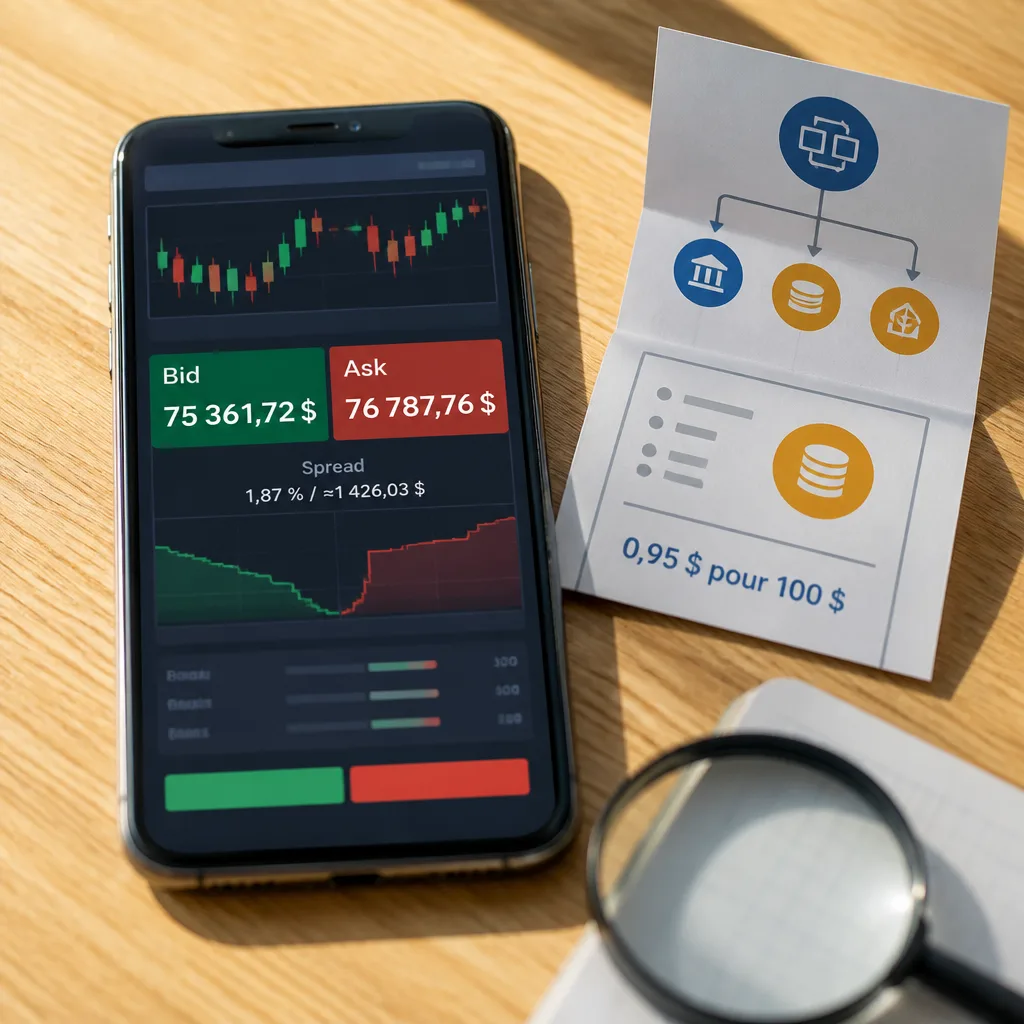
Une capture d'écran partagée cette semaine a relancé les interrogations autour des pratiques de routage des ordres crypto chez Robinhood. Sur le cas étudié, le bid était à 75 361,72 $ contre un ask à 76 787,76 $, soit un écart de 1,87 % (≈ 1 426,03 $). Pour les traders, cela revient à payer près de 1 % à l'achat puis 1 % à la vente, avant toute variation de marché.
Techniquement, il s'agit d'un spread—la différence entre prix acheteur et vendeur—dont une partie rémunère directement le market maker vers lequel Robinhood routage les ordres. Selon les documents de la société, Robinhood Crypto perçoit 0,95 $ pour 100 $ de volume routé via ce mécanisme, une rémunération intégrée au prix affiché et non facturée séparément comme un frais.
« Pour toute personne réalisant des trades crypto agentiques sur Robinhood depuis le début, vous utilisez l'approche par défaut du market making, donc en pratique vous payez 1 % à l'achat et 1 % à la vente… »
La remarque provient de Tommy Shaughnessy, cofondateur de Delphi Digital, qui a qualifié l'écart observé de « criminel » pour un actif de la taille du Bitcoin. Cette critique souligne le risque de méconnaissance : un investisseur pensant ne payer aucun frais pourrait subir en réalité un coût intégré significatif au moment d'exécution.
Une alternative, mais pas nécessairement gratuite
Robinhood a répondu en rappelant l'existence d'une alternative, baptisée Smart Exchange Routing, qui propose des frais affichés allant de 0 % à 0,95 %, avec une réduction liée au volume mensuel sur 30 jours du trader. Le vice‑président exécutif crypto de la plateforme a également nié l'idée selon laquelle les clients doivent vendre leurs positions pour retirer des cryptoactifs.
- Spread observé : 1,87 % (bid 75 361,72 $ / ask 76 787,76 $)
- Montant intégré payé à Robinhood Crypto : 0,95 $ pour 100 $ routé
- Frais Smart Exchange Routing : 0 % à 0,95 %, dégressifs avec le volume
| Élément | Valeur |
|---|---|
| Bid | 75 361,72 $ |
| Ask | 76 787,76 $ |
| Écart (spread) | 1,87 % (~1 426,03 $) |
| Rémunération routage | 0,95 $ / 100 $ |
Conséquences pour les utilisateurs et les régulateurs
Le cœur du débat est double : transparence des coûts et choix par défaut. Quand la route par défaut intègre une commission dans le prix sans la présenter comme un poste distinct, l'illusion d'absence de frais peut perdurer. Pour des ordres fréquents ou de faible montant, un spread élevé érode rapidement la performance nette.
Sur le plan réglementaire, cette pratique réinterroge la manière dont doivent être affichés et expliqués les coûts liés au routage d'ordres en matière de services crypto. Plusieurs juridictions exigent déjà une information lisible sur les commissions et les conflits d'intérêts potentiels ; l'existence de routes alternatives à tarif réduit ne suffit pas à lever la question du choix par défaut et de son impact sur l'épargnant moyen.
En pratique, les traders ont aujourd'hui plusieurs leviers : vérifier le mode de routage utilisé, comparer les coûts effectifs (spread inclus) entre plateformes et, le cas échéant, activer une option de routage différente ou transférer leurs actifs vers un exchange offrant une cotation plus serrée. Reste que ces démarches demandent du temps, de la compétence et parfois de la confiance — trois ressources qui ne sont pas distribuées également parmi les utilisateurs.
Il faudra suivre si cette affaire attire l'attention des autorités de marché ou si Robinhood améliore la lisibilité de ses conditions de routage. En l'état, le signal est clair : le prix affiché n'est pas toujours le prix payé.