
Prélèvements simultanés et rejets : le scénario constaté le 26 octobre
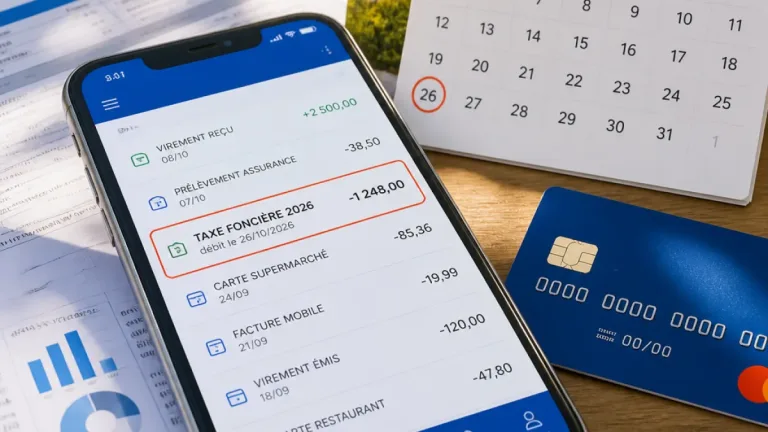
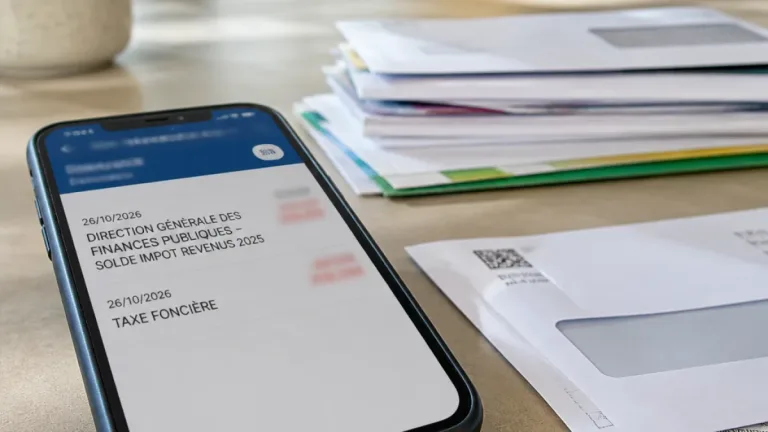
Le 26 octobre 2026, une part significative de contribuables a constaté sur leur compte bancaire un prélèvement émanant de la Direction générale des finances publiques (DGFiP). Pour certains, ce prélèvement s’est ajouté à celui du solde de l’impôt sur le revenu 2025, d’où une journée de double prélèvement qui a provoqué de nombreux rejets pour insuffisance de provision.
Selon le communiqué cité par la presse, pour la taxe foncière 2026, les propriétaires n’ayant pas réglé en ligne avant le 20 octobre font l’objet d’un prélèvement automatique en une fois le 26 octobre. Ce dispositif explique la vague d’appels et de courriers adressés aux centres des finances publiques.
« automatiquement prélevés en une fois le lundi 26 octobre »
Si le prélèvement a été rejeté : quelles conséquences immédiates ?
En cas de rejet bancaire (absence de provision, opposition, coordonnées erronées), l’administration ne représente pas automatiquement l’opération. Le rejet entraîne une majoration de 10 % sur la taxe due si vous ne régularisez pas dans les délais.
Comment régulariser rapidement et conserver l’échelonnement éventuel
- Contactez sans délai votre centre des finances publiques pour signaler le rejet et connaître les modalités de régularisation (paiement immédiat par carte en ligne ou au guichet, virement, chèque si accepté).
- Si vous aviez bénéficié d’un paiement en plusieurs fois pour le solde de l’impôt sur le revenu, attention : les échéances peuvent être indépendantes de la taxe foncière. Ne tardez pas à vérifier votre avis d’imposition et les dates figurant sur celui-ci.
- Lorsque le rejet est dû à une erreur de prélèvement (doublon, montant erroné), fournissez rapidement les justificatifs à la DGFiP pour demander la rectification.
Calendrier pratique
| Événement | Date/Modalité |
|---|---|
| Limite de paiement en ligne pour la taxe foncière | 20 octobre 2026 |
| Prélèvement automatique (taxe foncière non payée) | 26 octobre 2026 |
| Échéances du solde IR 2025 (si > 300 €) | 25 sept., 26 oct., 25 nov., 28 déc. 2026 |
Que faire en cas de majoration ou de contestation ?
Si la majoration de 10 % est appliquée, il est essentiel de régulariser la dette rapidement et de solliciter le centre des finances publiques pour demander l'annulation de la majoration si elle résulte d'un motif légitime (erreur bancaire indépendante de la volonté du contribuable, cas de force majeure). Une réclamation peut être déposée, et la qualité des justificatifs (relevés bancaires, échanges avec la banque) sera déterminante.
Points de vigilance
- Ne pas confondre les prélèvements du solde de l'impôt sur le revenu et ceux de la taxe foncière : ils peuvent coexister et entraîner des débits successifs ou simultanés.
- Si votre avis d'impôt est émis tardivement (ex. édité en octobre), les prélèvements du solde IR peuvent être réduits en nombre (deux prélèvements en novembre et décembre pour ces cas).
- En cas de doute, privilégiez le contact avec la DGFiP et la conservation de tous les justificatifs bancaires et courriers échangés.
En synthèse : un rejet de prélèvement entraîne une majoration potentielle et nécessite une régularisation rapide via le centre des finances publiques pour limiter le coût et préserver des options d'échelonnement. Vérifier ses prélèvements programmés avant les dates-clefs (notamment le 20 octobre) permet d’éviter la plupart des rejets pour insuffisance de provision.