Contexte macroéconomique et impact sur le pouvoir d'achat
Au troisième trimestre 2026, les indicateurs clés du marché immobilier repartent à la hausse : les prix de vente affichent une progression modeste de +0,5 % tandis que les taux d'emprunt augmentent d'environ +0,25 point, portée aussi par la remontée des taux longs qui culminent à 4,6 %. Cette double dynamique — prix plus élevés et crédit plus coûteux — réduit mécaniquement le pouvoir d'achat des ménages et rend chaque euro économisé sur le prix ou sur le coût du crédit décisif pour la faisabilité d'un projet.
Quel levier choisir ? Le prix d'abord, souvent
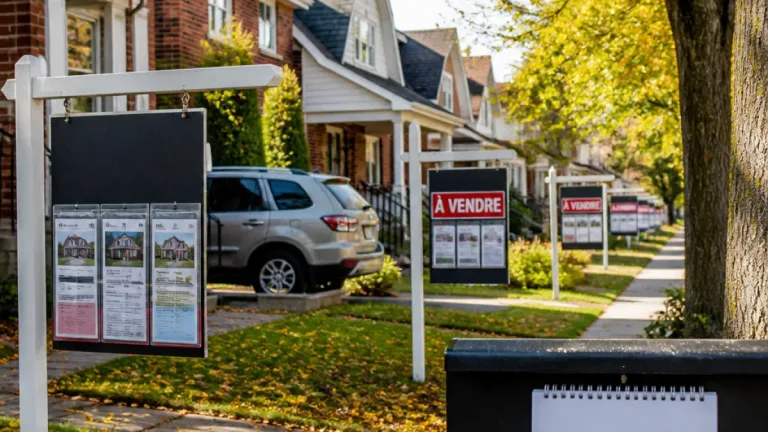
Sur la base des enseignements compilés par Meilleurs Agents, la négociation du prix d'achat reste en 2026 le levier le plus efficace pour diminuer le budget global : la marge moyenne de négociation constatée se situe entre 5 et 10 %. Concrètement, sur un bien affiché 300 000 €, une remise de 5 % rapporte immédiatement 15 000 € — somme qui se traduit soit en apport réduit, soit en mensualités plus faibles, soit en capacité de financer des travaux indispensables.
Quand privilégier la négociation du taux ?
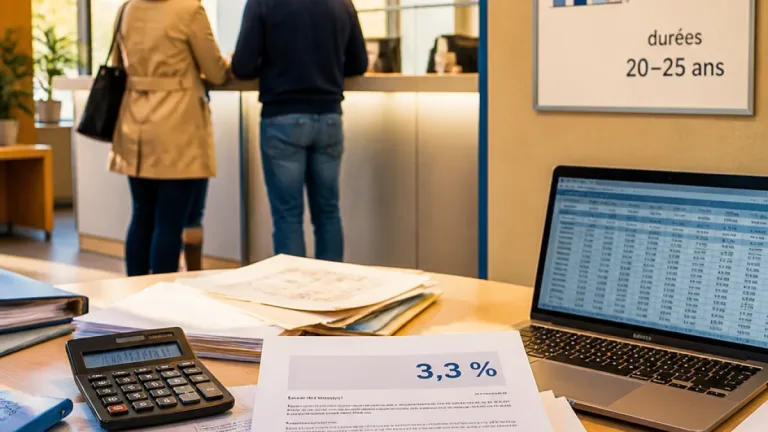
Obtenir un meilleur taux d'intérêt demeure tout aussi stratégique : un point de taux en moins génère plusieurs milliers d'euros d'économies sur la durée d'un prêt. Le choix entre viser le prix ou le taux dépend donc de la situation : si le bien est très demandé et bien positionné, les marges commerciales sont réduites et il devient pertinent de concentrer ses efforts sur le financement (taux, TAEG, conditions). À l'inverse, pour un logement présentant des travaux à prévoir, un DPE défavorable ou des contraintes (emplacement, durée de mise en vente), la marge de négociation sur le prix est plus large et prioritaire.
Les éléments concrets pour convaincre le vendeur
- Comparatifs locaux : appuyer l'offre sur les prix du mètre carré constatés dans le quartier.
- Travaux et diagnostics : chiffrer précisément les coûts de rénovation et les éléments du DPE pour justifier une remise.
- Contrainte délais : durée de mise en vente longue ou vente en cascade peuvent renforcer la position de l'acheteur.
- Solidité du financement : un dossier de prêt prêt à signer rassure le vendeur et peut faciliter une réduction du prix.
Comparer au-delà du taux : assurance, TAEG et frais
La négociation du financement ne se limite pas au seul taux nominal : le TAEG et l'assurance emprunteur pèsent également beaucoup. Il est recommandé de comparer :
- les frais de dossier ;
- les conditions de remboursement anticipé ;
- les options d'échéances modulées et les clauses de l'assurance.
Tableau synthétique des leviers et gains potentiels
| Levier | Effet direct | Exemple chiffré |
|---|---|---|
| Négociation du prix | Réduction du capital à emprunter | 5 % de remise sur 300 000 € = 15 000 € d'économie |
| Négociation du taux | Baisse des intérêts payés sur la durée | Un point en moins = plusieurs milliers d'euros selon la durée |
| Assurance / TAEG | Impact sur le coût total du crédit | Comparaison des offres indispensable |
Conclusion opérationnelle pour l'acquéreur
Il n'existe pas d'unique règle universelle : la préférence entre négocier le prix ou le taux dépend du profil du bien et de la robustesse du dossier d'achat. En pratique :
- si le logement présente des faiblesses (travaux, DPE, longues durées de mise en vente), commencez par le prix ;
- si le bien est bien positionné et très demandé, focalisez-vous sur le financement et la comparaison des offres (TAEG, assurance) ;
- dans tous les cas, soignez votre dossier : une offre assortie d'un financement clair augmente votre pouvoir de négociation.
En 2026, face à la remontée simultanée des prix et des taux, chaque euro économisé compte. Qu'il passe par une remise sur le prix ou par une optimisation du crédit, l'objectif reste le même : réduire le coût total du projet pour préserver le budget quotidien et la capacité d'investissement futur.