La France au cœur des préoccupations de la BCE
Les récentes tensions sur le marché obligataire français placent la France sous le feu des projecteurs à la veille d'une réunion de la Banque centrale européenne (BCE). Malgré un contexte économique perturbé — notamment par le choc énergétique lié au conflit au Moyen-Orient —, l'institution devrait maintenir ses taux directeurs inchangés, le taux de dépôt restant à 2,5 % après deux relèvements cette année.
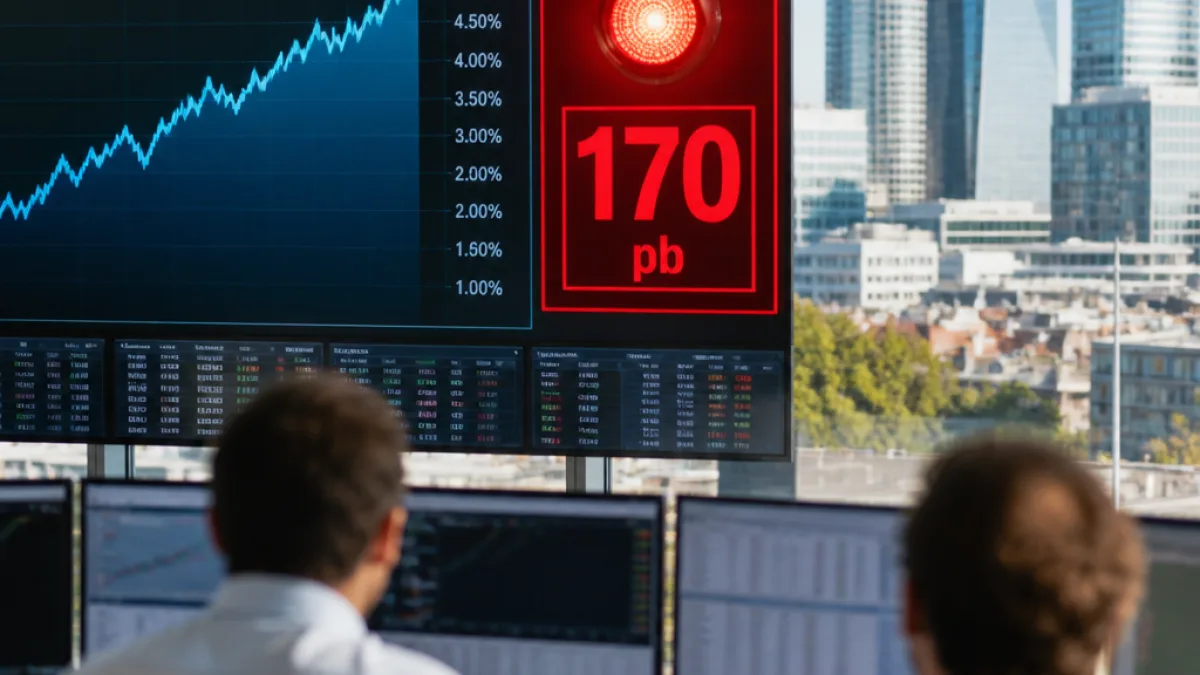
Ce calme apparent masque pourtant des signaux d'alerte : le rendement de la dette française à dix ans a franchi la semaine dernière le seuil des 5 %, un niveau inédit depuis 2002. Dans le même temps, l'écart (spread) avec le Bund allemand à dix ans a dépassé les 170 points de base, un sommet qui n'avait plus été observé depuis l'automne 2011.
Ces mouvements traduisent l'inquiétude des investisseurs face à une combinaison de facteurs : dette et déficit élevés, débats houleux autour du budget 2027 et incertitudes liées à l'élection présidentielle, le tout sur fond d'instabilité sociale marquée par des manifestations parfois violentes.
"la manière dont la BCE répondra à la crise budgétaire et politique en cours"
Pour certains économistes, cette situation interroge la capacité de Francfort à préserver la transmission de sa politique monétaire à tous les États membres. Andrew Kenningham, d'un cabinet d'analyse, souligne que l'attention se déplacera rapidement vers la France et la façon dont la BCE réagira à ces tensions.
Cependant, une intervention directe de la BCE reste peu probable pour l'instant. L'Instrument de protection de la transmission (TPI), créé en 2022 pour contrer des tensions de marché, n'a jamais été activé et les marchés spéculent sur le moment où Francfort pourrait y recourir.
Sur le front des agences de notation, Moody's a choisi de ne pas modifier sa note vendredi, maintenant la France à Aa3 avec perspective négative. L'agence justifie cette décision en s'appuyant sur l'hypothèse qu'un budget 2027 réduisant le déficit sera adopté et que les tensions sociales se modéreront.
"la notation Aa3... part de l'hypothèse qu'un budget 2027 réduisant le déficit public sera adopté"
Conséquences pratiques pour les Français
Concrètement, la hausse des rendements se traduit par un coût d'emprunt plus élevé pour l'État et, à terme, peut peser sur les taux proposés aux entreprises et aux ménages. Si la tension s'étendait à d'autres pays de la zone euro, elle menacerait la stabilité financière de la région et risquerait d'imposer une réaction plus ferme de la BCE.
- État actuel : taux de dépôt BCE à 2,5 %.
- Marchés : OAT 10 ans > 5 %, spread > 170 points.
- Outils : TPI disponible mais jamais utilisé.
| Indicateur | Valeur citée |
|---|---|
| Taux de dépôt BCE | 2,5 % |
| Rendement OAT 10 ans | > 5 % |
| Spread OAT/Bund 10 ans | > 170 points |
La situation impose aux autorités françaises une nécessité de clarification budgétaire : sans trajectoire crédible de réduction du déficit, la pression sur la dette pourrait perdurer, augmentant le coût de financement du pays. Pour l'instant, la BCE observe, mais la fenêtre d'action reste ouverte si les tensions se propagent.