Un paradoxe apparent entre robustesse macroéconomique et fragilité résidentielle
À première vue, l'économie américaine affiche des points forts : croissance soutenue, marché de l'emploi dynamique et indices boursiers en forme. Pourtant, un secteur clé — l'immobilier — envoie des signaux préoccupants qui peuvent peser sur le pouvoir d'achat des ménages et peser sur la trajectoire économique à moyen terme.
Les chiffres qui trahissent une pause
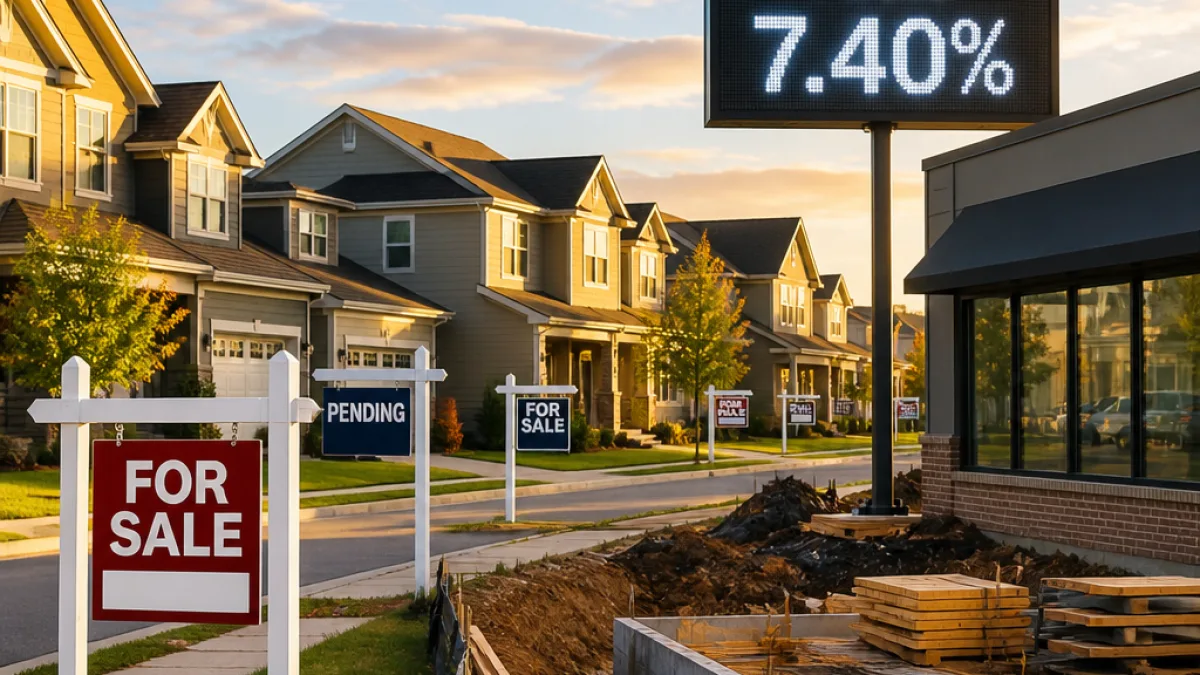
Plusieurs données récentes illustrent ce décalage. Les taux des prêts immobiliers ont grimpé et atteignent désormais environ 7,40%, un niveau le plus élevé depuis trois ans. Dans le même temps, les ventes de logements en cours de signature — indicateur d'activité du marché secondaire — viennent de chuter à leur plus bas niveau en 25 ans. Enfin, l'âge médian d'accès à la propriété s'établit à 40 ans, un record historique qui témoigne d'un accès plus difficile à la propriété pour une part croissante de la population.
- Taux hypothécaires : ~7,40% (niveau le plus élevé en 3 ans)
- Ventes en cours : plus bas sur 25 ans
- Âge médian des nouveaux propriétaires : 40 ans
Effets en chaîne sur l'offre et les prix
La montée du coût du crédit réduit la demande face à des prix qui n'ont pas suffisamment corrigé pour compenser la hausse des taux. Ce mécanisme fragilise les perspectives des acteurs du secteur. Preuve de ce gel, les mises en chantier ont reculé de 9% en septembre, une contraction qui risque de limiter l'offre future — et, paradoxalement, de maintenir la pression sur les prix si la demande devait se redresser.
| Indicateur | Variation / Niveau |
|---|---|
| Taux hypothécaires | 7,40% |
| Ventes en cours | Plus bas en 25 ans |
| Mises en chantier | Recul de 9% en septembre |
| Âge médian pour devenir propriétaire | 40 ans |
Origines de la détérioration
La hausse des taux immobiliers s'inscrit dans une dynamique plus large de renchérissement du coût de l'argent. Plusieurs facteurs alimentent cette tension : une inflation dopée par des chocs géopolitiques (notamment le conflit au Proche-Orient), des taux directeurs relevés par la Réserve fédérale et une remontée des taux obligataires liée à la dégradation des finances publiques. Par ailleurs, des flux massifs d'investissements vers des secteurs comme l'intelligence artificielle font monter les taux sur les marchés financiers, renforçant le coût du crédit.
Conséquences pour les ménages et la politique
Pour les ménages, des emprunts plus chers signifient des mensualités sensiblement plus élevées pour un même bien, restreignant l'accession à la propriété et comprimant le pouvoir d'achat. Sur le plan politique, cette détérioration du marché immobilier pèse sur la perception de la conjoncture par les électeurs et pourrait jouer un rôle dans les scrutins à venir, en particulier si la situation perdure en 2027.
Perspectives
Plusieurs experts anticipent que la morosité actuelle du secteur pourrait se prolonger au moins jusqu'en 2027. Le scénario clé à surveiller est celui d'une persistance des taux élevés sans correction suffisante des prix immobiliers : cela maintiendrait l'accessibilité au logement à un niveau faible et alimenterait des tensions sociales et économiques plus larges.
Reste que l'économie américaine n'est pas uniformément affectée : des poches de résilience existent, mais la fragilité du marché immobilier demeure un facteur de risque majeur pour la trajectoire globale.