
Un reflux temporaire de la tension sur la dette française
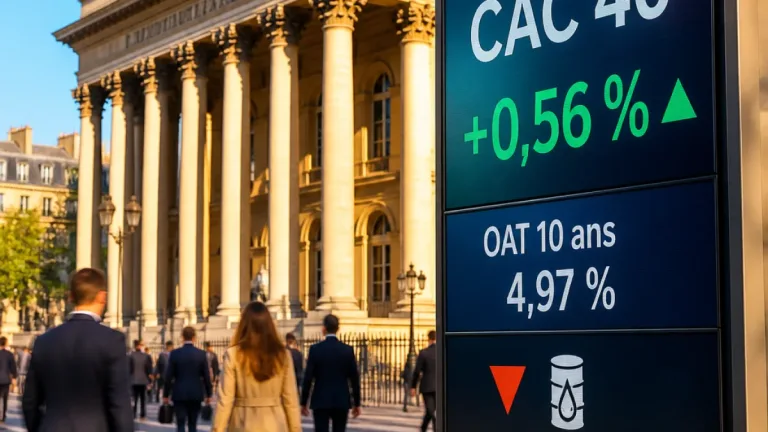
Les marchés obligataires français ont connu ces derniers jours un net apaisement : le rendement de l'OAT à 10 ans est retombé de 5,15% jeudi dernier à 4,95% lundi matin. Ce recul, de l'ordre de vingt points de base, marque un recul significatif après la forte hausse qui avait frappé la dette souveraine française.
Deux facteurs saillants expliquent en grande partie ce mouvement : d'une part, l'agence de notation Moody's a choisi vendredi de maintenir la note souveraine de la France à Aa3 (avec perspective négative) ; d'autre part, les récentes manifestations en France n'ont pas dégénéré en scènes de chaos comparables à celles observées la semaine précédente, ce qui a amoindri une partie du risque politique perçu par les investisseurs.
Un soulagement conditionnel
Ce retour sous la barre symbolique des 5% ne signifie pas que la pression sur les finances publiques françaises a disparu. L'écart de rendement (spread) entre l'OAT 10 ans et l'obligation d'État allemande reste élevé, autour de 160 points de base, traduisant une prime de risque persistante pour la France sur les marchés européens.
- Décision de Moody's : note Aa3 maintenue, perspective négative.
- Prévisions macro-fiscales : Moody's table sur un déficit public de 5,4% du PIB en 2026 et 5,2% en 2027, contre un objectif gouvernemental de 5%.
- Endettement : la dette publique devrait dépasser 120% du PIB en 2027 selon l'agence.
Des implications budgétaires et financières concrètes
Moody's pointe le principal risque : la hausse du coût de financement de la dette. Depuis le début de l'année, le rendement des obligations d'État à dix ans a progressé d'environ 1,5 point de pourcentage, une hausse dont plus de la moitié s'explique par le creusement de l'écart avec l'Allemagne. Cette remontée des taux pèse sur les charges d'intérêt de l'État, même si son effet sur le budget est gradué du fait de la durée moyenne restante de la dette, estimée à 8,5 ans.
| Indicateur | Valeur |
|---|---|
| Rendement OAT 10 ans (jeudi) | 5,15% |
| Rendement OAT 10 ans (lundi) | 4,95% |
| Écart avec l'Allemagne | ~160 pb |
| Note Moody's | Aa3 (perspective négative) |
| Prévision déficit public (2026) | 5,4% du PIB |
Perspectives et risques
Le répit observé dépend de facteurs fragiles. D'une part, la confirmation de la notation par Moody's a soulagé les investisseurs à court terme ; d'autre part, l'absence d'escalade violente des manifestations a limité la prime de risque politique. En revanche, les projections de Moody's sur la trajectoire du déficit et de la dette indiquent une détérioration continue, avec un endettement qui devrait continuer à croître au cours de la décennie.
En pratique, une hausse durable des taux mondiaux ou un nouvel élargissement du spread avec l'Allemagne ferait remonter rapidement le coût du financement pour l'État français et accroîtrait les contraintes budgétaires. À l'inverse, des signaux crédibles de maîtrise des comptes publics ou une détente sur les marchés européens pourraient prolonger la baisse des rendements.
La situation reste donc marquée par une forte asymétrie : un apaisement récent, mais des fondamentaux encore fragilisés. Comme toujours, la performance passée ne préjuge pas de l'avenir et les investisseurs garderont un œil attentif sur les publications économiques, les décisions politiques et toute évolution des conditions de marché en Europe.