Un retournement progressif des prix, mais des loyers qui ne relâchent pas
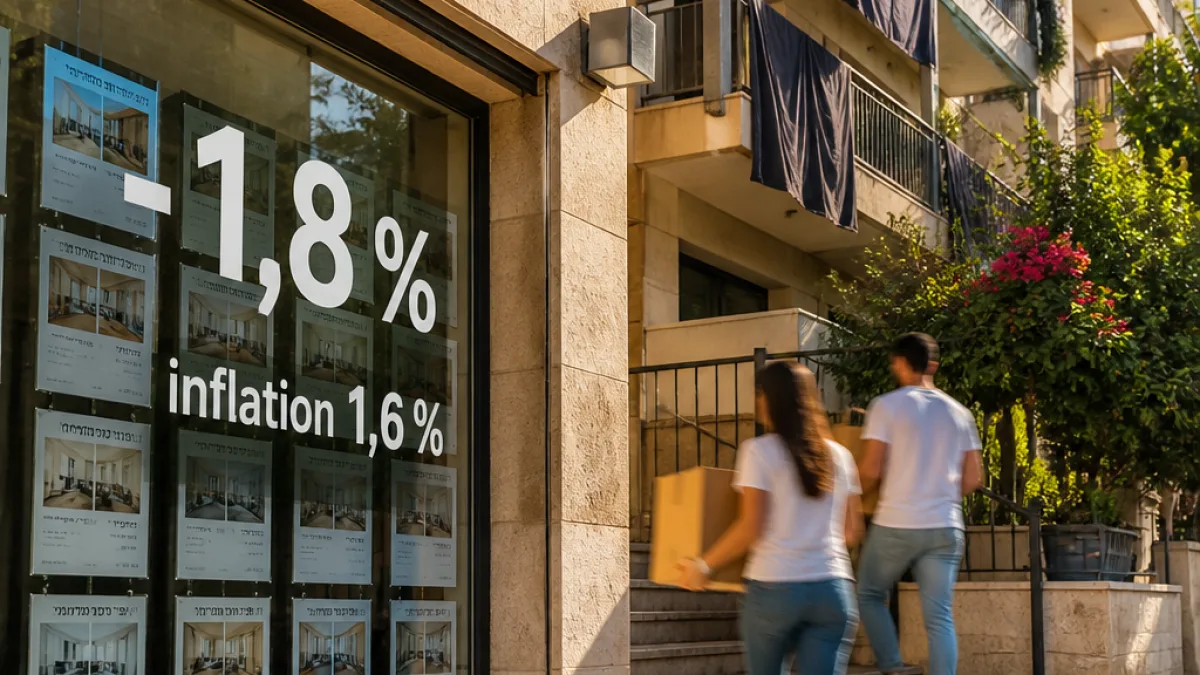
Le marché immobilier israélien marque un net infléchissement en 2026 : les prix des logements ont enregistré un recul de 0,6 % sur la période juillet-août, et de 1,8 % sur douze mois. Dans le même temps, l'inflation s'est stabilisée à 1,6 % en septembre, un niveau compatible avec l'objectif visant à contenir la hausse des prix à la consommation.
Ces chiffres décrivent un contexte où la correction du prix des actifs immobiliers commence à se matérialiser, sans pour autant se traduire par une détente immédiate du coût du logement pour les locataires : les loyers continuent de grimper, avec une augmentation notable de 5,3 % pour les nouveaux contrats locatifs.
Concrètement, que signifient ces mouvements ?
- Pour les acheteurs : la baisse annuelle (-1,8 %) peut offrir des marges de négociation, surtout pour ceux disposant d'un apport stable et prêts à patienter sur les délais d'achat.
- Pour les vendeurs : la pression sur les prix implique de calibrer les délais de vente et les attentes tarifaires au plus juste pour éviter des décotes plus fortes.
- Pour les locataires : la hausse des loyers pour les nouveaux entrants (5,3 %) signale une rigidité d'offre, qui pèse sur le budget mensuel des ménages cherchant un logement.
Autrement dit, on observe une dichotomie : les valeurs patrimoniales ralentissent, tandis que le coût d'usage du logement (loyer) reste soutenu. Ce décalage est important pour évaluer la portée réelle d'une baisse des prix : elle ne se traduit pas forcément par une baisse immédiate des charges locatives.
Quelques données synthétiques
| Période | Variation des prix |
|---|---|
| Juillet–août 2026 | -0,6 % |
| Sur 12 mois (annuel) | -1,8 % |
| Inflation (septembre 2026) | +1,6 % |
| Hausse des loyers (nouveaux contrats) | +5,3 % |
Sur le plan macroéconomique, le ralentissement de l'inflation à 1,6 % offre à la banque centrale locale une marge de manœuvre pour moduler sa politique monétaire, sans précipiter de hausses de taux supplémentaires. Pour le marché immobilier, cela signifie que le coût du crédit pourrait rester compatible avec des décisions d'achat mesurées, mais la fragilité de la demande et la persistance d'une forte pression sur les loyers modèrent les perspectives.
À court terme, il faudra observer deux signaux : l'évolution des mises en vente (offre disponible) et la tendance des loyers à renouvellement, qui détermineront si la baisse des prix va s'amplifier ou rester limitée à un simple réajustement. Pour les ménages, l'enjeu concret se mesure en mensualités : une baisse de prix n'allège réellement le budget que si elle se traduit par des conditions de financement plus favorables ou par une concurrence accrue entre vendeurs.