Des dégâts massifs et des indemnisations variables selon les contrats
Les violences urbaines du week-end ont laissé un bilan matériel lourd : selon le gouvernement, au moins 3 000 commerces ont été touchés, dont environ un tiers — soit entre 1 000 et 1 500 — victimes de pillages. Les évaluations des pertes demeurent préliminaires, mais les organisations représentatives du commerce évoquent des conséquences financières importantes. À court terme, la question centrale est celle de l'indemnisation : elle dépendra strictement des garanties effectivement souscrites par chaque commerçant et des clauses figurant dans leurs contrats d'assurance.
La garantie dite « Émeutes et mouvements populaires » couvre en principe les dommages matériels liés à ce type d'événements et figure dans la plupart des contrats, selon France Assureurs. Mais cette mention générale ne suffit pas : le périmètre précis — incendie, vol, vandalisme, bris de glace, prise en charge des stocks — varie d'un contrat à l'autre. Les franchises et exclusions peuvent, en outre, limiter fortement le montant remboursé.
Perte de stocks, bris de vitrines, trésorerie : des situations distinctes
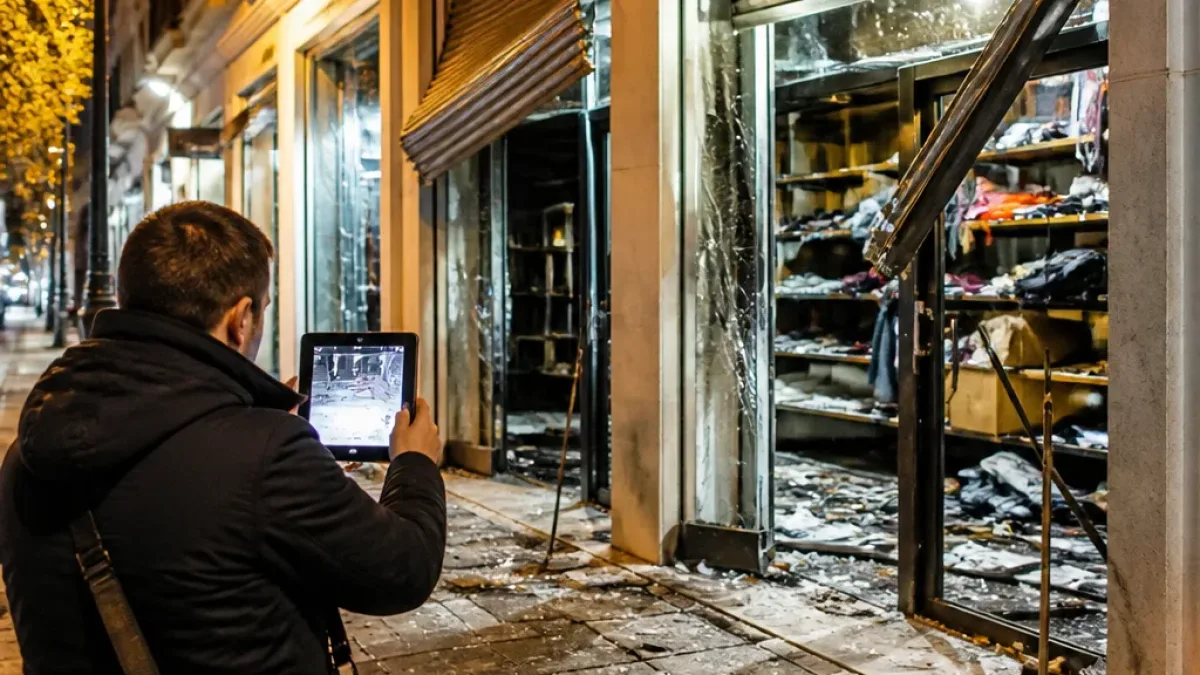
Les sinistres se répartissent entre dégâts matériels visibles (vitrines brisées, locaux endommagés) et vols de marchandises. Pour l'assurance, la couverture des stocks pillés dépend de la souscription explicite à une garantie « vol ». Par ailleurs, la question des pertes d'exploitation — c'est‑à‑dire la prise en charge des pertes de chiffre d'affaires liées à la fermeture partielle ou totale — se pose avec acuité : ces garanties sont « peu souscrites », ce qui laisse de nombreux commerçants exposés.
« On veut éviter d’emmener nos amis commerçants dans des tracasseries de procédures qui n’en finiraient pas »
Le gouvernement a mis la pression sur le secteur assurantiel pour accélérer les expertises et limiter les délais administratifs. La fédération France Assureurs s'est engagée à étendre le délai de déclaration de sinistre à 30 jours au lieu des 5 jours habituels, à faciliter le versement d'acomptes et à accélérer les indemnisations. Ces mesures visent à répondre à l'urgence de trésorerie pour des entreprises dont les fonds de roulement sont immédiatement affectés.
Montants en jeu et enjeux de confiance
Les Chambres de commerce et d'industrie évoquent des pertes susceptibles d'atteindre « des centaines de millions d'euros ». Ce chiffrage, encore approximatif, souligne l'ampleur du risque systémique pour des zones commerciales particulièrement touchées. Au-delà des sommes, c'est la confiance des commerçants dans la capacité du système assurantiel et de l'État à répondre rapidement qui est en jeu.
Ce que doivent vérifier les commerçants
- La présence et l'étendue de la garantie « Émeutes et mouvements populaires » dans leur contrat ;
- La couverture des stocks (garantie vol) et les conditions d'indemnisation associées ;
- La souscription d'une garantie pertes d'exploitation et ses modalités (délai de carence, plafond, justificatifs) ;
- Le montant des franchises applicables et les exclusions éventuelles.
Pour éviter les lenteurs qui aggravent la situation financière, il est recommandé aux commerçants de déclarer sans tarder leur sinistre, de documenter les dégâts (photos, inventaires) et d'anticiper les justificatifs demandés pour les demandes d'acomptes. Les engagements pris par France Assureurs — délai de déclaration allongé et facilitation des acomptes — doivent maintenant se traduire en actes concrets sur le terrain.
| Indicateur | Chiffre |
|---|---|
| Commerces touchés | 3 000 (au moins) |
| Commerces pillés | 1 000 à 1 500 |
| Délai de déclaration promis | 30 jours (au lieu de 5) |
Au final, l'indemnisation effective restera très hétérogène : elle variera selon les polices d'assurance, les franchises, les exclusions et l'existence ou non de garanties de pertes d'exploitation. Le rôle des pouvoirs publics consistera à s'assurer que les engagements de rapidité et d'avance d'indemnités sont tenus, afin de limiter la faillite d'entreprises victimes et d'éviter une dégradation durable du tissu commercial.