Un risque de dépendance accrue au gaz étranger
Selon une nouvelle modélisation publiée par Wood Mackenzie, l'Union européenne pourrait voir la part du gaz importé atteindre plus de 98% de sa consommation en 2050 si les investissements dans les champs gaziers locaux restent au point mort. Ce scénario place au cœur du débat la capacité des États et des opérateurs à décider, dans les prochaines années, d'orientations industrielles et politiques qui auront des effets sur plusieurs décennies.
Des scénarios contrastés qui pèsent en milliards de m3
Le cabinet britannique a présenté plusieurs trajectoires. L'écart cumulé entre le scénario le plus bas et le plus élevé représente près de 1 000 milliards de mètres cubes (bcm) — un volume équivalent à environ trois années de la demande actuelle de l'UE. Ces différences traduisent des choix d'investissement dans les secteurs amont et des évolutions géopolitiques qui définiront l'évolution de l'offre.
- Importations aujourd'hui: environ 85% de la consommation de gaz de l'UE.
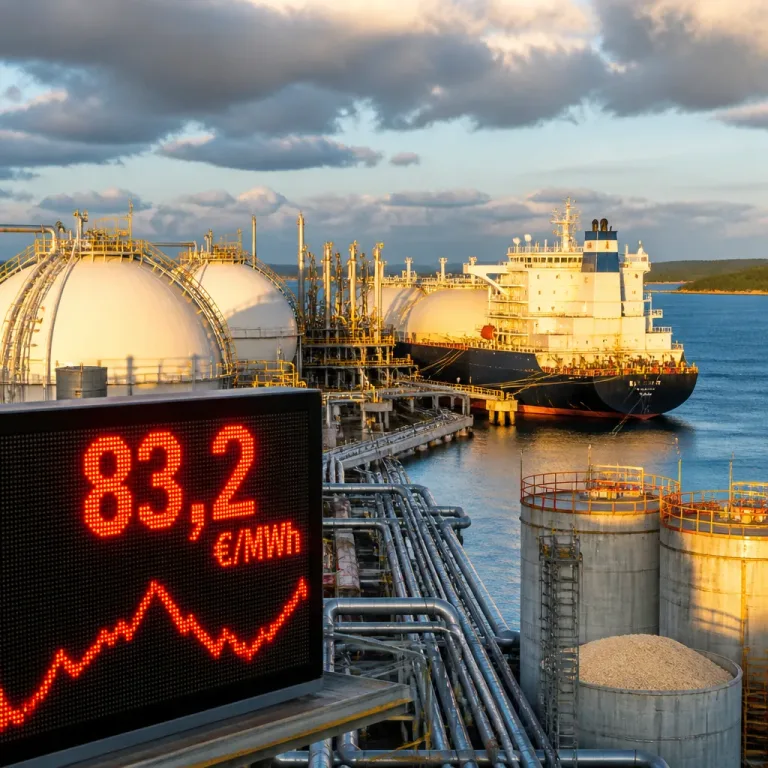
- Part du GNL: autour de 40% actuellement, potentiellement 63% en 2050.
- Origine du GNL: Wood Mackenzie estime que 77% de ce GNL pourrait provenir des États-Unis.
Conséquences pour les marchés et pour le consommateur français
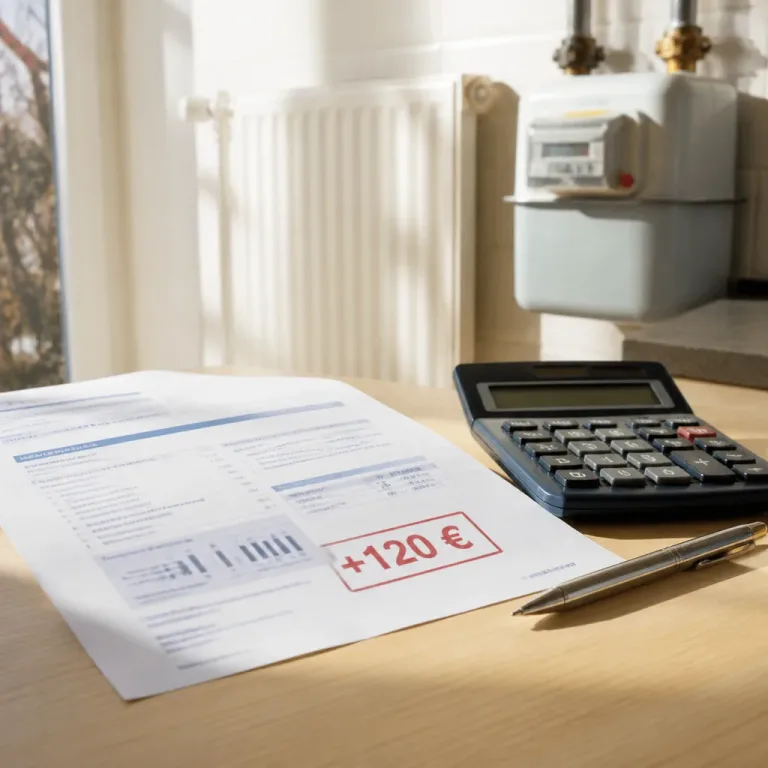
Cette évolution intervient alors que les ménages français observent déjà une pression sur leurs factures: la Commission de régulation de l'énergie anticipe une hausse d'environ 120 euros sur la facture de gaz pour 2026. Une dépendance accrue au GNL exporté, en particulier depuis l'autre côté de l'Atlantique, rendra les prix européens sensibles aux développements du marché global du gaz liquéfié et aux décisions d'investisseurs américains.
Production domestique en recul dans le scénario sans nouveaux investissements
Pour les États membres disposant de capacités amont, la production nationale est un facteur déterminant. Dans le scénario dit « bas », sans nouveaux investissements, la production chute de 43 bcm en 2028 à seulement 2 bcm en 2050, amplifiant d'autant le besoin d'importations.
| Indicateur | Aujourd'hui | Projection 2050 (Wood Mackenzie) |
|---|---|---|
| Part d'importation | 85% | ~98% |
| Part du GNL | 40% | 63% |
| Part du GNL en provenance des États-Unis | — | 77% |
Un choix politique pour les cinq prochaines années
Wood Mackenzie souligne que les décisions prises d'ici cinq ans — en matière de permissions d'exploitation, de politiques énergétiques, et d'incitations aux investissements — orienteront la trajectoire réelle. Le débat porte donc sur l'accroissement de l'offre locale, la diversification des approvisionnements et la résilience face aux chocs internationaux. Pour la France, où la facture des ménages est déjà affectée, ces orientations auront un impact concret sur les coûts énergétiques et la souveraineté d'approvisionnement.
La question posée par l'étude n'est pas seulement technique: elle engage aussi des arbitrages entre ambition climatique, sécurité d'approvisionnement et acceptabilité sociale des projets d'extraction et d'infrastructures.