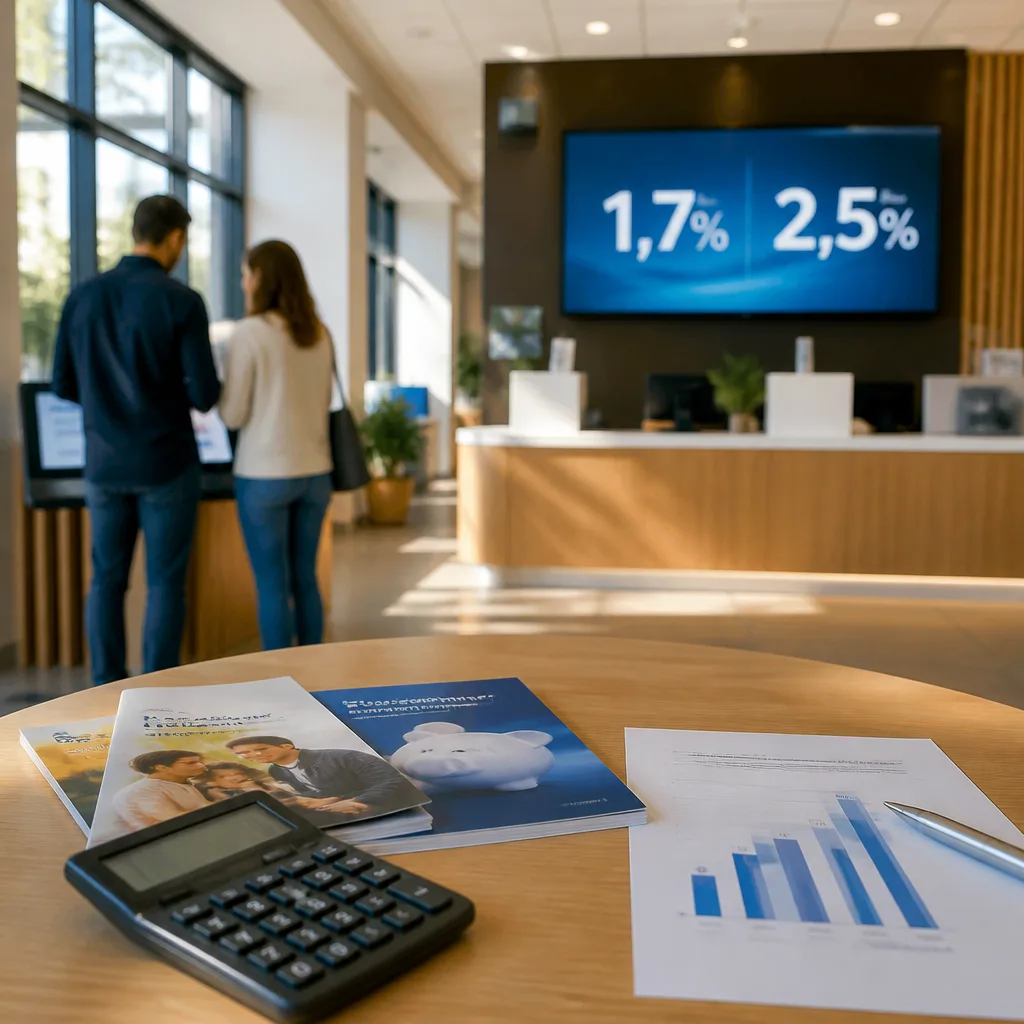
Un mouvement de taux qui reprend après plusieurs mois de stabilité
Le taux du Livret A a été relevé à 1,7% au 1er août, tandis que celui du Livret d'épargne populaire (LEP) reste fixé à 2,5%. C'est le premier ajustement notable depuis début 2023, et la prochaine fenêtre de révision, programmée en février 2027, suscite déjà l'attention des épargnants et des acteurs financiers.
Comment le niveau futur sera déterminé
La méthode de calcul officielle prend en compte deux composantes : le taux interbancaire court (€ster) et l'inflation hors tabac. À date, le €ster est situé autour de 2,183%. La Banque centrale européenne ayant relevé ses taux directeurs récemment, cette composante devrait, toutes choses égales par ailleurs, exercer une pression haussière sur le calcul réglementaire.
En revanche, l'autre variable — l'inflation hors tabac — reste plus incertaine : après une baisse sur plusieurs années, elle a rebondi au printemps. La combinaison de ces deux éléments conduit certains observateurs à anticiper des taux supérieurs pour les livrets réglementés.
- Échéance clé : février 2027 (révision des taux).
- Composantes : €ster (~2,183%) + inflation hors tabac.
- Décision finale : annoncée par le ministre de l'Économie, sur proposition de l'institution monétaire ; confirmation attendue en janvier.
Des projections chiffrées — prudence
En appliquant la formule, des simulations obtenues par des médias spécialisés aboutissent à un scénario où le Livret A grimperait à environ 2,4% et le LEP à 2,9%. Ces chiffres restent des estimations et dépendent fortement de l'évolution des prix hors tabac d'ici la prochaine révision. Par ailleurs, les autorités disposent d'une marge discrétionnaire : elles peuvent décider, au dernier moment, d'accentuer la hausse ou au contraire de l'atténuer pour des motifs politiques ou conjoncturels.
| Produit | Taux actuel | Projection évoquée |
|---|---|---|
| Livret A | 1,7% | ~2,4% |
| LEP | 2,5% | ~2,9% |
| €ster | ~2,183% (niveau observé) | |
Ce que cela change pour les épargnants
Une remontée des taux réglementés redonne de l'attractivité aux livrets, d'autant que ces placements restent disponibles sans risque de perte en capital et immédiatement disponibles. Pour autant, la hausse éventuelle reste modérée en valeur absolue — un point ou quelques dixièmes seulement — et ne remplacera pas, pour les objectifs de long terme ou de rendement réel, des solutions plus risquées comme l'assurance-vie en unités de compte ou les placements en actions.
Encadrement juridique et précautions
Au-delà du taux, des règles pratiques doivent être rappelées : par exemple, les sommes déposées sur un livret au nom d'un mineur appartiennent à l'enfant et ne peuvent pas être récupérées par les parents en cas de difficulté, sauf en ce qui concerne les intérêts, selon une avocate spécialisée citée par des médias régionaux :
« Un dépôt sur un livret peut être considéré comme une donation. Les sommes qui apparaissent sur le compte bancaire appartiennent à l’enfant, de manière irrévocable et définitive »
Jusqu'à la confirmation officielle en début d'année, les épargnants gagneront à suivre l'évolution de l'inflation hors tabac et les décisions de la BCE. La hausse probable du €ster plaide en faveur d'une augmentation des taux réglementés, mais le montant final restera le résultat d'un arbitrage entre données économiques et choix politiques.