
Marchés : nervosité sur actions et obligations
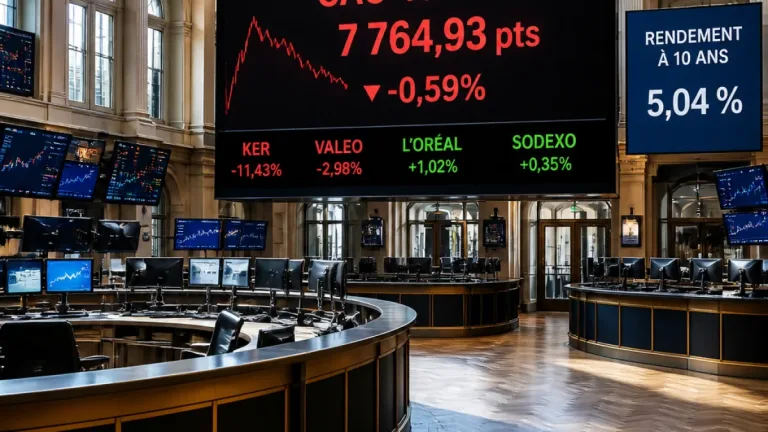
La séance parisienne de jeudi s'est soldée par un repli significatif : l'indice CAC 40 a perdu 1,39 %, clôturant à 7.811,26 points, après une hausse la veille. Ce mouvement reflète une combinaison de facteurs exogènes et domestiques qui pèsent à la fois sur les valeurs cycliques et sur la perception du risque souverain.
La dette française sous pression
Sur le marché obligataire, le rendement de la dette française à dix ans a poursuivi sa remontée, franchissant nettement le seuil des 5 %. À la clôture, le rendement s'établissait autour de 5,07 % (contre 5,01 % la veille), tandis que l'écart avec l'Allemagne — indicateur clé de défiance des investisseurs — a atteint près de 1,74 point, un niveau inédit depuis la crise souveraine de 2011. Ces signaux témoignent d'une sensibilité accrue aux incertitudes politiques et budgétaires autour du projet de budget 2027 et dans le contexte d'une campagne présidentielle à venir.
« L'évolution de la situation au Moyen-Orient reste donc déterminante », souligne Andreas Lipkow, de CMC Markets.
Les tensions géopolitiques amplifient la volatilité : la flambée des prix de l'énergie, avec des cours du gaz sur des sommets inédits depuis fin 2022, renforce l'inflation importée et pèse sur les marges et les valorisations.
Impact sectoriel : le luxe freiné
Le compartiment du luxe a été l'un des plus touchés. Le groupe Hermès a reculé de 4,94 %, à 1.289,50 euros, entraînant une partie de la cote avec lui. La concentration des valeurs de croissance et de consommation de prestige dans l'indice renforce la corrélation entre résultats d'entreprises et mouvements de marché lorsque le sentiment se dégrade.
- CAC 40 : 7.811,26 (-1,39 %)
- Clôture précédente : 7.921,68 (+1,06 % la veille)
- Rendement 10 ans France : ~5,07 %
- Spread France/Allemagne : ~1,74 point
- Hermès : -4,94 %, 1.289,50 €
| Indicateur | Valeur |
|---|---|
| CAC 40 (clôture) | 7.811,26 |
| Variation | -1,39 % |
| Rendement 10 ans (France) | ~5,07 % |
| Spread FR/DE | ~1,74 point |
Conséquences et perspectives
La combinaison d'un pétrole et d'un gaz en hausse et d'un repositionnement des investisseurs sur le risque souverain peut conduire à deux conséquences principales : une hausse du coût de financement pour l'État et une pression accrue sur les secteurs sensibles aux taux et à l'énergie. Les acteurs du marché surveilleront de près les publications budgétaires, ainsi que tout signe d'apaisement géopolitique susceptible de détendre les cours de l'énergie.
Il convient de rappeler que les mouvements observés aujourd'hui résultent d'un ensemble de forces — géopolitiques, macroéconomiques et politiques — et que la performance passée ne préjuge pas de l'évolution future. Les investisseurs devront calibrer leur exposition en fonction de l'évolution des taux, des indicateurs macro et des annonces officielles sur le budget.
Les prochaines séances seront déterminantes pour savoir si la hausse des rendements constitue un point d'inflexion durable pour la prime de risque française ou une simple respiration dans un marché encore marqué par une forte incertitude.