Un bilan chiffré qui interroge l'immobilisme des épargnants
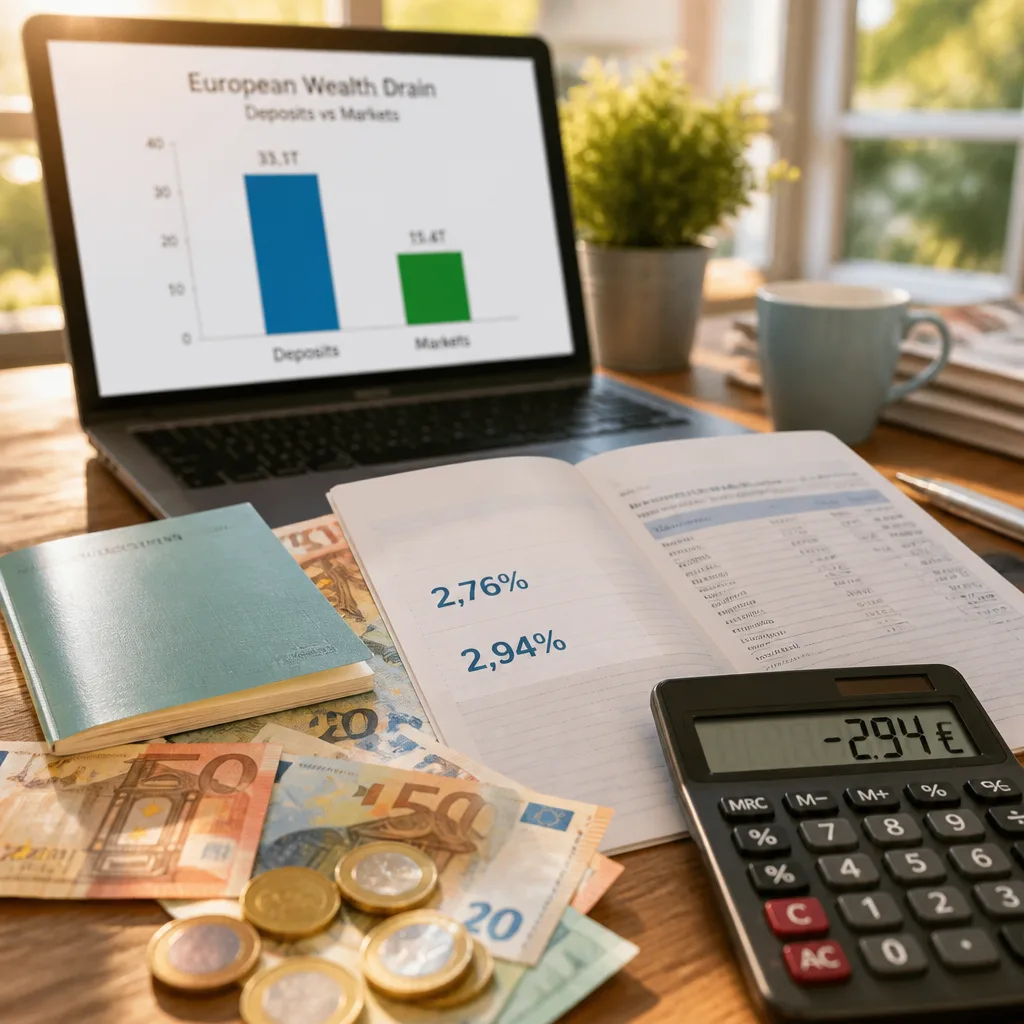
Selon le European Wealth Drain Index publié par Revolut, laisser son argent sur des comptes peu rémunérateurs entraîne une érosion sensible du pouvoir d'achat des ménages. L'étude combine une enquête auprès de 20 007 adultes dans 20 États membres et des données officielles sur les dépôts et l'inflation. Sur l'ensemble de l'échantillon, le rendement moyen des dépôts à un an est de 2,76 %, alors que l'inflation atteint 2,94 %. Concrètement, cela signifie que, en moyenne, un épargnant voit sa capacité d'achat diminuer.
Pertes réelles et coût d'opportunité
Revolut calcule deux ordres de pertes :
- la perte de pouvoir d'achat liée à l'inflation : 294 € perdus par tranche de 10 000 € en banque ;
- le coût d'opportunité comparé à la performance annualisée du MSCI Europe ETF sur 10 ans (à 9,06 %) : 638 € renoncés par tranche de 10 000 € chaque année.
Appliqué aux 6,3 billions d'euros de dépôts identifiés par l'étude, le manque à gagner en termes de capital de croissance potentiellement disponible pour les entreprises européennes est estimé à 422 milliards d'euros par an.
| Indicateur | Valeur |
|---|---|
| Rendement moyen des dépôts | 2,76 % |
| Inflation moyenne | 2,94 % |
| MSCI Europe (rendement annualisé 10 ans) | 9,06 % |
| Perte réelle par 10 000 € | 294 € |
| Coût d'opportunité par 10 000 € | 638 € |
| Dépôts peu rémunérés totaux | 6,3 billions d'euros |
Pourquoi les ménages restent inactifs ?
L'enquête identifie plusieurs freins comportementaux et pratiques. Deux tiers des personnes n'ont jamais changé d'établissement pour obtenir un taux plus attractif. Parmi les motifs invoqués : 26 % préfèrent leur banque actuelle, 18 % jugent les écarts marginaux et 15 % ignorent où chercher une meilleure offre. Par ailleurs, près de la moitié des répondants (46 %) surestiment ou sous-estiment leur rendement net d'inflation, et 19 % ne perçoivent pas l'impact de l'inflation sur leur épargne.
Fragmentation des outils et manque d'épargne
La multiplication des applications financières ne facilite pas la prise de décision : plus de la moitié des sondés utilisent plusieurs applis, et 45 % d'entre eux estiment que cette fragmentation ralentit leurs mises en investissement. À cela s'ajoute la réalité qu'un Européen sur cinq ne détient aucune épargne, renforçant la polarisation entre ménages vulnérables et autres.
Conséquences pour les politiques publiques et les marchés
Le constat alimente deux pistes d'analyse : l'argument du manque d'informations et de conseils — qui plaide pour davantage d'éducation financière et d'outils comparatifs —, et la solution réglementaire plus active, comme l'inscription automatique déjà utilisée pour accroître la participation aux dispositifs de retraite. La Commission européenne pousse de son côté à mieux orienter l'épargne vers les marchés de capitaux pour financer l'économie réelle ; ces chiffres donnent un poids chiffré à ce débat.
Un signal d'alarme pour les épargnants et les autorités
Pour les détenteurs d'épargne, le message est clair : l'inertie a un coût chiffrable, tant en pouvoir d'achat immédiat qu'en renoncement à une croissance possible du capital. Pour les autorités, l'enjeu est de concevoir des réponses qui combinent information, facilitation de la mobilité financière et éventuellement des mécanismes incitatifs ou automatiques pour rediriger une partie des dépôts vers des instruments plus dynamiques, sans pour autant négliger la fonction première des comptes liquides : la disponibilité et la sécurité des fonds.