Un coup de pouce limité pour le pouvoir d’achat des ménages
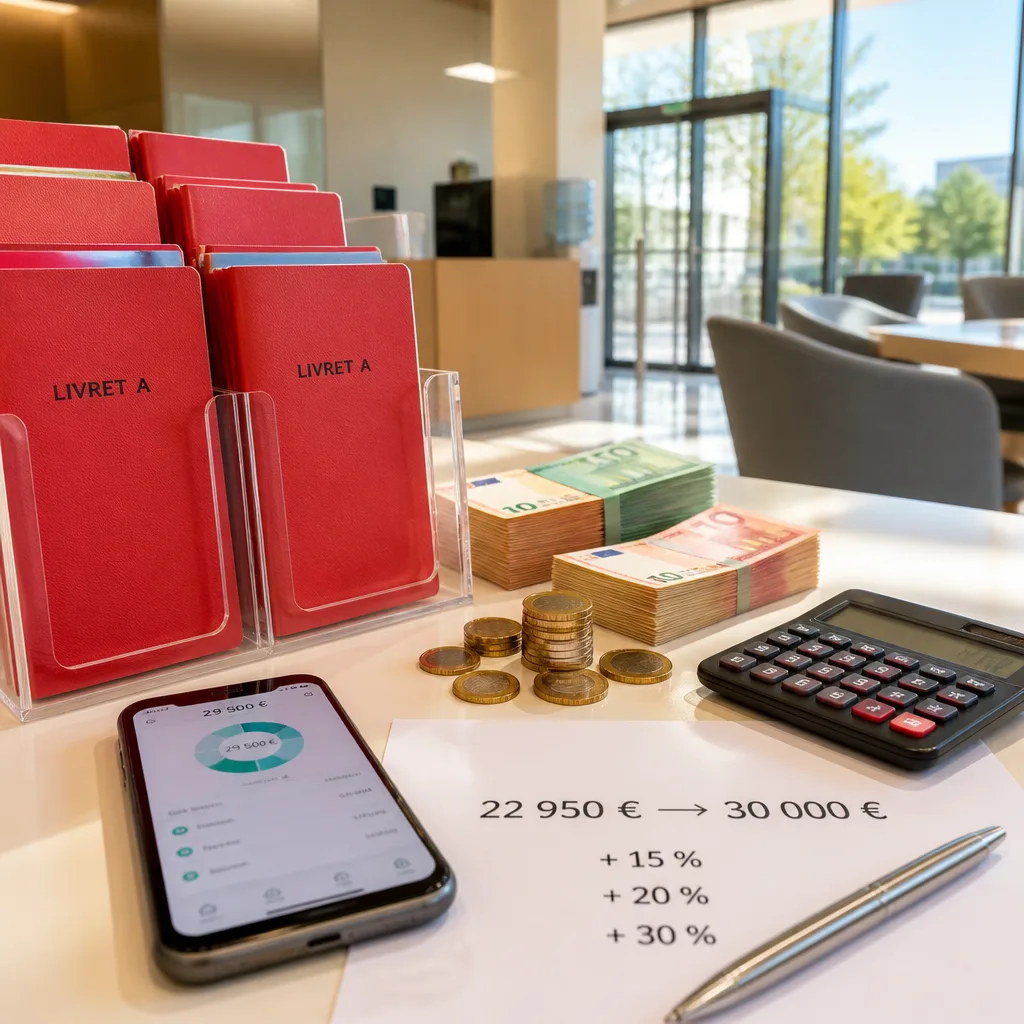
Le projet de porter le plafond des versements du Livret A de 22 950 € à 30 000 €, annoncé début septembre par la ministre de la Transition écologique, vise à canaliser une partie de l’épargne réglementée vers le Plan national d’adaptation au changement climatique. La proposition a reçu un accueil favorable de la Caisse des Dépôts, mais reste à arbitrer par Matignon et Bercy.
Des encours considérables et une concentration importante
Les chiffres soulignent l’enjeu : les encours de l’enveloppe défiscalisée (livret A et apparentés) s’élevaient à 443,7 milliards d’euros fin août 2026. Si seulement 15 % des livrets A atteignent le plafond actuel, ces derniers concentrent près de 47 % de l’encours total. À ce titre, un relèvement de plafond peut mobiliser des sommes significatives : l’estimation mentionnée est d’environ 10 milliards d’euros potentiellement supplémentaires.
« Jamais les Français n’ont autant épargné, alors que rarement l’épargne n’a aussi peu rapporté. »
Cette phrase tirée d’un rapport parlementaire rappelle le paradoxe : malgré des volumes d’épargne élevés, la rémunération réelle de l’épargne populaire reste faible.
Quel bénéfice concret pour un détenteur du Livret A ?
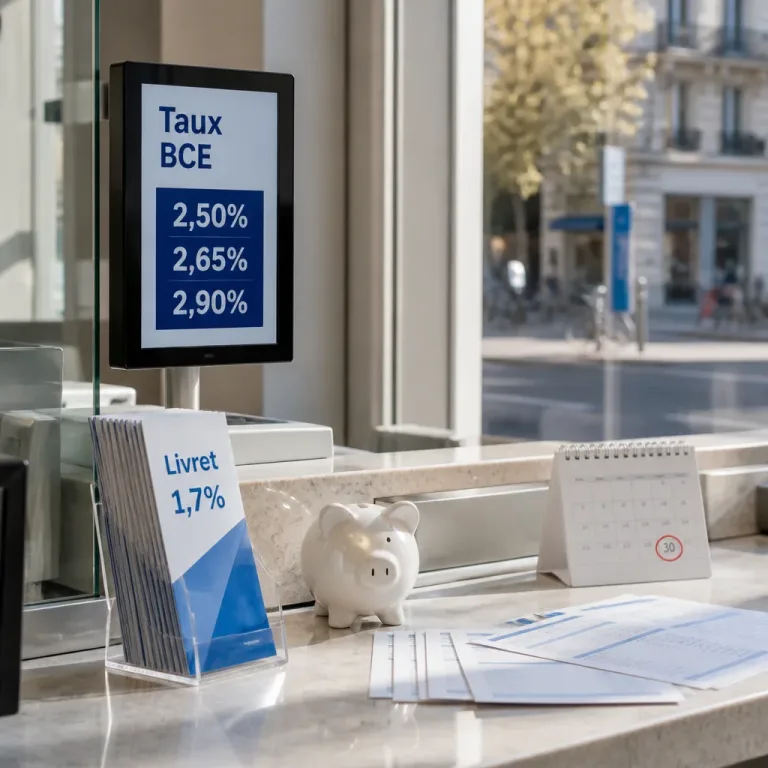
Sur le plan individuel, le gain attendu est modeste. Au taux en vigueur depuis août 2026 de 1,7 %, la marge supplémentaire offerte par un plafond relevé de 22 950 € à 30 000 € ne représente qu’une centaine d’euros par an pour un épargnant qui saturerait son livret :
- Différence de capacité d’épargne : 7 050 €
- Rendement au taux de 1,7 % : un supplément d’intérêt d’un peu plus de 100 € par an.
| Plafond | Capacité supplémentaire | Gain annuel approximatif (à 1,7 %) |
|---|---|---|
| 22 950 € (actuel) | — | — |
| 30 000 € (proposé) | 7 050 € | ≈ 120 € (soit « un peu plus de 100 € » selon l’étude) |
Les banques et l’arbitrage des flux
Les établissements bancaires se montrent réservés. Le relèvement du plafond modifierait les arbitrages entre produits d’épargne : une partie des dépôts actuellement placés sur livrets bancaires ou comptes à terme pourrait migrer vers le Livret A, créant des tensions de gestion des ressources pour les banques. Le Cercle de l’Épargne avertit que ce mouvement pourrait entraîner des surcoûts pour les réseaux, même si une fraction des fonds reste affectée au bilan bancaire.
Un instrument destiné au financement public — mais à quel prix politique et technique ?
L’objectif affiché est clair : dégager des capacités de financement pour l’adaptation au changement climatique. Sur le plan macroéconomique, une hausse du plafond pourrait apporter de l’ordre de 10 milliards d’euros supplémentaires dans l’enveloppe défiscalisée. Reste à trancher les arbitrages politiques (Bercy vs ministère concerné), les modalités techniques de transfert et les implications pour les taux et la liquidité interbancaire.
En conclusion
Porter le plafond du Livret A à 30 000 € constituerait un levier simple pour mobiliser davantage d’épargne réglementée vers des objectifs publics. Pour les ménages, l’effet direct sur le revenu d’épargne serait limité — quelques dizaines à centaines d’euros par an pour les épargnants concernés. Pour le système bancaire, l’impact tient surtout aux conséquences de redistribution des dépôts et aux coûts opérationnels que cela pourrait entraîner. Les arbitrages politiques et techniques à venir détermineront si la mesure passe du principe à la pratique.