Un problème de coûts du financement plutôt que de solvabilité immédiate
Le débat actuel sur les dettes publiques mondiales met en lumière un point central : les grandes économies ne sont pas forcément menacées par un défaut soudain, mais par une hausse durable des taux d’intérêt à long terme qui alourdirait très fortement le service de la dette. C’est l’analyse dominante développée par des économistes du cercle des spécialistes interrogés récemment.
Des déficits structurellement élevés dans plusieurs grands pays
Les déficits annoncés pour 2026 montrent l’ampleur du phénomène : 6,5 % du PIB pour les États-Unis selon le Congressional Budget Office, autour de 5,2 % du PIB en France et environ 4,5 % du PIB au Royaume-Uni. Ces niveaux coexistent avec des plans de soutien économique et une hausse des dépenses, notamment militaires, qui pèsent sur les comptes publics.
- États-Unis : déficit élevé et dette supérieure à 100 % du PIB, mais faible détention étrangère de la dette et souveraineté monétaire.
- Japon : dette très élevée (près de 249 % du PIB) mais domination de créditeurs domestiques.
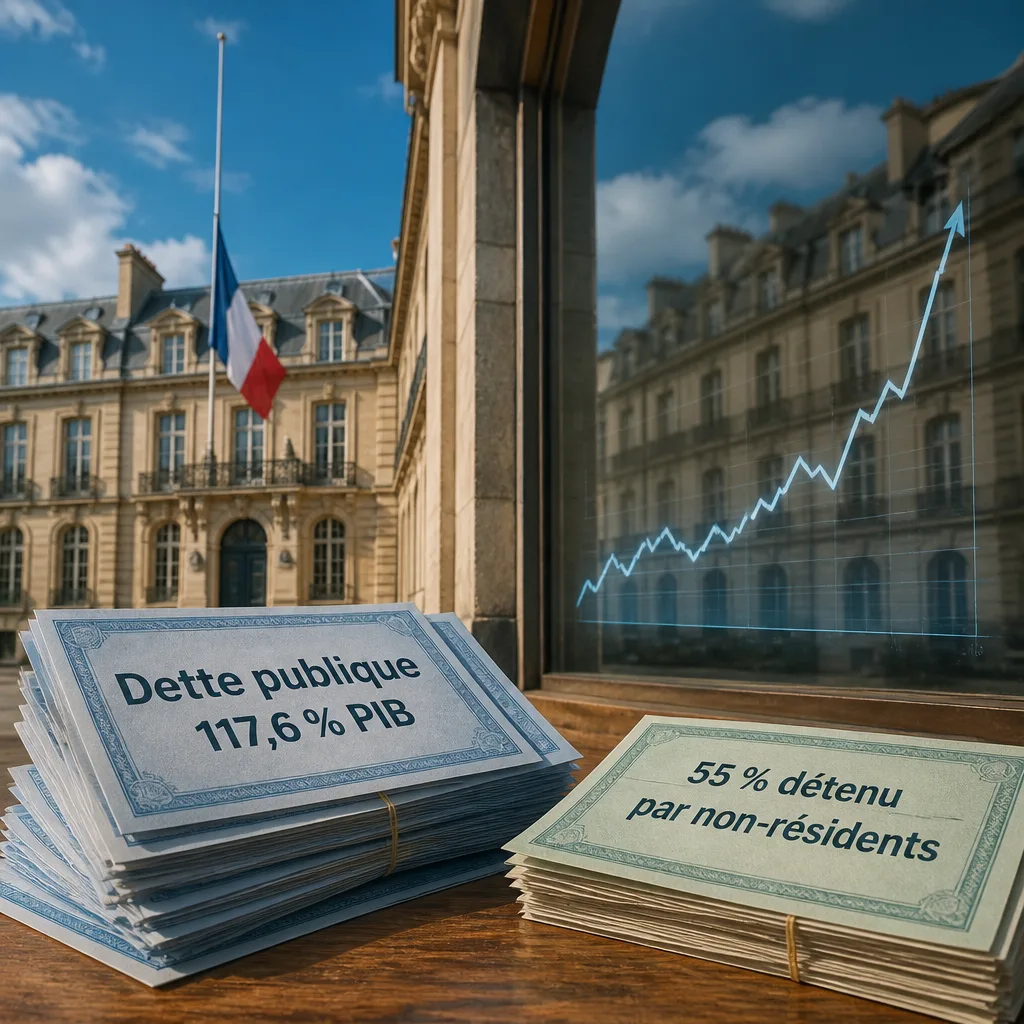
- France : dette autour de 117,6 % du PIB avec 55 % détenue à l’étranger, pressions fiscales déjà élevées.
Pourquoi le risque de défaut reste faible pour la plupart des grandes économies
Plusieurs facteurs expliquent que le défaut souverain demeure improbable pour les grandes puissances : la capacité d’ajustement fiscal (possibilité d’augmenter les impôts), la détention domestique de la dette dans certains pays et la possibilité pour les banques centrales d’acheter des titres publics en cas de tension. Aux États-Unis et au Japon, la part de la dette détenue par des non-résidents est relativement limitée (23 % pour les États-Unis et 12 % pour le Japon), ce qui réduit la vulnérabilité aux retraits de capitaux étrangers.
| Pays | Dette (% PIB) | Déficit 2026 (% PIB) | Part détenue par l'étranger |
|---|---|---|---|
| Japon | 249 % | — | 12 % |
| États-Unis | 123,3 % | 6,5 % | 23 % |
| France | 117,6 % | ~5,2 % | 55 % |
La France : vulnérabilité spécifique dans le système européen
La situation française est particulière. Avec une part importante de dettes détenues à l’étranger et une pression fiscale déjà élevée, la marge de manœuvre budgétaire est plus limitée. De plus, n’ayant pas la souveraineté monétaire pour frapper la monnaie, la France ne peut pas recourir aux mêmes leviers que les États disposant d’une banque centrale émettrice de leur monnaie nationale.
Le rôle de la BCE et les filets de protection européens
Pour autant, un défaut français est jugé hautement improbable car il poserait un risque systémique pour la zone euro : remettre en question la confiance dans les dettes libellées en euro pourrait entraîner des perturbations majeures. La Banque centrale européenne dispose d’instruments pour intervenir, notamment des mécanismes destinés à protéger la transmission de la politique monétaire entre pays membres (comme le Transmission Protection Instrument), dont l’usage est évoqué comme une possibilité en cas de forte tension sur la dette française.
Implications pratiques pour les finances publiques et les ménages
Concrètement, le scénario le plus préoccupant est celui d’une hausse prolongée des taux long terme : cela augmenterait les coûts de refinancement des États, limiterait les marges fiscales et pourrait contraindre les dépenses publiques (investissement, services sociaux). Pour les ménages et les entreprises, des taux plus élevés freinent le crédit, pèsent sur l’investissement et ralentissent la croissance, aggravant à terme le ratio dette/PIB.
En résumé, la crise à venir n’est pas nécessairement un risque de défaut massif mais plutôt une épreuve de résistance aux taux d’intérêt. Les choix budgétaires et les réponses des autorités monétaires détermineront la trajectoire et la gravité des tensions à venir.