Marchés en marge : hausse limitée malgré la fermeté des banques centrales
Les indices actions mondiaux ont affiché des variations contenues vendredi, clôturant une semaine marquée par une forte préoccupation des investisseurs au sujet de la trajectoire des taux d'intérêt et de l'inflation. Après des échanges volatils, Wall Street a corrigé des pertes matinales et fini en légère hausse pour certains indices, tandis que l'Europe a subi une baisse globalement plus nette.
Sur la séance, le Dow Jones a terminé en retrait, alors que le S&P 500 et le Nasdaq ont fini en territoire positif. Sur la semaine, cependant, le bilan reste contrasté : le Dow et le S&P 500 enregistrent des pertes, le Nasdaq se distingue par une progression.
| Indice | Variation séance |
|---|---|
| Dow Jones | -0,18 % |
| S&P 500 | +0,17 % |
| Nasdaq Composite | +0,40 % |
| Actions en Europe | -1,1 % |
| Indice MSCI mondial | +0,07 % |
Les flux sectoriels montrent des disparités importantes : les segments des matériaux, des services aux collectivités et de l'immobilier ont pesé sur la séance, tandis que les valeurs de technologie et d'industrie ont soutenu les gains.
Banques centrales et prix de l'énergie, les moteurs du marché
Au cœur des débats, la politique monétaire a pris le dessus. Les investisseurs digèrent l'idée d'une période prolongée de taux élevés : la perspective de nouvelles hausses par la Réserve fédérale et d'autres banques centrales pèse sur les anticipations de croissance et sur le prix des actifs risqués. La poussée des rendements obligataires renchérit le coût du capital, ce qui affecte directement la valorisation des entreprises.
"Le marché prend conscience d'un environnement de taux d'intérêt plus élevés pour l'avenir"
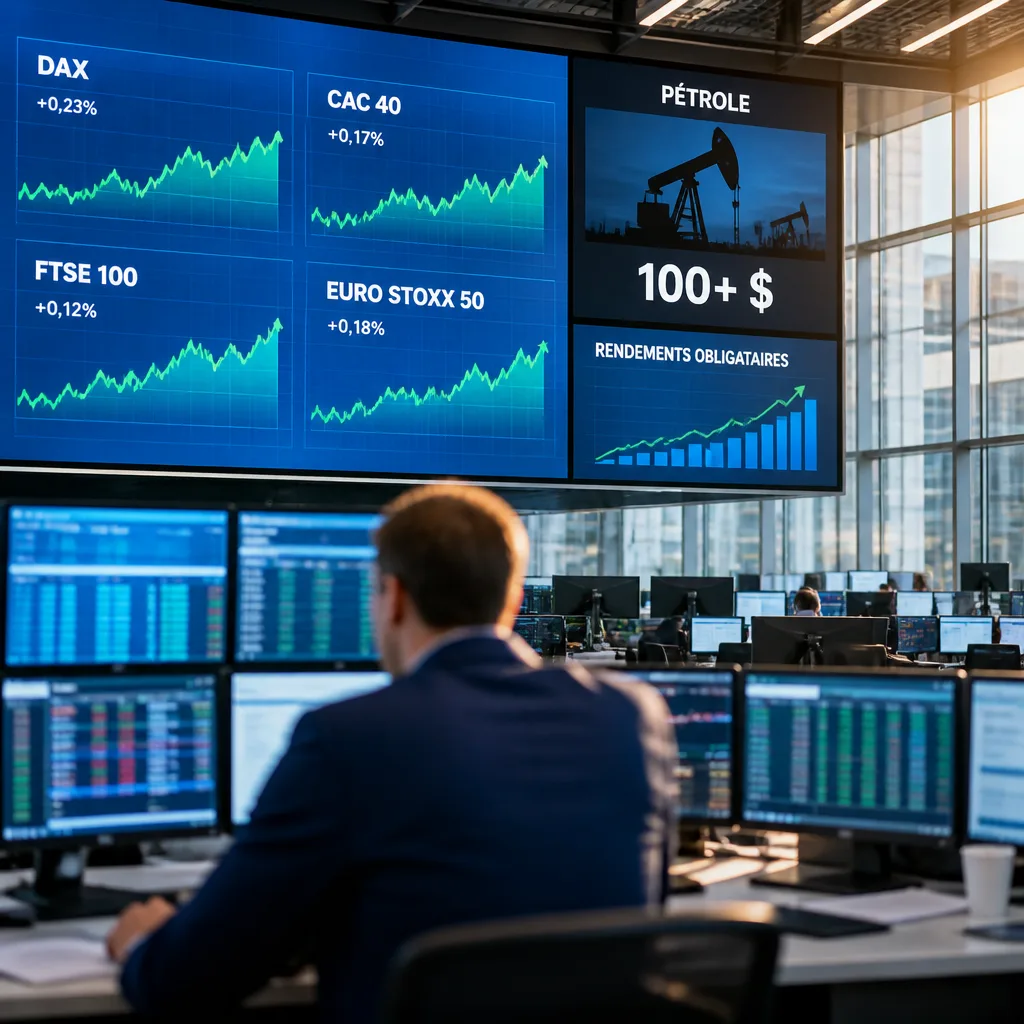
Cette citation résume l'état d'esprit des investisseurs face à une normalisation monétaire plus stricte. À cela s'ajoute un choc d'offre international : la guerre au Moyen-Orient, désormais proche de sept mois, maintient le baril de pétrole au-dessus de 100 dollars, renforçant les pressions inflationnistes et alimentant les craintes d'un ralentissement économique.
- La hausse des taux rend les emprunts publics et privés plus coûteux et alourdit la charge de la dette.
- Des prix de l'énergie élevés freinent le pouvoir d'achat des ménages et pèsent sur les marges des entreprises.
- Les variations sectorielles traduisent une rotation des portefeuilles vers des valeurs perçues comme plus résilientes.
Cas notable : le Japon relève ses taux
Sur le front des décisions, la Banque du Japon a surpris en relevant ses taux à 1,25 %, un niveau inédit depuis trois décennies. Cette évolution a provoqué une baisse du yen et une vente d'obligations d'État japonaises. Le resserrement, bien qu'attendu par certains, a été contesté en interne, deux membres du conseil s'étant opposés à la mesure.
Pour les investisseurs français et européens, ces mouvements internationaux impliquent plusieurs conséquences concrètes : hausse possible des coûts d'emprunt pour les entreprises, volatilité accrue des marchés d'actions et obligations, et risque d'impacts sur la consommation si l'inflation reste élevée. Les épargnants confrontés à un rendement réel négatif cherchent à rééquilibrer leurs placements, ce qui alimente les rotations sectorielles observées cette semaine.
En résumé, la semaine s'achève sur un marché prudent, sensible aux décisions des banques centrales et aux développements géopolitiques. Tant que la dynamique des prix de l'énergie et les anticipations de taux resteront élevées, l'environnement financier devrait conserver des périodes de volatilité et de dispersion entre secteurs.