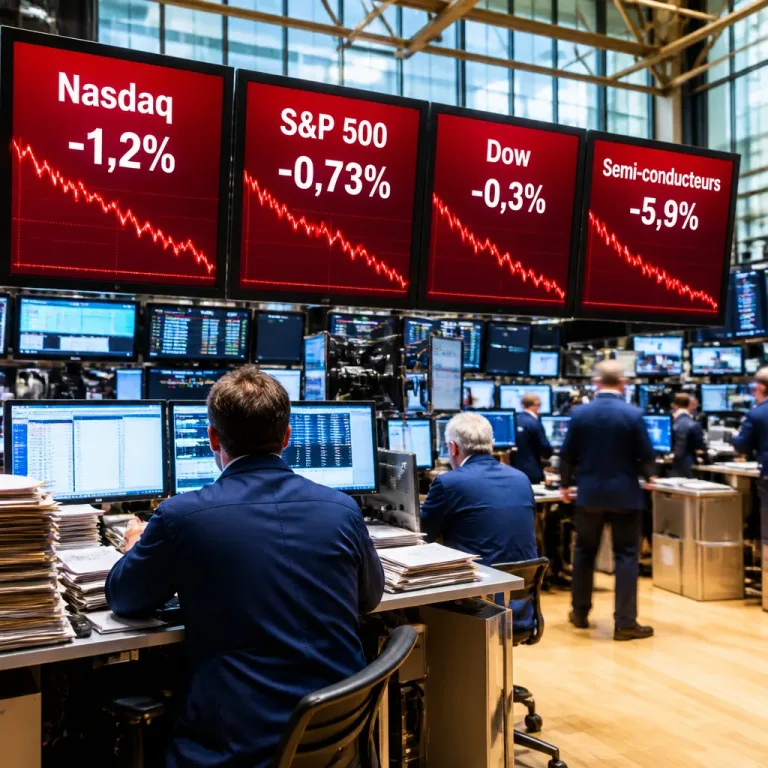
Les marchés américains ont temporisé vendredi, digérant une flambée récente alimentée par un regain de confiance envers la Réserve fédérale. Les investisseurs prennent du recul après une session marquée par des gains nets, tandis que les signaux monétaires et le prix du pétrole continuent de structurer l’arbitrage entre actions et obligations.
Une banque centrale plus ferme que prévu
La Réserve fédérale a confirmé une hausse de ses taux de l’ordre de 25 points de base, la première depuis l’été 2023, et a laissé entrevoir la possibilité d’un nouveau relèvement en 2026. Ce positionnement, jugé plus ferme qu’anticipé par une partie des intervenants, a d’abord été accueilli positivement par les marchés, qui y voient un renforcement de la crédibilité de la Fed face aux tensions politiques et à la montée des prix de l’énergie.
« Le marché a connu une forte hausse hier, il est normal que les investisseurs souhaitent assimiler leurs gains après un mouvement aussi important » — Steve Sosnick, Interactive Brokers
Conséquences pour les taux et les indices
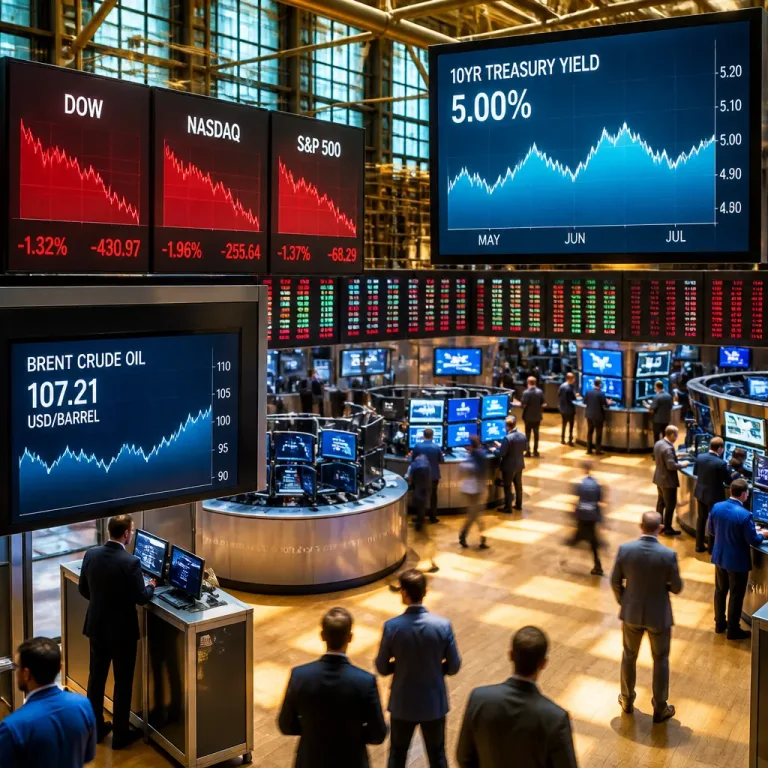
La remontée des rendements obligataires s’est poursuivie légèrement après une détente la veille : le rendement du Trésor américain à dix ans est repassé à 4,99 %, contre 4,93 % à la clôture précédente. Ce mouvement pèse sur l’appétit pour le risque et incite certains intervenants à sécuriser des plus-values réalisées.
- Volume : prise de bénéfices après une séance haussière importante.
- Taux : rendement 10 ans US à 4,99 %, signe d’un ajustement en cours.
- Pétrole : cours du brut toujours élevés, WTI et Brent au‑dessus de 100 $US, facteur inflationniste.
Le prix du pétrole, un élément central
Les cours du pétrole restent un déterminant majeur du sentiment : la poussée du brut liée aux tensions géopolitiques au Moyen‑Orient entretient les craintes inflationnistes, ce qui renforce la nécessité pour la Fed de conserver une posture restrictive. À l’inverse, toute détente sensible des prix de l’énergie pourrait alléger la pression sur les taux réels et soutenir les actions cycliques.
Perspectives et marges de manœuvre
Les spécialistes jugent que les marchés peuvent absorber un resserrement supplémentaire « modéré » : une hausse supplémentaire de l’ordre d’un quart à une demi‑point ne devrait pas, selon certains intervenants, déstabiliser le système si elle s’inscrit dans une trajectoire prévisible. Reste que l’incertitude sur la trajectoire des prix de l’énergie et sur la dynamique de la croissance mondiale garde une part d’ombre sur les prévisions.
Enfin, côté données économiques, la production industrielle américaine est restée stable en août par rapport à juillet, une lecture en deçà des attentes qui pourrait tempérer les anticipations d’inflation sous-jacente à court terme. Les investisseurs devront continuer à suivre de près les publications macroéconomiques et les commentaires de la Fed : la performance passée ne présage en rien des évolutions futures.
| Indicateur | Valeur |
|---|---|
| Rendement 10 ans US | 4,99 % |
| Rendement 10 ans (clôture précédente) | 4,93 % |
| Cours du pétrole (WTI / Brent) | > 100 $US |
| Ouverture TSX | en baisse d’environ 150 points |
En somme, la séance de stabilisation en cours reflète à la fois une normalisation après une forte hausse et une appréciation accrue du risque macroéconomique lié aux taux et au pétrole. Les investisseurs français et européens surveilleront l’évolution des rendements et des matières premières pour ajuster leurs positions avant la prochaine salve de données et de décisions de politique monétaire.