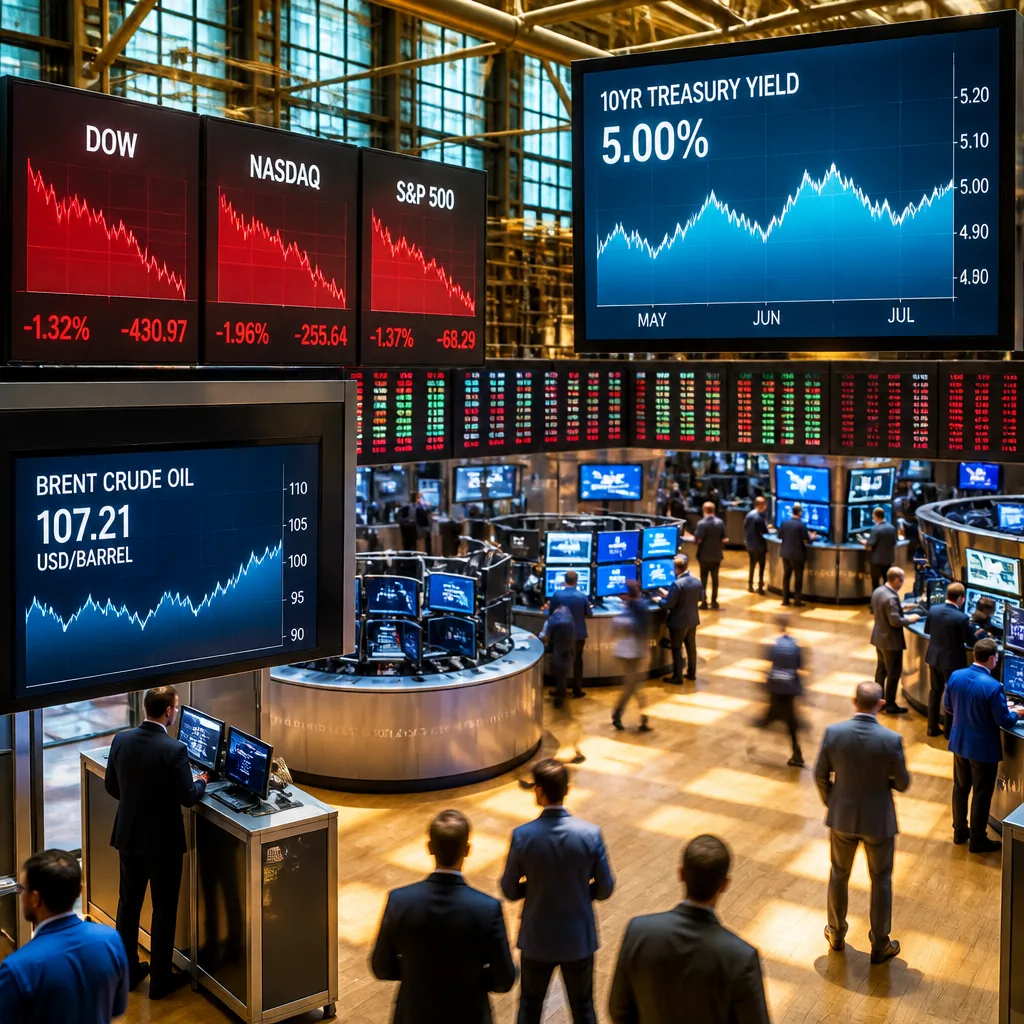
Wall Street a entamé la séance mardi dans le rouge, face à une hausse des taux obligataires qui atteint des niveaux inédits depuis 2007 et à la veille d'une décision très attendue de la Réserve fédérale américaine (Fed). Vers 14h05 GMT, le Dow Jones cédait 0,73%, le Nasdaq perdait 0,30% et le S&P 500 reculait de 0,23%. Ces mouvements illustrent la nervosité des marchés face à la combinaison d'une inflation remontée et de taux directeurs potentiellement plus élevés.
Un rendement du dix ans à 5% qui redistribue les risques
Le rendement de l'obligation américaine à dix ans a frôlé les 5,03% avant de se stabiliser autour de 5%, un palier qui n'avait pas été franchi depuis juillet 2007. Cette remontée pèse sur les actions pour plusieurs raisons : les obligations deviennent une alternative plus attractive pour les investisseurs, les coûts d'emprunt augmentent pour les ménages et les entreprises, et le resserrement financier attendu tend à freiner la croissance économique et les dépenses d'investissement.
Les facteurs identifiés par les intervenants sont multiples :
- la poussée des prix de l'énergie, avec un baril de Brent autour de 107 dollars,
- l'ampleur de la dette fédérale américaine, mentionnée à plus de 40 000 milliards de dollars,
- les émissions obligataires accrues des entreprises actives sur l'intelligence artificielle, qui augmentent l'offre sur le marché de la dette.
Ces éléments alimentent la crainte d'une inflation plus persistante et donc d'une réponse monétaire soutenue de la Fed. Comme l'a résumé Art Hogan, analyste chez B. Riley Wealth Management, la conjonction de la hausse des prix de l'énergie et de celle des taux constitue « un frein pour le marché boursier ».
« La conjonction de la hausse des prix de l'énergie et de celle des taux obligataires constitue, sans aucun doute, un frein pour le marché boursier. » — Art Hogan, B. Riley Wealth Management
Anticipation de la décision de la Fed et scénarios
Les investisseurs scrutent désormais la communication de la banque centrale américaine, prévue jeudi. Le marché table largement sur une nouvelle hausse des taux, ce qui serait la première depuis juillet 2023 selon les anticipations rapportées. Un maintien sans hausse serait perçu comme une surprise et pourrait entraîner une réévaluation rapide des actifs.
Les analystes de Scotiabank soulignent que, outre le niveau annoncé des taux, la manière dont la Fed présentera ses perspectives pour les prochains mois sera déterminante pour la direction des marchés. Autrement dit, c'est autant le message de politique monétaire que la décision elle-même qui importe pour les prix des actifs.
Impacts concrets : crédit, entreprises, consommation
La remontée des taux de marché pèse sur l'économie réelle : les rendements servent de référence pour les taux des prêts immobiliers et des crédits à la consommation. Une hausse prolongée décourage les entreprises d'investir et d'embaucher, ce qui nourrit l'inquiétude des investisseurs quant à la trajectoire de la croissance.
Sur le plan des marchés, la combinaison taux élevés + prix de l'énergie en hausse peut conduire à des rotations sectorielles — au détriment des valeurs de croissance les plus sensibles aux taux et au bénéfice des secteurs « valeur » ou énergétiques — mais ces effets dépendent des anticipations sur la durée du resserrement monétaire.
| Indice / Instrument | Mouvement cité |
|---|---|
| Dow Jones | -0,73% |
| Nasdaq | -0,30% |
| S&P 500 | -0,23% |
| Rendement 10 ans (US) | ~5% (pic à 5,03%) |
| Brent | ~107 $/baril |
Il convient de rappeler que ces observations reflètent un instantané des marchés et des anticipations : la situation peut évoluer rapidement au gré des publications économiques, des messages des banques centrales et des événements géopolitiques. La performance passée n'est pas un indicateur fiable des résultats futurs.
Pour les investisseurs français, ces développements appellent à la prudence dans la gestion de portefeuilles exposés aux taux d'intérêt et à l'énergie, et à une attention renforcée sur les communications de la Fed lors de sa prochaine réunion.