Hausse des taux et perte de pouvoir d'achat
Le coût des emprunts immobiliers aux États-Unis a franchi un nouveau palier symbolique : le taux moyen sur 30 ans a atteint 7,03%, d'après l'agence de refinancement Freddie Mac. Ce niveau n'avait pas été observé depuis mi-janvier 2025. Pour les ménages qui calculent leur capacité d'achat au centime près, chaque point de taux se traduit par une mensualité sensiblement plus élevée et donc par une diminution du pouvoir d'achat immobilier.
Un contexte géopolitique et économique déjà tendu
La trajectoire des taux n'est pas isolée : après être tombés sous la barre des 6% le 26 février 2026, les rendements ont rebondi dans un environnement marqué par des tensions internationales et des pressions inflationnistes liées notamment à la flambée des prix de l'énergie consécutive au déclenchement par le président Trump d'une guerre contre l'Iran. Cette dynamique a alimenté une remontée des coûts d'emprunt avant même le franchissement du seuil des 7%.
Effets concrets sur le marché résidentiel
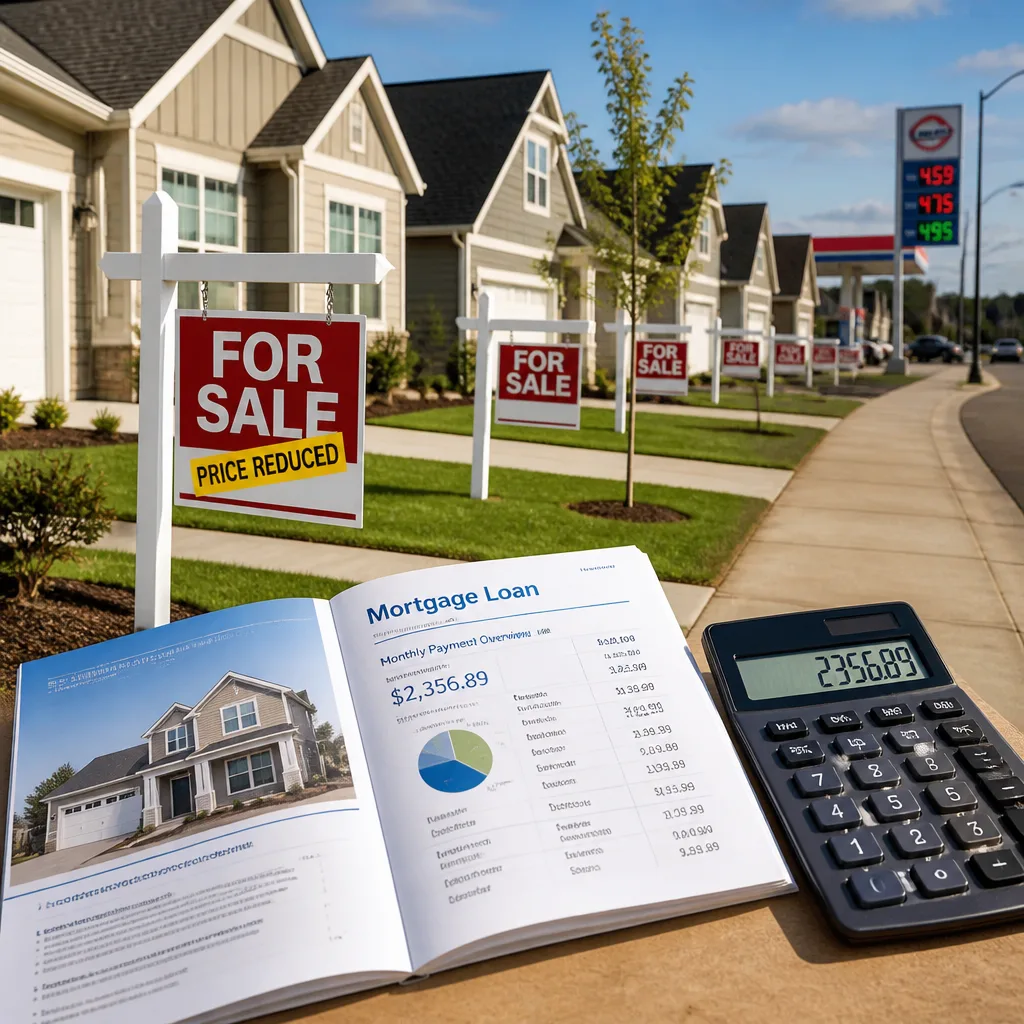
Conséquence directe : les demandes et les ventes se sont tassées. En rythme annualisé, 684 000 maisons neuves ont été vendues le mois dernier, un repli de 2% sur un an. Parallèlement, le prix médian des biens a reculé d'environ 6% par rapport à août 2025. Ces chiffres témoignent d'un double phénomène : des acquéreurs qui se retirent face à des mensualités plus lourdes et des promoteurs contraints d'ajuster leurs prix pour maintenir un volume de transactions.
"La hausse des taux des crédits immobiliers ne fera qu'aggraver les soucis d'accessibilité financière, ce qui signifie que les promoteurs immobiliers devront probablement continuer à proposer des baisses de prix pour stimuler les ventes"
Impacts sur les acteurs de la construction
Pour les constructeurs, la hausse des taux s'ajoute à d'autres pressions : coûts des matériaux en hausse et nécessité d'accorder des remises pour attirer des acheteurs. Le résultat est une érosion des marges pour les promoteurs et une probable accélération des révisions de programmes — délais rallongés, amendements sur les surfaces ou les prestations, voire report de certains chantiers lorsque la demande s'effrite.
Ce que cela signifie pour un foyer acheteur
- Moins de capacité d'emprunt : des mensualités plus élevées réduisent le montant de prêt accessible.
- Possibilité de négociation accrue : les vendeurs et promoteurs peuvent proposer des remises pour relancer les ventes.
- Risque de report de projet : certains ménages peuvent différer leur acquisition en attendant des conditions de financement plus favorables.
| Données | Valeur |
|---|---|
| Taux moyen 30 ans (Freddie Mac) | 7,03% |
| Ventes de maisons neuves (rythme annualisé) | 684 000 |
| Variation annuelle des ventes | -2% |
| Variation du prix médian | -6% (par rapport à août 2025) |
À quelques semaines d'échéances électorales majeures, cette flambée des taux fait peser un risque politique: elle touche le portefeuille des ménages et la perception du pouvoir d'achat, deux critères sensibles pour les électeurs. Sur le plan économique, la montée des coûts d'emprunt pourrait freiner une reprise du secteur immobilier qui reste une composante essentielle de la croissance et de l'emploi.
Pour les lecteurs français qui se projettent en mètres carrés et en mensualités : traduire une hausse de taux en euros, c'est mesurer combien de mètres carrés supplémentaires ou quelle part de budget familial seront sacrifiés pour conserver la même mensualité. À court terme, la priorité pour les ménages est d'évaluer l'impact de ces taux sur leur plan de financement ; pour les professionnels, d'anticiper des ajustements tarifaires et de commercialisation.