Une baisse trop limitée pour améliorer réellement l’accès au logement
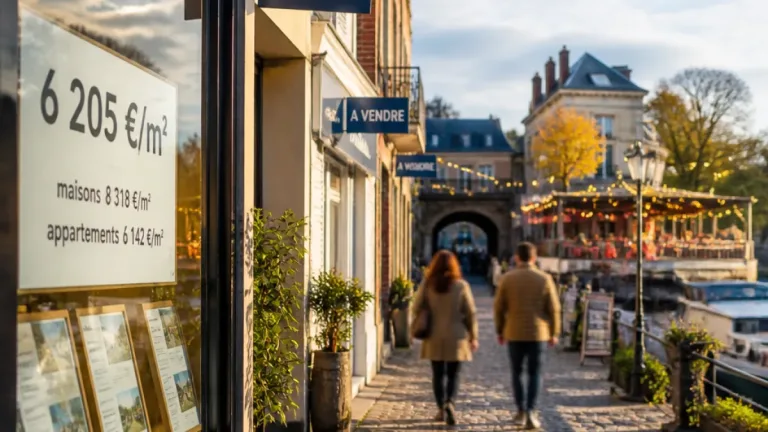
Le marché immobilier français ne connaît pas le décrochage attendu par de nombreux ménages. Les prix de la pierre reculent de moins de 1 % en moyenne cette année, une évolution trop faible pour compenser la hausse du coût du crédit. Pour un acheteur, une légère baisse du prix au mètre carré ne suffit pas lorsque la mensualité d’emprunt reste alourdie par des taux plus élevés.
Le contraste apparaît dans la capacité concrète à se loger. En 1999, une famille pouvait viser près de 100 m² avec un financement étalé sur vingt ans. Elle doit désormais se contenter d’environ 70 m², selon les données citées des notaires. La différence atteint ainsi près de 25 m² de pouvoir d’achat immobilier, soit la surface d’un salon. Cette moyenne nationale masque des écarts importants selon les villes et les marchés, mais elle décrit une tendance de fond : à budget comparable, les ménages achètent moins grand.
| Indicateur | Donnée |
|---|---|
| Recul moyen des prix en 2026 | Moins de 1 % |
| Surface accessible aujourd’hui | Environ 70 m² |
| Surface accessible en 1999 | Près de 100 m² |
| Part des dépenses consacrée au logement en 2025 | 31,7 % |
Le crédit continue de peser sur les mensualités
La difficulté ne se résume donc pas au prix affiché d’un appartement ou d’une maison. Pour un acquéreur, le véritable point de comparaison est la mensualité supportable sur vingt ans. La remontée des taux réduit la capacité d’emprunt et absorbe une partie du bénéfice procuré par le recul des prix. Tant que ce mouvement ne s’accompagne pas d’une baisse plus nette du coût total du financement, l’accès à la propriété reste contraint.
Le logement pèse aussi davantage dans le budget courant. Les dépenses réunissant le loyer ou le remboursement du crédit, le chauffage et l’éclairage représentent 31,7 % des dépenses des ménages en 2025, contre 23,5 % en 1965, d’après l’Insee. Cette progression réduit la marge disponible pour les autres postes, notamment lorsque les revenus ne suivent pas le rythme des charges immobilières. Pour les locataires comme pour les propriétaires, la question n’est donc pas uniquement celle du prix de vente, mais celle du reste à vivre après logement.
Construire davantage, sans effet immédiat sur les budgets
Dans ce contexte, le projet de loi Relance Logement discuté à l’Assemblée nationale entend notamment favoriser la construction. Le Premier ministre Sébastien Lecornu a présenté cette orientation au nom de la lutte contre la vie chère. Mais l’augmentation de l’offre ne produit pas, à elle seule, un soulagement immédiat pour les ménages déjà confrontés à des loyers et à des crédits élevés. Entre l’annonce d’un programme, sa réalisation et l’arrivée effective des logements sur le marché, les délais peuvent être longs.
Le débat porte également sur la préservation du parc locatif. Vincent Jeanbrun, ministre du Logement, a résumé l’enjeu dans une formule citée par la source :
« Retirer 700 000 logements du parc locatif serait un non-sens »
Pour les ménages, les conséquences sont très concrètes. Une famille qui perd plusieurs dizaines de mètres carrés de capacité d’achat doit arbitrer entre la localisation, la surface, la durée du prêt et le niveau de sa mensualité. Les tensions sur le logement participent ainsi au mécontentement social, aux côtés des dépenses de consommation et du carburant. La baisse actuelle des prix, inférieure à 1 %, ne suffit pas à inverser cette équation : le marché reste marqué par une perte durable de pouvoir d’achat immobilier et par un poids croissant du logement dans les budgets.
- Les prix reculent faiblement, sans restaurer à eux seuls la capacité d’achat.
- La surface accessible est passée d’environ 100 m² à 70 m² en moyenne depuis 1999.
- Le logement représente désormais près d’un tiers des dépenses des ménages.