Une nouvelle marche franchie sur les prêts à long terme
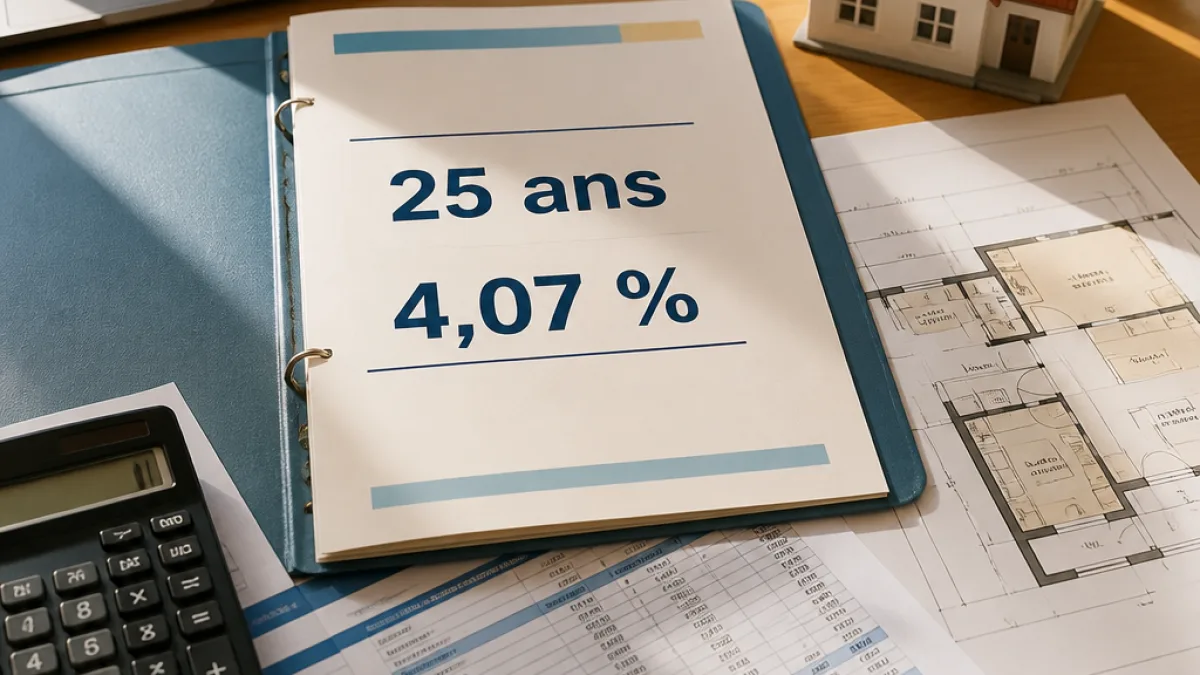
Le crédit immobilier se renchérit encore en France. En novembre 2026, les ménages disposant de moins de 40 000 euros de revenus nets annuels avant impôts se voient proposer, en moyenne, un taux de 4,07 % sur 25 ans. Cette barre symbolique ne résume pas à elle seule le marché, mais elle donne une indication concrète de la pression qui s’exerce désormais sur les candidats à l’achat.
Pour l’ensemble des profils étudiés par Pretto, le taux moyen s’établit à 3,56 % sur 15 ans, 3,76 % sur 20 ans et 3,85 % sur 25 ans. Par rapport à octobre, les progressions vont de 0,06 à 0,11 point. La hausse est donc limitée en apparence sur un mois, mais elle intervient après un mouvement plus marqué depuis la rentrée, alors que la durée de remboursement la plus longue a gagné environ un demi-point en deux mois.
Des écarts qui pèsent sur la capacité d’achat
Le barème reste très différent selon le niveau de revenus. Sur 25 ans, l’écart entre les ménages gagnant moins de 40 000 euros par an et ceux dépassant 120 000 euros atteint 0,54 point : 4,07 % contre 3,53 %. Sur une durée aussi longue, cette différence se répercute directement sur le coût total du financement et sur la mensualité à capital emprunté comparable.
Pour un ménage qui prépare son budget, le taux ne se lit donc pas isolément. Il doit être rapproché du montant à financer, de la durée choisie et du niveau de mensualité supportable. Un emprunt sur 25 ans réduit généralement l’effort mensuel par rapport à une durée plus courte, mais prolonge le paiement des intérêts. À l’inverse, raccourcir la durée augmente la mensualité, ce qui peut réduire le montant accessible selon les revenus du foyer. Dans ce contexte, la différence de barème entre deux banques peut modifier la surface achetable ou imposer un ajustement du projet.
| Durée | Moins de 40 k€ | 40 à 80 k€ | 80 à 120 k€ | Plus de 120 k€ | Moyenne |
|---|---|---|---|---|---|
| 15 ans | 3,80 % | 3,50 % | 3,53 % | 3,41 % | 3,56 % |
| 20 ans | 3,91 % | 3,85 % | 3,80 % | 3,47 % | 3,76 % |
| 25 ans | 4,07 % | 3,97 % | 3,82 % | 3,53 % | 3,85 % |
Une accélération concentrée sur la deuxième partie de l’année
Les données de Pretto montrent une évolution en deux temps. Les taux moyens étaient restés presque stables au premier semestre : 3,08 % sur 15 ans au premier trimestre comme au deuxième, puis 3,16 % au troisième trimestre. Sur 20 ans, ils sont passés de 3,17 % à 3,23 %, puis à 3,26 %. La remontée devient beaucoup plus visible à l’automne, avec 3,50 % sur 15 ans en octobre, puis 3,56 % en novembre, et 3,75 % à 3,85 % sur 25 ans entre ces deux mois.
Cette tension s’inscrit dans un environnement financier moins favorable. Selon la source, l’État français n’avait pas emprunté à un coût aussi élevé depuis 2002, tandis que la Banque centrale européenne a resserré sa politique au cours de l’été. Les banques disposent également de moins de marge pour absorber cette remontée. Le coût auquel elles se refinancent et la rémunération exigée sur les marchés finissent ainsi par se transmettre aux nouveaux dossiers immobiliers.
Le choix de la banque redevient décisif
Pour les acheteurs, le principal enseignement n’est pas seulement le niveau moyen des taux, mais la dispersion des offres. Le tableau met en évidence un avantage net pour les revenus les plus élevés, sans garantir pour autant une acceptation automatique du dossier. Les banques évaluent aussi la stabilité des revenus, l’apport et la capacité à respecter la mensualité, mais ces critères ne sont pas détaillés dans les données fournies.
Dans un marché où les barèmes progressent de quelques centièmes à plus d’un dixième de point en un mois, le calendrier de la demande et la comparaison des établissements peuvent peser lourd dans le coût final. Une négociation menée au bon moment peut préserver une mensualité compatible avec le budget ou éviter d’allonger davantage la durée. Pour les ménages modestes, le franchissement des 4 % sur 25 ans rappelle surtout que chaque dixième de point doit désormais être examiné en regard du capital emprunté, du nombre de mensualités et du prix du logement visé.
- 3,85 % : taux moyen tous profils sur 25 ans en novembre 2026.
- 4,07 % : niveau moyen pour les revenus inférieurs à 40 000 euros annuels.
- +0,11 point : hausse moyenne observée sur 20 et 25 ans en un mois.