Les conditions de financement des ménages se tendent de nouveau. Après une période où les banques avaient accepté d'éroder leurs marges pour soutenir le marché immobilier, les barèmes remontent et les critères d'octroi se durcissent. Ce mouvement, observé dès l'automne 2026, pourrait s'amplifier début 2027 et modifier durablement les trajectoires d'achat des foyers, notamment des cadres âgés de plus de quarante ans.
Des taux qui reprennent de la hauteur
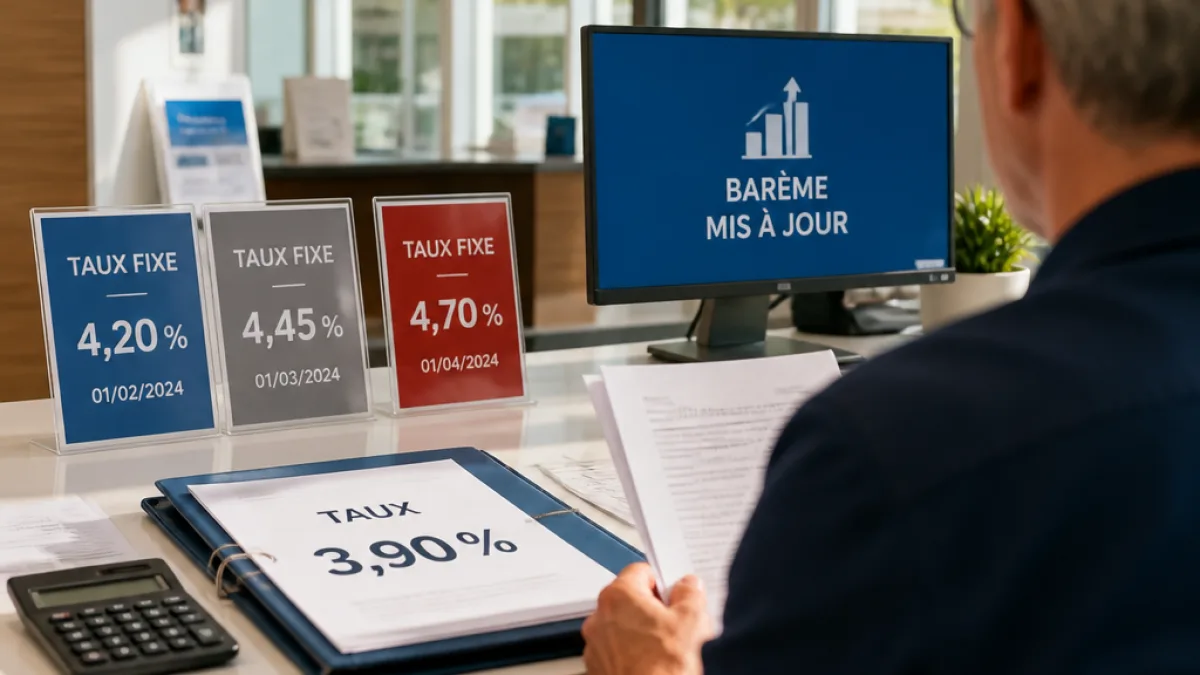
Les établissements prêteurs actualisent désormais leurs tarifs à un rythme plus soutenu, passant d'une révision mensuelle à des mises à jour toutes les deux semaines. Selon des relevés de marché, le taux moyen sur 25 ans était proche de 3,60% début septembre et a déjà grimpé à environ 3,90% pour certains réseaux. Plusieurs acteurs anticipent une fourchette située entre 4% et 4,50% d'ici la fin de l'année ; certains courtiers évoquent même un scénario à 5% début 2027.
Le taux d'usure, aiguillon des refus
Le relèvement des coûts de financement se heurte à un plafond réglementaire : le taux d'usure. Lorsque les taux du marché progressent, ce seuil limite la capacité des banques à proposer des offres plus élevées, et finit par bloquer certains dossiers. En pratique, cela se traduit par :
- un recul de la possibilité d'emprunter sur 25 ans pour des profils borderline ;
- des refus automatiques quand le poids du crédit excède 35% des revenus ;
- une moindre capacité d'accueil pour les primo-accédants et les ménages aux revenus moyens.
« les taux pourraient grimper à 5% »
Qui paie le prix ?
Plusieurs catégories souffrent : les jeunes ménages perdent en pouvoir d'achat, mais les plus exposés aujourd'hui sont des emprunteurs de plus de 40–45 ans. À âge équivalent de revenu, leur horizon restant pour rembourser est plus court, rendant difficile l'accès à des durées longues qui atténueraient les mensualités. Les banques, confrontées au taux d'usure et à la hausse des OAT (les obligations d'État) — dont le rendement à 10 ans a récemment franchi le cap des 5% — ajustent leurs pratiques et resserrent les conditions.
Les banques adaptent leurs pratiques
La réaction des établissements n'est pas uniforme : certains augmentent leurs taux catalogues, d'autres font évoluer leurs politiques internes de risque (quotités, apport exigé, acceptation des revenus secondaires). Les courtiers signalent par ailleurs une segmentation accrue des offres et une moindre propension des banques à financer des profils dits « décalés ».
Conséquences pour les emprunteurs
Pour les candidats à l'achat, il devient essentiel de recalibrer le projet : allonger l'apport, renoncer à certains biens, ou différer l'acquisition. Les ménages proches de la quarantaine doivent évaluer précisément l'impact d'une hausse des taux sur la durée résiduelle d'emprunt et sur la part de revenu consacrée aux mensualités.
| Période | Taux moyen ou repère |
|---|---|
| Début septembre 2026 | 3,60% |
| Automne 2026 (observé) | 3,90% |
| Fin 2026 (prévisions) | 4%–4,50% |
| Début 2027 (scénario évoqué) | 5% |
Face à ces évolutions, il revient aux emprunteurs d'interroger systématiquement plusieurs banques et courtiers, de demander l'effet d'une hausse des taux sur leur mensualité et de vérifier que leur dossier reste conforme au plafond du taux d'usure. Les acteurs du marché, quant à eux, devront arbitrer entre maintien des volumes et protection des marges, dans un contexte où la menace d'une remontée des taux long terme pèse sur les conditions de crédit.