La protection tarifaire a été largement réduite
Les frais prélevés par les banques lors du règlement d’une succession connaissent un nouveau tournant. Après l’adoption d’un encadrement légal à l’automne 2025, puis la censure d’une partie essentielle du dispositif par le Conseil constitutionnel le 19 juin 2026, les établissements ont retrouvé une marge de manœuvre sur plusieurs dossiers. Le sujet concerne les héritiers, mais aussi les proches chargés de régler les opérations bancaires après le décès d’un client.
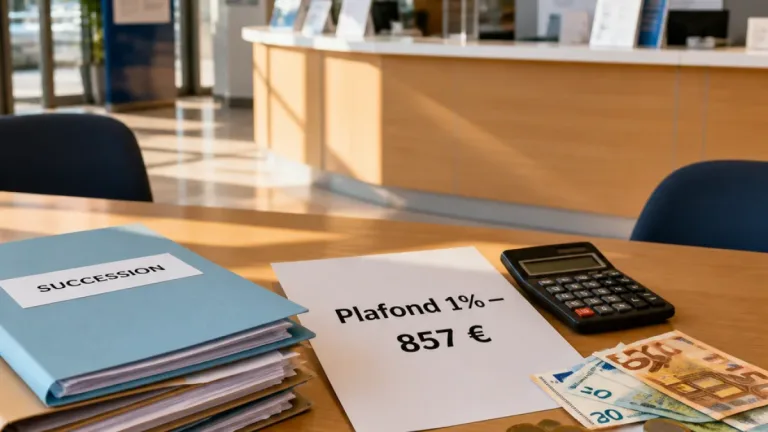
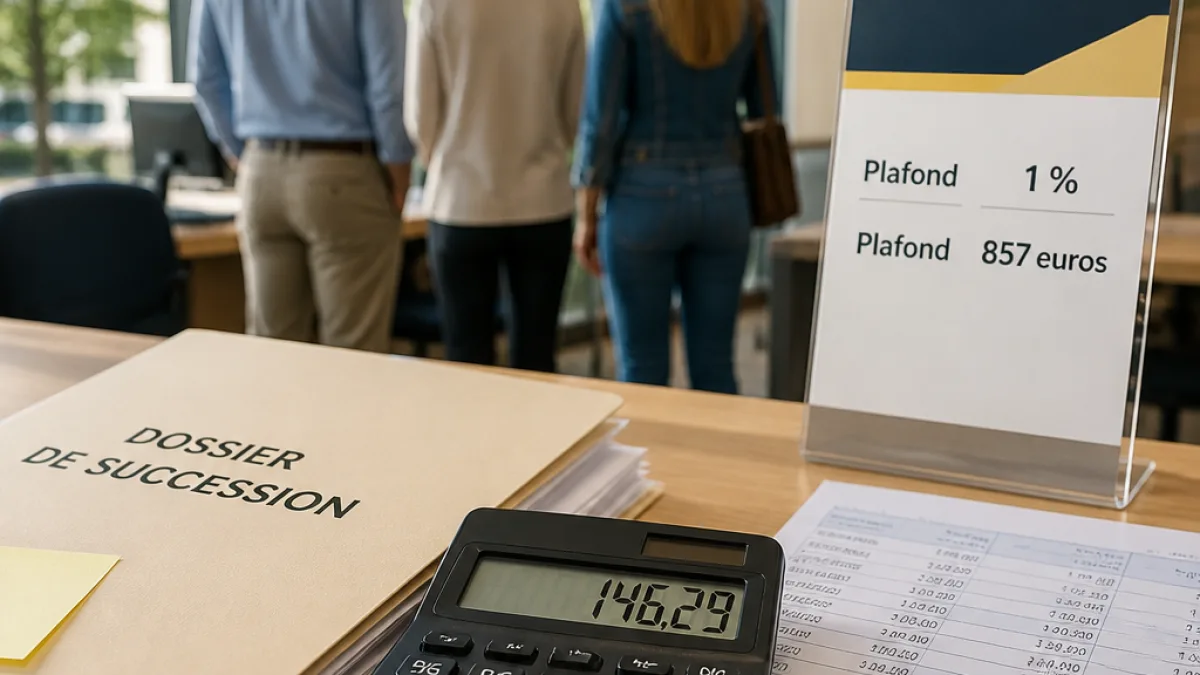
La réglementation actuellement applicable conserve un garde-fou : les frais ne peuvent pas dépasser 1 % des avoirs concernés, dans la limite de 857 euros. En revanche, les dispositions qui prévoyaient la gratuité de certaines successions ont été censurées. Sont notamment visées les successions dites modestes, celles concernant un défunt mineur et les dossiers qualifiés de « simples » à traiter. Cette évolution explique la remontée des montants facturés depuis l’été.
Une succession de 15 000 euros peut coûter près de 150 euros
Les données publiées par MoneyVox montrent l’impact concret de cette modification. Pour une succession portant sur 15 000 euros d’épargne, les frais moyens devraient atteindre 146,29 euros en 2027, alors qu’aucun frais n’était constaté au début de l’année 2026. Dans la plupart des banques, la facture appliquée à un client décédé disposant de ce niveau d’avoirs s’établit désormais à 150 euros.
| Situation | Règle ou montant indiqué |
|---|---|
| Plafond réglementaire restant | 1 % des avoirs, avec un maximum de 857 euros |
| Succession de 15 000 euros | Frais moyens de 146,29 euros attendus en 2027 |
| Tarif fréquemment constaté | Environ 150 euros |
La comparaison entre le début de 2026 et la période qui suit la censure est donc particulièrement défavorable aux familles. La gratuité, qui pouvait s’appliquer à plusieurs catégories de dossiers, ne constitue plus la règle générale. Le plafond de 1 % limite les situations les plus coûteuses, mais il ne protège pas nécessairement les petites successions contre une facturation forfaitaire élevée au regard des sommes détenues.
Des pratiques bancaires qui restent hétérogènes
Avant le 13 novembre 2025, aucun plafond réglementaire national ne s’imposait aux frais bancaires liés au décès d’un client. Les établissements pouvaient donc appliquer des tarifs très différents, y compris dans des dossiers portant sur des avoirs modestes ou concernant des clients mineurs. La loi entrée en vigueur à cette date avait cherché à réduire ces écarts en combinant des cas de gratuité et un plafonnement pour les autres successions.
Cette séquence législative laisse désormais les héritiers face à une grille moins protectrice. Le plafond légal demeure un repère, mais le montant réellement débité dépend aussi de la tarification de la banque et de la nature du traitement effectué. Le fait que la plupart des établissements affichent désormais un prix proche de 150 euros pour une succession de 15 000 euros montre que la disparition de la gratuité produit un effet immédiat sur les petits patrimoines.
Le montant facturé doit être vérifié dans chaque dossier
Pour les familles, le principal point de vigilance consiste à examiner le tarif appliqué au moment du règlement de la succession et à le comparer aux limites en vigueur. Les chiffres disponibles ne signifient pas que chaque établissement facture exactement la même somme : ils décrivent une tendance moyenne et une pratique majoritaire. La situation peut donc varier selon la banque et les caractéristiques du dossier.
- Contrôler la date à laquelle les frais sont appliqués, notamment après le 19 juin 2026 ;
- rapprocher le montant prélevé du plafond de 1 % et de la limite de 857 euros ;
- vérifier si la facturation correspond au traitement effectivement réalisé par l’établissement.
Le dossier illustre enfin les conséquences très concrètes d’une modification réglementaire partiellement censurée. En quelques mois, des successions auparavant exonérées peuvent redevenir payantes, tandis que les familles doivent composer avec des tarifs bancaires qui remontent sans retrouver nécessairement les niveaux les plus élevés observés avant l’encadrement légal.