Priorité sécurité, puis preuves : que faire immédiatement après le choc
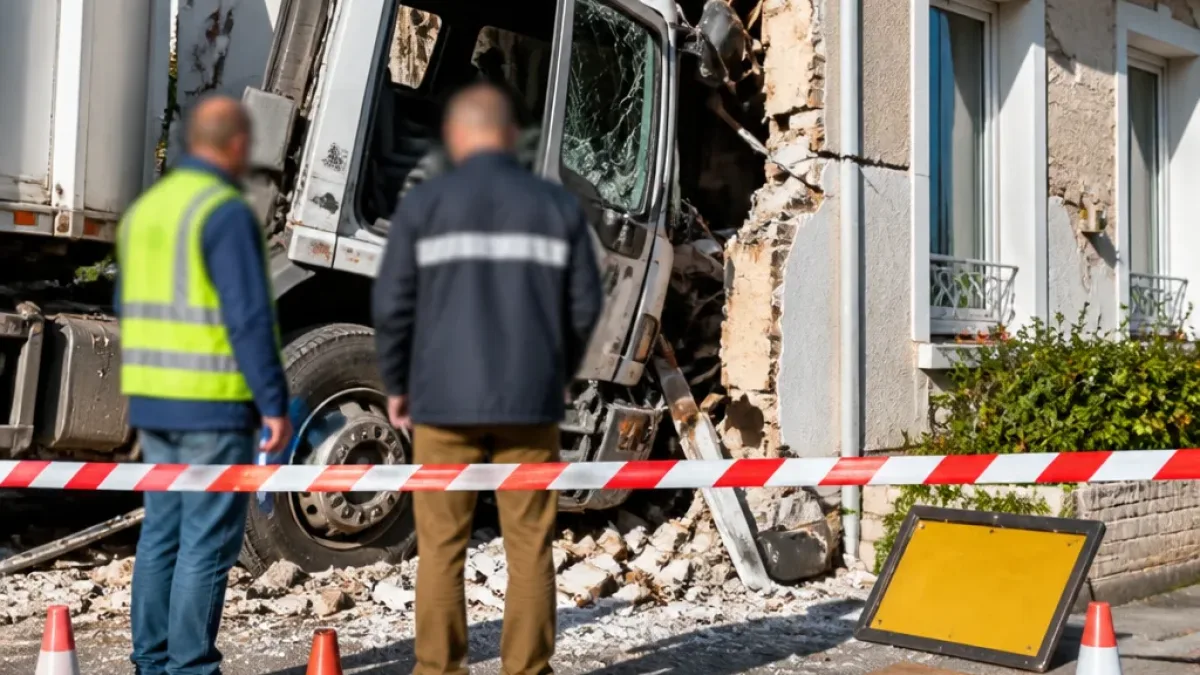
Un accident où un camion ou une camionnette percute une maison combine des enjeux de sécurité publique et des questions d’indemnisation. Selon les comptes rendus locaux, à Momuy (Landes) les secours ont estimé un « risque d’effondrement imminent » pour l’habitation touchée ; deux occupants du véhicule ont été évacués en urgence relative vers l’hôpital de Mont-de-Marsan. Dans ce type de situation, la première urgence n’est pas d’ordre juridique mais matérielle : préserver les vies et sécuriser le bâtiment.
« risque d’effondrement imminent »
Avant tout nettoyage ou remise en état, il faut impérativement :
- Ne pas pénétrer dans les zones fragilisées ; attendre l’avis des pompiers ou d’un expert technique.
- Faire couper le gaz et l’électricité si nécessaire par les services compétents.
- Figer les preuves : photographies, témoignages, coordonnées des témoins et du conducteur impliqué.
- Contacter votre assureur habitation au plus vite pour déclarer le sinistre.
Qui paie quoi ? Le jeu des contrats et du régime légal
Trois sources d’indemnisation peuvent se combiner :
- le contrat multirisque habitation du propriétaire, pour les dommages relevant du logement ;
- l’assurance automobile obligatoire du véhicule responsable, qui couvre les dommages causés à des tiers par le véhicule ;
- le régime légal d’indemnisation des victimes d’accidents de la circulation, qui encadre la réparation des préjudices corporels et certains dommages matériels.
Concrètement, la coordination entre assureurs déterminera qui avance les sommes et sur quelle base. Le propriétaire doit instruire son assureur habitation, qui prendra contact avec l’assureur du camion pour établir les responsabilités et organiser les réparations ou la prise en charge. En cas de désaccord sur l’évaluation ou la répartition, des recours existent — expertise contradictoire, médiation ou saisine du tribunal compétent.
Les premières démarches pratiques recommandées
Pour limiter les complications et les délais d’indemnisation, il est conseillé de :
- déposer une déclaration de sinistre dès que possible auprès de son assureur habitation ;
- fournir toutes les preuves récoltées sur place (photos, PV des secours, contacts du conducteur) ;
- conserver les pièces justificatives des dépenses d’urgence (relogement, sécurisation) ;
- solliciter une expertise technique via l’assureur si la stabilité du bâtiment est en cause.
Conséquences et vigilance pour les assurés
Outre le traumatisme matériel, ces situations peuvent déboucher sur des procédures longues lorsque la part de responsabilité est contestée. Les propriétaires doivent rester vigilants sur la couverture de leur contrat multirisque (franchises, exclusions) et sur la qualité du suivi proposé par leur assureur. Dans tous les cas, préserver la preuve et suivre les recommandations des secours accélèrent l’ouverture des droits à indemnisation.
| Acteur | Rôle |
|---|---|
| Pompiers / services municipaux | Sécurisation et restriction d’accès |
| Propriétaire | Déclaration du sinistre; conservation des preuves |
| Assureur habitation | Instruction du dossier; prise en charge éventuelle |
| Assureur du camion | Responsabilité civile du véhicule; indemnisation des tiers |
Ce rappel de bonnes pratiques s’appuie sur les récits de terrain et les règles posées par les contrats d’assurance et le droit de la circulation : sécurité d’abord, documentation puis coordination assurantielle pour obtenir réparation.