Des dégradations constatées dans plusieurs villes, des questions d'assurance à régler
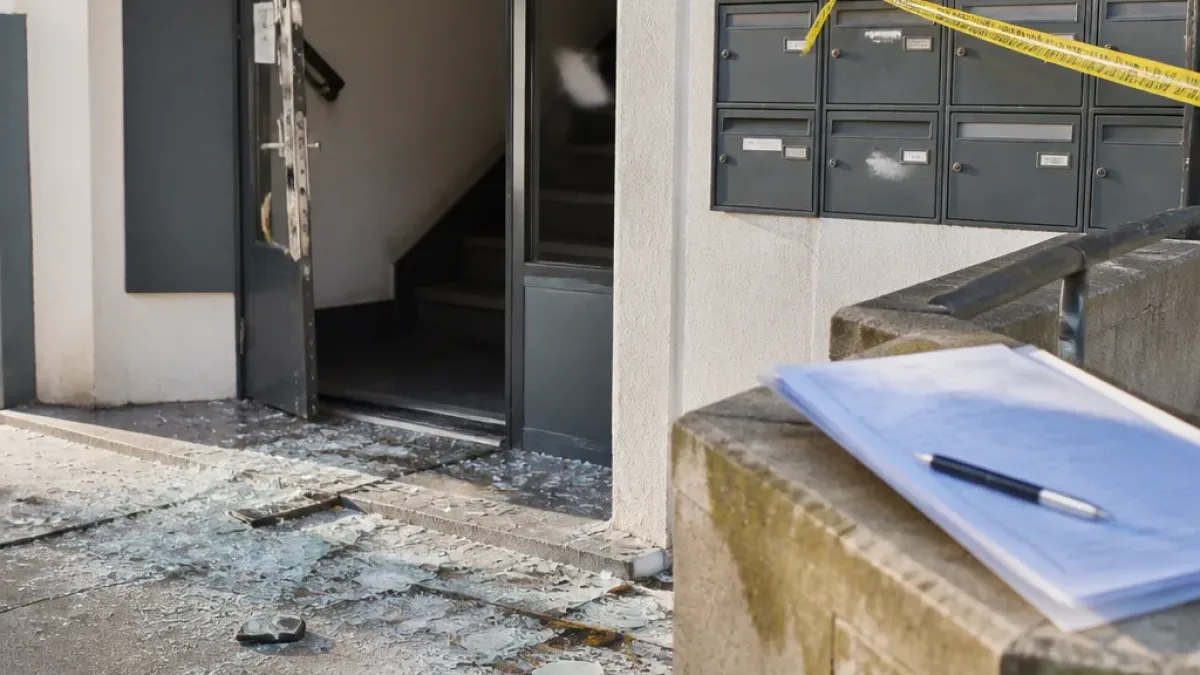
Les manifestations du 17 octobre 2026, qui ont dégénéré dans plusieurs villes françaises, ont laissé derrière elles une série de dégâts touchant commerces et immeubles d'habitation : portes d'entrée fracturées, vitrines brisées, halls envahis et mobilier urbain incendié. Outre l'impact immédiat sur les commerçants et automobilistes, de nombreux occupants d'immeubles s'interrogent sur la prise en charge des réparations par l'assurance multirisque habitation et sur la répartition des obligations entre locataires et propriétaires.
Locataire ou propriétaire : qui déclare et qui paie ?
La distinction essentielle repose sur la nature du dommage et le rapport juridique entre occupant et propriétaire. La jurisprudence est claire : lorsqu'une porte d'entrée est fracturée par des tiers introduits dans l'immeuble, la charge financière ne peut être automatiquement imputée au locataire. La Cour de cassation l'a rappelé dans un arrêt du 23 juin 2015 où une locataire contestait une facture de 713,04 euros mise à sa charge pour la remise en état d'une porte d'entrée endommagée par des squatters ; la Haute juridiction a donné raison à la locataire en s'appuyant sur les dispositions protectrices du droit locatif.
- Locataire : n'est pas responsable des dégradations causées par des tiers entrant dans les parties communes ; doit toutefois prévenir son assureur et coopérer pour les constats.
- Propriétaire : responsable de la conservation et de l'entretien des parties communes (dont la porte d'entrée) ; il doit engager les démarches de réparation et, selon les garanties, solliciter son assureur ou le recours contre un tiers identifié.
- Assureur : la garantie contre le vandalisme, le bris de glace ou les mouvements populaires dépend des clauses contractuelles ; certains contrats excluent les émeutes si une clause spécifique est prévue.
Garanties mobilisables et difficultés pratiques
Plusieurs garanties peuvent intervenir selon les contrats : vandalisme, bris de glace, ou protection des parties communes pour l'assurance du syndicat de copropriété. En pratique, des refus d'indemnisation peuvent survenir si l'assureur invoque une clause d'exclusion liée aux émeutes et mouvements populaires. Face à un refus, les assurés disposent de voies de contestation : examen strict du contrat, mise en demeure, médiation avec le service réclamation de l'assureur, puis recours contentieux si nécessaire.
Que faire concrètement après un sinistre lié à une manifestation ?
- Réunir des preuves : photographies, vidéos, témoignages, constats, procès-verbaux de police le cas échéant.
- Déclarer le sinistre à son assureur dans le délai contractuel et conserver un double de la déclaration.
- Coordonner propriétaire/locataire : qui est garant de la porte, qui mandate les réparations d'urgence, qui saisit l'assurance copropriété si applicable.
- Vérifier les exclusions de contrat et, en cas de refus, demander un motif écrit et envisager la saisine du médiateur ou de la justice.
Conséquences pour les assurés et le marché
Ces épisodes rappellent la nécessité pour les assurés de connaître précisément le périmètre de leurs garanties et pour les propriétaires de maintenir une couverture adaptée pour les parties communes. Pour les assureurs, la multiplication des sinistres liés aux mouvements collectifs pose la question de la clarification contractuelle et de la gestion des risques systémiques. En attendant, propriétaires et locataires confrontés à des portes fracturées ou à des vitres cassées doivent prioritairement documenter les faits et agir rapidement pour préserver leurs droits à indemnisation.