Un rebond de l’offre porté par des réformes, mais une demande freinée par les coûts
Les récentes mesures permettant de lever des obstacles juridiques ont déclenché une accélération nette de la mise sur le marché. Sur la période récente, 171 projets de logements commerciaux ont été approuvés à l’échelle nationale, soit une progression de 256 % sur un an, représentant environ 135 005 unités (+569 %).
Des chiffres qui traduisent un double mouvement
Cette dynamique d’offre ne se traduit pas, pour l’instant, par une relance équivalente des ventes. Au cours des six premiers mois de 2026, le volume des transactions s’établit à 244 860 opérations — un repli de 16 % par rapport à la même période de l’année précédente. Simultanément, les stocks augmentent : au deuxième trimestre, ils atteignent environ 39 284 unités, en hausse de 32 % sur un trimestre et de 55 % sur un an.
- Offre approuvée : 171 projets = 135 005 unités (+256 % / +569 %)
- Projets éligibles à la vente : 237 projets = ~99 500 unités (+76 % / +151 %)
- Transactions 1er semestre 2026 : 244 860 (-16 %)
- Stocks T2 2026 : ~39 284 unités (+32 % trim., +55 % an.)
Un déséquilibre centré sur le segment haut de gamme
La reprise de l’offre se concentre principalement sur le haut de gamme, en particulier dans les grandes métropoles : à Hanoï et à Hô Chi Minh-Ville, l’offre de neuf a progressé de 39 % au premier semestre, atteignant près de 27 400 unités. Autrement dit, même si la production augmente, elle ne correspond pas nécessairement aux besoins des acheteurs les plus fragiles face à la hausse des coûts de financement.
| Indicateur | Valeur | Variation |
|---|---|---|
| Projets approuvés | 171 | +256 % (unités : 135 005 ; +569 %) |
| Projets vendables | 237 | +76 % (unités : ~99 500 ; +151 %) |
| Transactions 6 mois | 244 860 | -16 % |
| Stocks T2 | ~39 284 unités | +32 % trim., +55 % an. |
Conséquences et horizons pour les acheteurs et investisseurs
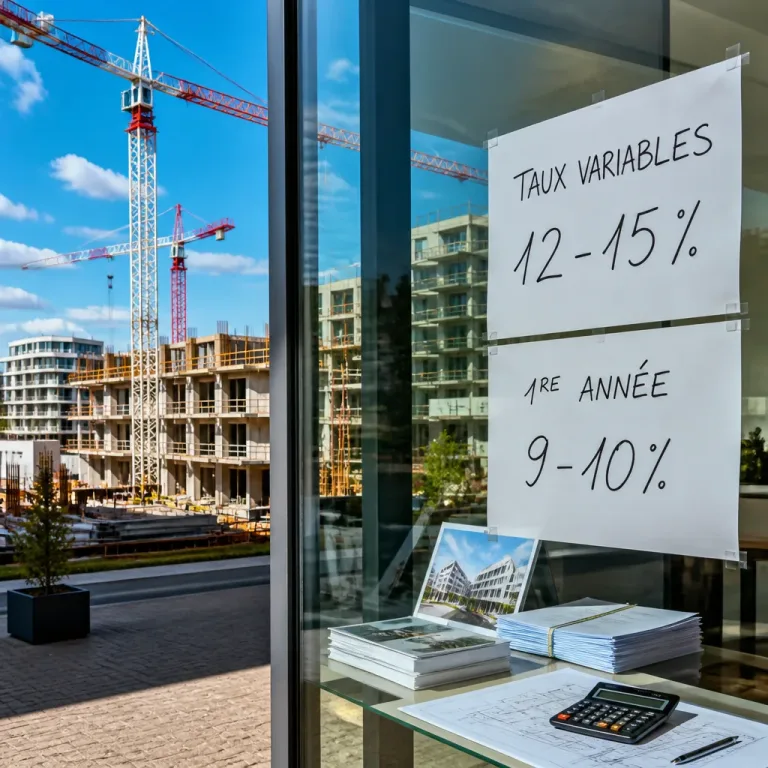
Concrètement, pour un ménage qui cherche à acheter, cette situation signifie que l’offre existe mais que l’accès demeure plus coûteux : les taux hypothécaires élevés et des prix encore soutenus pèsent sur la capacité d’achat. Pour les promoteurs, le risque est désormais d’un allongement des délais de vente et d’une pression sur les prix dans les segments où le stock s’accumule.
Du point de vue macroéconomique, l’augmentation rapide de l’offre combinée à une demande ralentie invite à surveiller l’évolution du taux d’absorption : si le décalage persiste, on peut s’attendre soit à un ajustement des prix sur certains segments, soit à une intensification des mesures publiques pour stimuler la demande (aides, modulation des coûts de financement) ou réorienter la production vers le logement intermédiaire.
En résumé, la normalisation des procédures administratives a débloqué la production — chiffre à l’appui — mais le marché reste fragilisé par des facteurs financiers qui limitent aujourd’hui la transformation de cette offre en ventes effectives.