Un arbitrage financier qui pèse sur le choix du lieu de vie
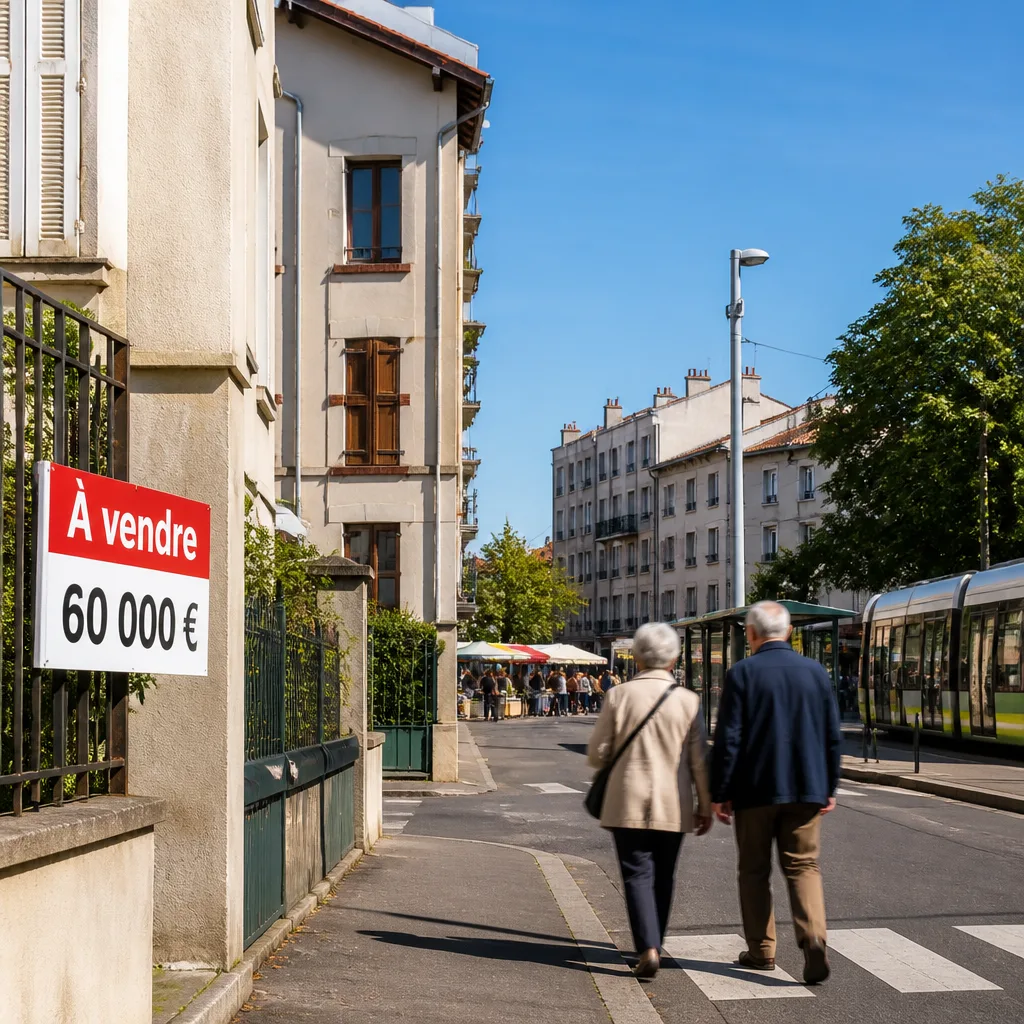
Saint‑Étienne revient dans le débat national de l’immobilier comme exemple d’une ville où l’accession à la propriété reste possible pour des budgets très modestes. Dans certains secteurs, des logements peuvent être achetés pour environ 60 000 €, un prix devenu rare dans les grandes métropoles. Pour des retraités dont les ressources sont fixées, cette différence de coût se transforme rapidement en gain de pouvoir d’achat récurrent : baisse des charges locatives, possibilité de limiter un crédit, ou d’augmenter le reste à vivre mensuel.
Le phénomène n’est pas uniquement fiscal : il combine prix du foncier, offre disponible et attraits locaux (services, santé, liens ferroviaires). Saint‑Étienne bénéficie d’une image renouvelée — musées, équipements culturels, proximité de la métropole lyonnaise — qui, couplée à des tarifs bas, séduit des ménages seniors à la recherche de stabilité financière sans renoncer à certains services urbains.
Conséquences sur les marchés et les territoires
Un afflux relatif de retraités peut avoir des effets tangibles : adaptation de l’offre locative, pression sur certains services médicaux ou de proximité, et modifications du profil des quartiers. Pour les propriétaires vendeurs, la demande de profils « seniors » peut stabiliser certains segments. Pour les acteurs locaux (communes, bailleurs sociaux, agences), il s’agit d’anticiper des changements de besoins — accessibilité, commerces de proximité, solutions de mobilité douce pour des déplacements courts.
- Accessibilité financière : prix d’achat attractifs permettant de réduire ou d’éviter un emprunt élevé.
- Impact sur la demande : attractivité pour des ménages à revenu fixe, mais risque de ghettoïser certains quartiers.
- Services : besoin d’adapter l’offre sanitaire et sociale au vieillissement des nouveaux arrivants.
Sur le plan pratique, devenir propriétaire pour 60 000 € ne signifie pas pour autant une absence de charges : travaux éventuels, taxes foncières et d’habitation, charges de copropriété ou frais de copropriété peuvent fortement grever le budget mensuel d’un ménage. Lorsqu’on raisonne « en mensualités », il faut intégrer ces composantes pour mesurer le gain réel sur le reste à vivre.
Un signal pour les politiques publiques et les investisseurs
La remontée d’intérêt pour des villes moins chères est un indicateur utile pour l’État et les collectivités : mobilité résidentielle des seniors, solvabilisation des ménages, et rééquilibrage territorial. Pour les investisseurs privés et les promoteurs, ces villes proposent des opportunités, mais aussi des contraintes en termes de rénovation et d’adaptation aux besoins d’un public vieillissant.
| Élément | Conséquence |
|---|---|
| Prix d’achat autour de 60 000 € | Accessibilité à la propriété ; faible intensité d’emprunt |
| Population senior en hausse | Demande accrue pour services de proximité et santé |
À l’échelle nationale, cette dynamique mérite une lecture nuancée : elle illustre la contrainte budgétaire qui pèse sur les ménages à revenu fixe, mais aussi la capacité de certaines villes à offrir une alternative viable. Pour les retraités concernés, le calcul reste concret : combien pèse l’acquisition sur la mensualité, quelles charges récurrentes subsistent, et quel niveau de services conserve-t‑on en échange d’un pouvoir d’achat retrouvé ?
La recomposition géographique des achats souligne combien l’immobilier reste un levier majeur du bien‑être financier des ménages et un marqueur des inégalités territoriales. Les acteurs publics et privés devront suivre ces déplacements pour adapter l’offre de logements et les services qui les accompagnent.