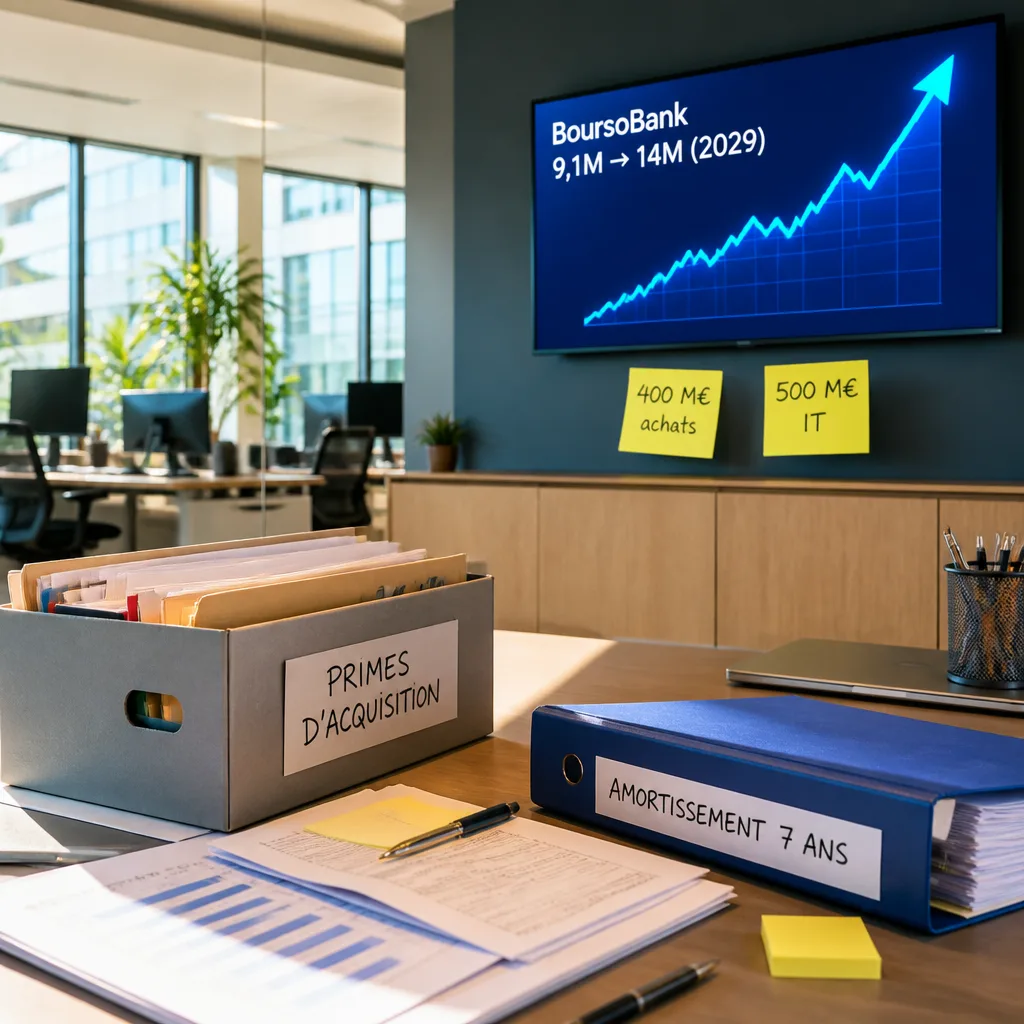
La Société Générale a présenté un plan stratégique ambitieux visant à accélérer la montée en puissance de sa filiale en ligne BoursoBank et à limiter l’impact financier de cette croissance sur le groupe. À fin juin, BoursoBank comptait 9,1 millions de clients ; l’objectif affiché est de dépasser 14 millions à la clôture 2029.
Un objectif de taille, coûteux mais lissé
La banque reconnaît que l’acquisition de clientèle pour une néo-banque passe souvent par des dispositifs onéreux (prime d’entrée, offres promotionnelles, fidélisation). Pour atténuer la pression sur son compte de résultat, le groupe a décidé de modifier le traitement comptable de ces dépenses : ces primes, antérieurement comptabilisées immédiatement en charges, seront désormais amorties sur 7 ans. Ce changement de méthode doit permettre de lisser l’impact annuel de ces coûts.
«changement de norme comptable»
Objectifs commerciaux chiffrés
La direction a détaillé des cibles de collecte liées à ses différentes activités Retail et privées :
- BoursoBank : viser 14 M de clients fin 2029 ; bénéfice prévu cette année supérieur à 300 M€.
- Banque Privée : cible d’environ 180 Md€ d’actifs sous gestion.
- Assurance-vie : viser environ 205 Md€ d’encours d’épargne.
- Actifs administrés pour BoursoBank : objectif ≈ 115 Md€.
Économies et organisation
Pour préserver la rentabilité consolidée, le groupe maintient un objectif de réduction des coûts récurrent de 2 % par an par rapport à 2026. Le plan inclut notamment :
- 400 M€ d’économies sur les achats et prestations externes ;
- 500 M€ de réduction des dépenses informatiques ;
- poursuite de la rationalisation des agences en France et suppression d’un niveau de supervision régionale.
Conséquences pour le groupe et la concurrence
La combinaison d’une forte croissance client pour la banque en ligne et d’un étalement comptable des coûts devrait améliorer la présentation des résultats du groupe à court terme. En revanche, la montée en charge commerciale et les primes nécessaires à l’acquisition risquent d’alimenter la compétition tarifaire sur le marché français, où la pression sur les marges est déjà sensible.
| Indicateur | Valeur cible / situation |
|---|---|
| Clients BoursoBank (fin juin) | 9,1 M |
| Objectif clients (fin 2029) | 14 M |
| Bénéfice annuel attendu (BoursoBank) | > 300 M€ |
| Actifs administrés (BoursoBank) | 115 Md€ |
| Actifs sous gestion (Banque Privée) | 180 Md€ |
| Encours assurance-vie | 205 Md€ |
Risques et lecture critique
Si l’amortissement des primes sur sept ans réduit la volatilité comptable, il ne supprime pas le besoin de trésorerie pour financer les campagnes d’acquisition. Par ailleurs, l’amélioration apparente des marges liée au changement de norme peut compliquer la comparaison avec les concurrents qui conservent des pratiques différentes. Enfin, la poursuite des réductions de coûts, dont des suppressions de postes via l’attrition, pourrait peser sur l’organisation et la qualité de service dans les réseaux traditionnels.
Au final, la stratégie affiche une ambition claire : transformer BoursoBank en un moteur de croissance pour le groupe tout en maîtrisant l’impact sur les comptes consolidés. Le succès dépendra à la fois de la capacité à convertir et fidéliser des millions de clients à coût contrôlé, et de la réception des marchés à l’égard de ce changement de traitement comptable.