Un tampon insuffisant à l'approche de l'hiver
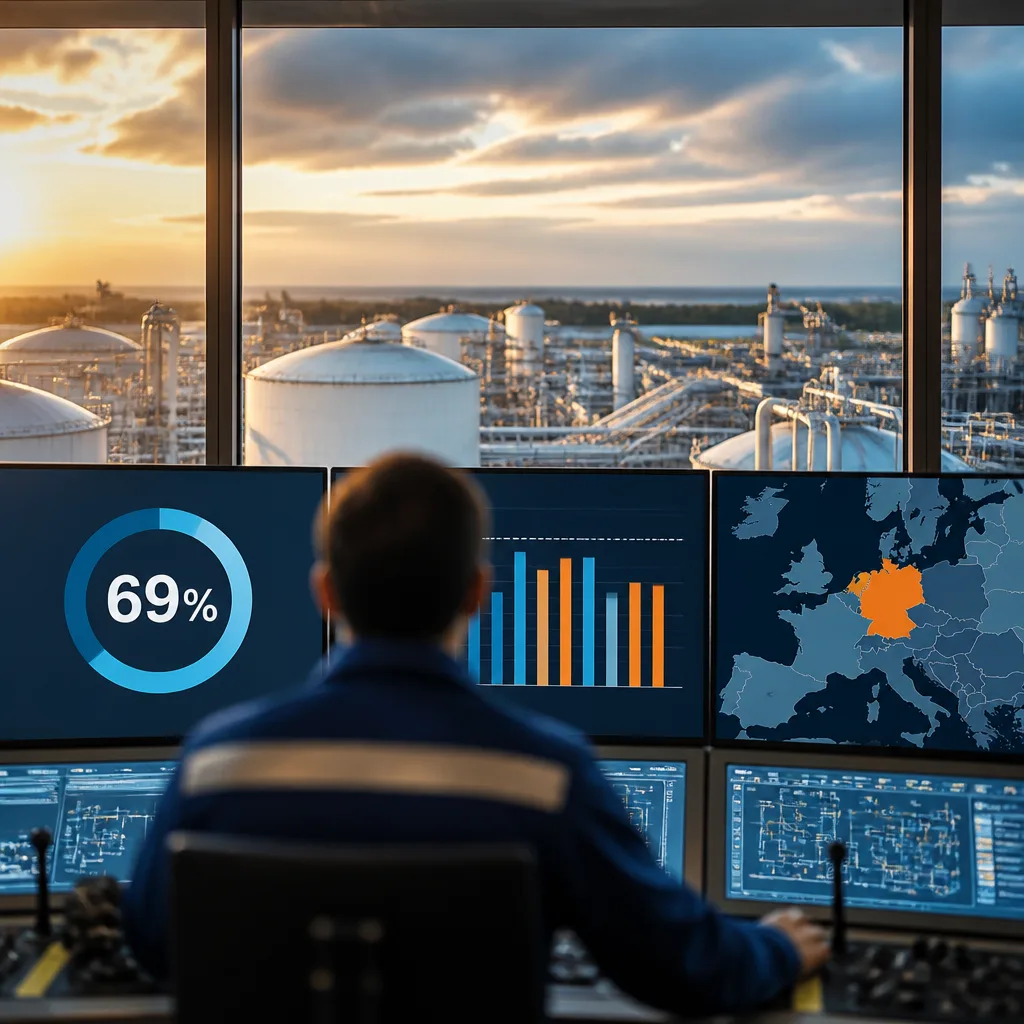
Les stocks de gaz naturel de l'Union européenne, conçus pour amortir les chocs d'offre et limiter la volatilité des prix pendant la période hivernale, affichent un taux de remplissage de 69%. Ce niveau reste nettement inférieur à la moyenne des cinq dernières années, qui s'établit à 85%. Le décalage n'est pas anecdotique : il réduit la marge de manœuvre des États face à une hausse soudaine de la demande ou à une rupture d'approvisionnement.
Des causes croisées : prix élevés et contexte géopolitique
Plusieurs facteurs expliquent ce retard de reconstitution. D'une part, la flambée des prix de l'énergie — avec des carburants raffinés, comme le diesel, proches de niveaux records — a freiné les achats massifs pour le stockage. D'autre part, les perturbations liées à la conflictualité internationale, qualifiée dans les analyses récentes de « guerre entre les États‑Unis et Israël contre l'Iran », ont rendu les marchés plus erratiques et dissuasif pour des achats à long terme. Le pari que le conflit se résorberait rapidement et que les prix retomberaien t a conduit certains acteurs privés à différer leurs injections dans les cavités de stockage.
Concentrations structurelles et risques localisés
La vulnérabilité est accentuée par la concentration géographique des capacités : l'Allemagne et les Pays‑Bas détiennent à eux deux environ 35% de la capacité de stockage européenne. Un retard significatif de ces deux pays a donc un effet amplifié sur l'ensemble du marché. Pour la France, la dépendance est indirecte mais réelle : les tensions sur les flux européens pèsent sur les prix de gros, qui se répercutent ensuite, selon les mécanismes régulatoires et commerciaux, sur les tarifs pour les entreprises et les consommateurs.
« Chaque mois de retard dans le restockage de l'Europe accroît la pression sur les prix à l'approche du pic de consommation hivernal », a déclaré Jonathan Schroer, stratège chez UniCredit.
Conséquences politiques et économiques
Le dossier dépasse le strict cadre économique. En Allemagne, première économie du continent, le retard de remplissage alimente un débat politique intense : l'Alternative pour l'Allemagne (AfD) a capitalisé récemment sur le mécontentement en promettant un rétablissement des contrats gaziers russes à bas coût. Une progression de l'AfD lors des scrutins régionaux mettrait sous pression le chancelier Friedrich Merz et compliquerait l'adoption de mesures coûteuses pour compenser la hausse des prix à la pompe et du chauffage.
- Impact prix : un niveau de stockage bas tend à soutenir des prix de gros plus élevés en période de demande forte.
- Impact politique : la tension énergétique alimente le mécontentement et les discours en faveur de solutions rapides, parfois incompatibles avec les stratégies de diversification d'approvisionnement.
- Impact industriel : des prix plus élevés pèsent sur la compétitivité des secteurs intensifs en énergie.
Ordres de grandeur pour comprendre l'impact sur la facture
Un stockage sous‑optimal crée une prime de risque sur le marché du gaz : les acheteurs, craignant une mauvaise disponibilité en hiver, acceptent de payer davantage pour sécuriser les volumes. Pour les consommateurs français, la transmission de cette prime dépendra des prix de gros, des dispositifs d'ajustement tarifaire et des mesures politiques adoptées pour lisser l'impact. À titre d'illustration, une hausse soutenue des prix de gros sur plusieurs mois peut se traduire par des augmentations perceptibles sur les factures de chauffage et de transport, ainsi que par une pression accrue sur les budgets industriels.
| Indicateur | Valeur |
|---|---|
| Taux de remplissage actuel (UE) | 69% |
| Moyenne quinquennale | 85% |
| Part de capacité détenue par DE + NL | 35% |
À court terme, la situation appelle des décisions : encourager les injections par des mécanismes incitatifs, planifier des aides ciblées pour les ménages et les secteurs exposés, et renforcer la coordination européenne pour diversifier les approvisionnements. À moyen terme, elle rappelle l'enjeu stratégique de remplir les stocks mais aussi d'accélérer la réduction de la dépendance aux combustibles fossiles, via l'efficacité énergétique et le développement des renouvelables, leviers essentiels pour réduire la vulnérabilité des marchés européens.
Pour la France, la question est double : atténuer l'impact à court terme sur les consommateurs et participer aux réponses européennes qui limitent les risques d'une spirale prix‑politique à l'approche de l'hiver.