Des taux toujours surtaxés, des mensualités qui pèsent
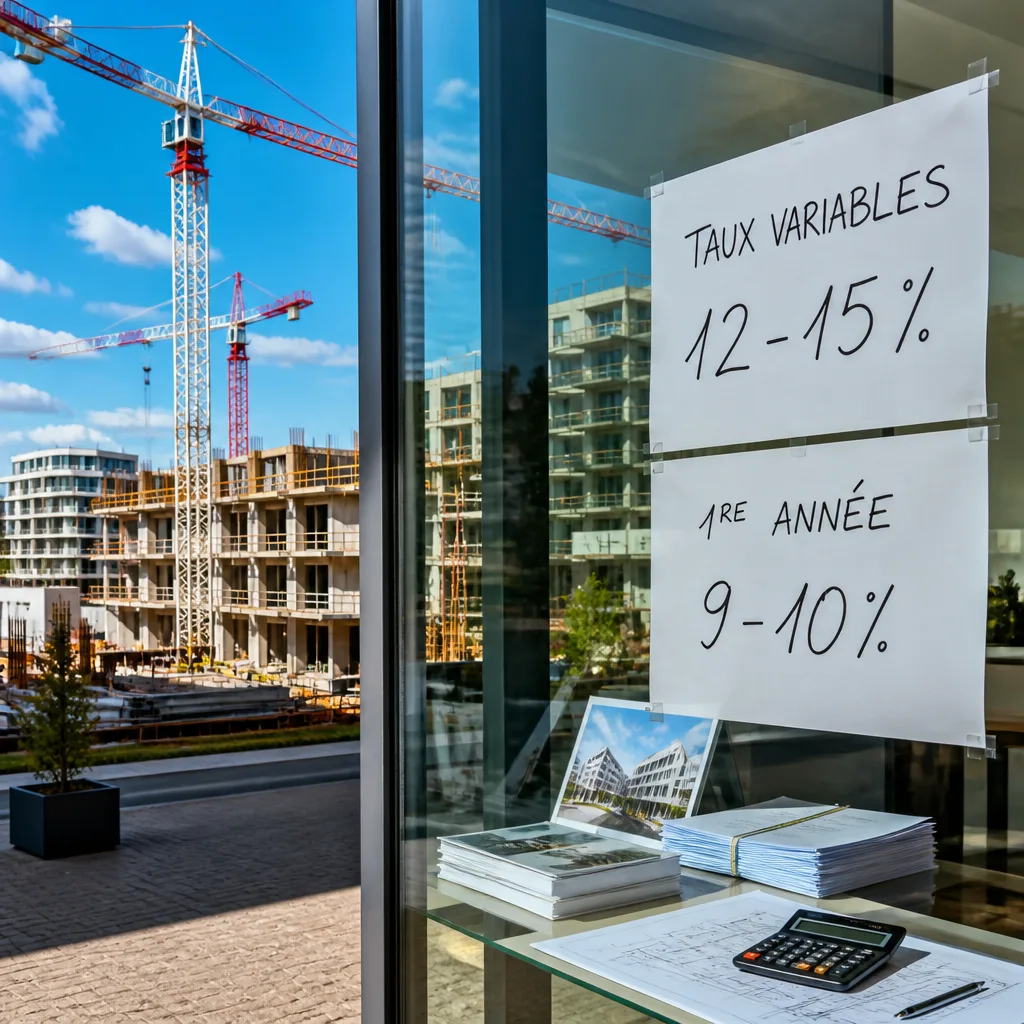
Les barèmes des établissements bancaires montrent aujourd'hui des taux variables compris entre 12 % et 15 % par an, avec un taux pour la première année aux alentours de 9–10 %. Pour un emprunt classique, ces ordres de grandeur se traduisent immédiatement en mensualités supérieures et en capacités d'achat réduites : sur un crédit sur 20 ans, le coût du service de la dette augmente sensiblement, et des ménages, auparavant éligibles, sont désormais exclus du marché.
Pourquoi les prix n'ont pas décroché malgré la tension sur les taux
Trois facteurs majeurs expliquent que les prix demandés restent élevés :
- Structure de coûts des promoteurs : l'utilisation du foncier, les dépenses de construction et les frais de financement forcent les opérateurs à maintenir des prix de vente suffisants pour couvrir leurs marges et échéances.
- Réduction de la demande de crédit : la remontée des taux refroidit à la fois les acquéreurs particuliers et les investisseurs, ce qui pèse sur la demande mais ne suffit pas à déclencher un effondrement général des prix lorsque l'offre est contrainte.
- Besoin de capitaux persistent : l'économie requiert encore d'importants flux financiers, ce qui limite la marge de manœuvre des établissements pour relâcher drastiquement les conditions de crédit.
« À court terme, les taux d'intérêt resteront élevés, puis tendront à diminuer progressivement et à se stabiliser d'ici fin 2027 »
Cette prévision, formulée par un acteur du secteur, donne un horizon — fin 2027 — pour une normalisation relative des taux. Entre-temps, la combinaison de taux élevés et de coûts structurels maintiendra une pression sur les prix à la vente.
Conséquences concrètes pour l'acheteur et le promoteur
Pour un acheteur, l'impact se calcule en mensualités : un taux variable médian qu'on reporte sur un capital de 200 000 € modifie l'effort mensuel de plusieurs centaines d'euros, réduisant l'enveloppe mobilisable pour le prix au mètre carré. Pour un promoteur, le coût de portage des opérations et les contraintes de trésorerie augmentent les délais de lancement ou les exigences de prix à la commercialisation.
Ce que cela signifie pour l'évolution des prix
Même si le pic des hausses de taux paraît avoir été atteint, deux points sont à retenir : d'une part, la décrue attendue sera graduelle ; d'autre part, une baisse généralisée et rapide des prix est improbable tant que les coûts fixes des projets et les besoins de refinancement des acteurs resteront élevés. En clair, on peut s'attendre à une période de stabilisation ou de corrections ponctuelles plutôt qu'à un effondrement marqué des prix.
Données synthétiques
| Indicateur | Valeur mentionnée |
|---|---|
| Taux variables pratiqués | 12–15 % par an |
| Taux pour la 1ère année | 9–10 % |
| Horizon de stabilisation anticipé | fin 2027 |
En synthèse : la majorité des signaux macro et micro-économiques plaident pour une période d'ajustement longue plutôt que pour une chute rapide des prix. Pour les ménages, cela signifie recalculer leur projet en mensualités réelles, pour les professionnels, privilégier la gestion de trésorerie et l'alignement des lancements sur des conditions de financement plus favorables.