Les récentes secousses sur le marché de la dette française occupent désormais une place centrale dans l'agenda de la Banque centrale européenne (BCE). Alors que les taux directeurs sont attendus inchangés — le taux de dépôt demeurant à 2,5 % après deux relèvements cette année — les autorités monétaires observent de près des signaux de marché jugés préoccupants pour la stabilité de la zone euro.
Un maillon faible dans la zone euro
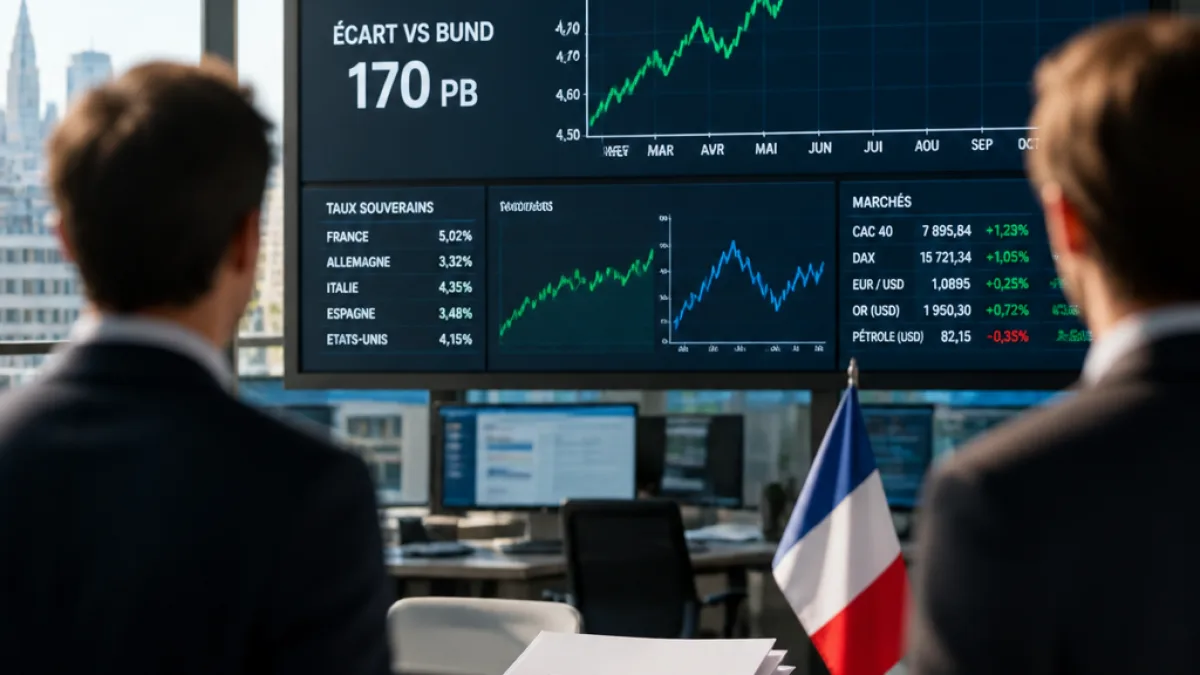
La France est décrite par plusieurs acteurs financiers comme le « maillon faible » de la zone euro en raison d'un contexte politique et budgétaire incertain. Depuis septembre, les données économiques disponibles n'ont pas conduit la BCE à modifier sa trajectoire monétaire, mais les marchés se focalisent désormais sur l'évolution de la dette française : le rendement de l'OAT à dix ans a franchi la barre des 5 %, un niveau inédit depuis 2002, et l'écart avec le Bund allemand à dix ans dépasse les 170 points de base, un sommet depuis l'automne 2011.
Pourquoi la BCE hésite
Les analystes estiment improbable une intervention monétaire immédiate de la BCE. Les facteurs évoqués pour expliquer cette retenue incluent :
- la priorité donnée à la lutte contre l'inflation et au resserrement monétaire déjà engagé ;
- le fait que certains chocs, comme le renchérissement énergétique lié au conflit au Moyen-Orient, relèvent d'éléments exogènes ;
- la crainte d'une création de précédent en intervenant sélectivement sur les risques souverains nationaux.
Un regard des agences et des économistes
Les investisseurs se montrent attentifs aux signaux politiques : débats houleux sur le budget 2027, tension sociale et incertitudes liées à l'élection présidentielle. Malgré ces tensions, l'agence Moody's s'est abstenue d'une action immédiate sur la note souveraine française, confirmant une notation Aa3 avec perspective négative.
"[La notation Aa3] part de l'hypothèse qu'un budget 2027 réduisant le déficit public sera adopté, tandis que (...) les tensions sociales se modéreront quelque peu dans les prochains mois."
Par ailleurs, des économistes alertent sur la manière dont la BCE pourrait finir par être poussée à répondre à une crise budgétaire si la hausse des taux français devait se propager à d'autres pays de la zone. Andrew Kenningham, économiste chez Capital Economics, estime que l'attention de la BCE se déplacera rapidement vers la France et sa gestion de la crise budgétaire et politique.
Conséquences possibles pour l'économie française
Une persistance des taux élevés sur la dette française alourdirait le service de la dette et limiterait l'espace budgétaire au moment où la France fait face à des besoins de financement importants. Les chaînes d'effets probables incluent :
- une hausse du coût des emprunts pour l'État ;
- un possible resserrement des conditions de financement pour les entreprises et les ménages si la tension se diffuse aux taux interbancaires et aux obligations d'entreprises ;
- un risque politique accru si les mesures d'ajustement budgétaire attendues sont perçues comme socialement insoutenables.
| Indicateur | Valeur signalée |
|---|---|
| Taux de dépôt BCE | 2,5 % |
| Rendement OAT 10 ans | > 5 % |
| Écart OAT/Bund 10 ans | > 170 pb |
| Notation Moody's | Aa3 (perspective négative) |
Pour l'heure, la BCE privilégie la stabilité de sa politique monétaire face à des chocs qualifiés d'en partie transitoires. Mais la ligne de crête est étroite : la banque centrale doit concilier un objectif anti‑inflationniste avec la préservation de l'intégrité financière de la zone euro si les tensions souveraines venaient à s'étendre.
La France restera, à court terme, au centre des préoccupations européennes. Les prochains développements budgétaires, la trajectoire des rendements et les décisions des agences de notation détermineront la probabilité d'une réponse plus active de la BCE et l'ampleur des répercussions pour l'économie nationale.