Des dommages collectifs, des responsabilités partagées
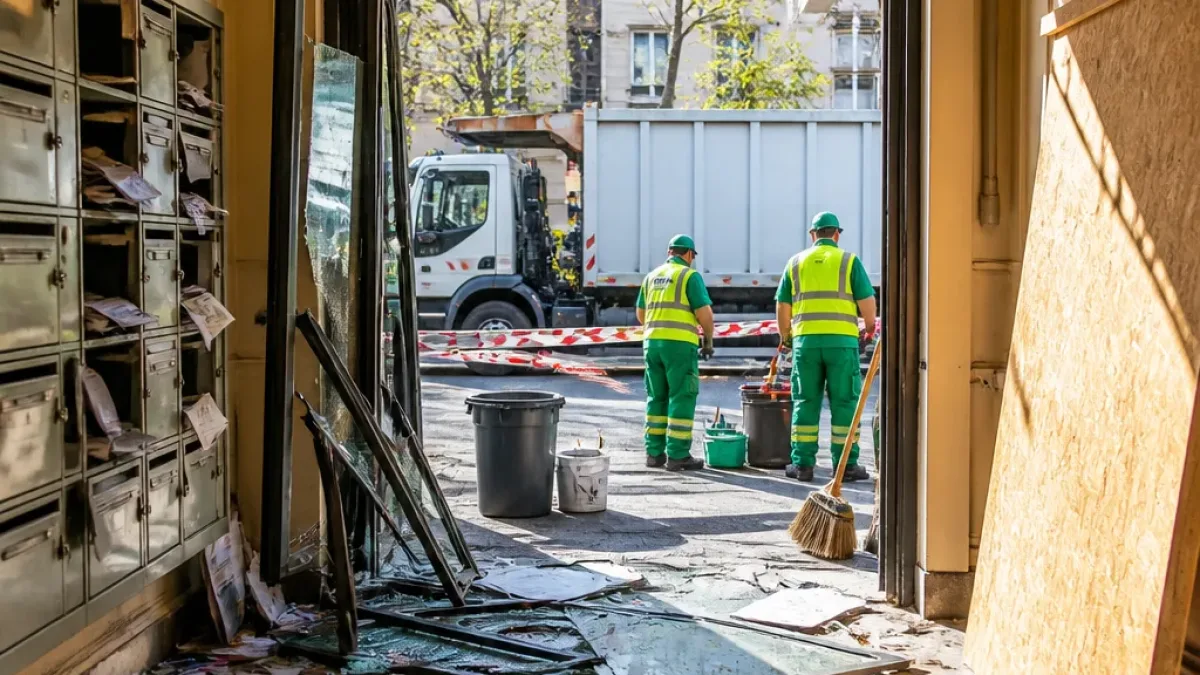
Les manifestations du 17 octobre 2026 ont laissé des traces visibles : vitrines brisées, commerces pillés, véhicules incendiés, et, dans de nombreux immeubles, des parties communes endommagées. La capitale a mobilisé près de 1 000 agents pour le nettoyage ; selon la presse, on compte jusqu'à 855 interpellations à Paris et entre 1 500 et 1 800 commerçants touchés au plan national. Pour les copropriétaires, la question cruciale est juridique et financière : qui supporte la remise en état du hall, de la porte cochère ou du parking collectif ?
Le cadre légal : le syndicat des copropriétaires en première ligne
Les éléments communs d'un immeuble en copropriété — hall, escalier, façades, parkings — appartiennent au syndicat des copropriétaires, titulaire de la personnalité civile et chargé de leur conservation. Le texte de référence le rappelle :
« Il a pour objet la conservation et l’amélioration de l’immeuble ainsi que l’administration des parties communes. Le syndicat est responsable des dommages causés aux copropriétaires. »
Cette responsabilité formelle implique que, sur le plan pratique, c'est généralement le syndic qui déclenche les démarches : déclaration au gestionnaire de l'assurance de l'immeuble, organisation des devis et convocations éventuelles d'assemblée générale si un appel de fonds est nécessaire.
Assurances mobilisables et limites
L'assurance du syndicat (multirisque immeuble) est la première garantie à solliciter pour les réparations des parties communes. Elle couvre en principe le vandalisme et le bris de biens collectifs, selon les limites et franchises prévues au contrat. À défaut ou en cas d'exclusions, d'autres pistes existent :
- Assurances habitation des copropriétaires ou locataires : elles peuvent intervenir pour des éléments privatifs détériorés, mais pas pour les parties communes sauf dispositions particulières.
- Recours contre les auteurs identifiés : lorsque des individus sont interpellés et condamnés, une action civile peut permettre d'obtenir une réparation, mais cela reste souvent long et incertain.
- Fonds publics : l'État ou la collectivité peuvent participer dans certains cas particuliers, notamment si des responsabilités de l'ordre public sont retenues, mais ce n'est pas automatique.
Conséquences pour les budgets de copropriété
Si l'assurance du syndicat indemnise, le montant des sinistres reste susceptible d'impacter la cotisation des copropriétaires via une hausse de prime ou un appel de fonds exceptionnel. Quand l'assurance refuse un sinistre (clauses d'exclusion, franchises, déréférencement), le syndicat doit décider en assemblée générale des mesures à prendre : avances, travaux d'urgence, ou recours juridiques.
Précautions pratiques
Les conseils sont constants : documenter les dégâts (photos, constats), déclarer rapidement le sinistre au syndic et à l'assureur, obtenir plusieurs devis, et vérifier les clauses du contrat d'assurance de l'immeuble (exclusions pour "mouvements populaires" ou franchise). Ces étapes déterminent la rapidité d'indemnisation et l'impact financier pour chaque copropriétaire.
| Responsable ou mécanisme | Ce qu'il couvre |
|---|---|
| Syndicat / assurance immeuble | Parties communes : réparations courantes selon contrat |
| Assurance habitation privée | Biens privatifs ; rarement les parties communes |
| Auteurs interpellés | Recours possible mais long et incertain |
| Collectivités / État | Intervention exceptionnelle selon circonstances |
Au terme, la remise en état après des manifestations repose sur une combinaison d'assurances et de décisions collectives. Les copropriétaires doivent se préparer à des procédures et, potentiellement, à des impacts sur leurs charges.