La direction générale des finances publiques (DGFiP) a engagé, le 25 septembre, un prélèvement visant les contribuables dont le prélèvement à la source n’a pas couvert l’ensemble de l’impôt dû au titre de 2025. Cette opération concerne un public large : selon les chiffres rapportés, 13,8 millions de foyers ont été touchés.
Montants, échéances, modalités
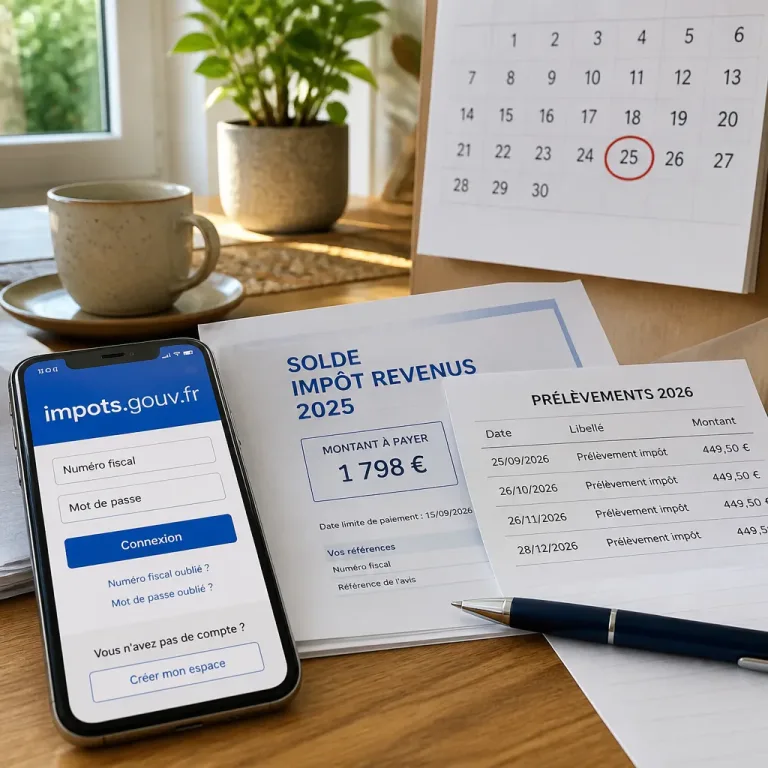
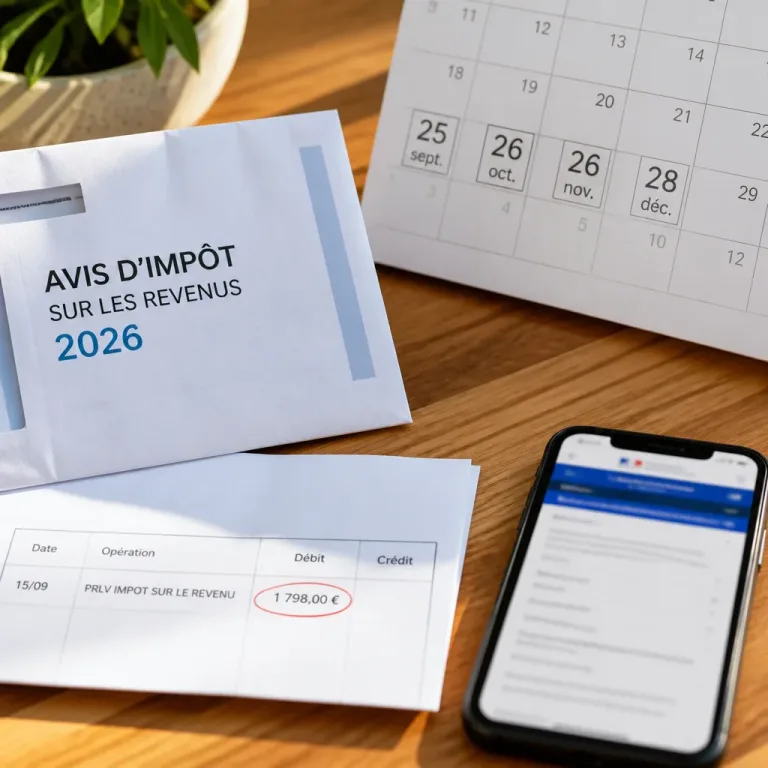
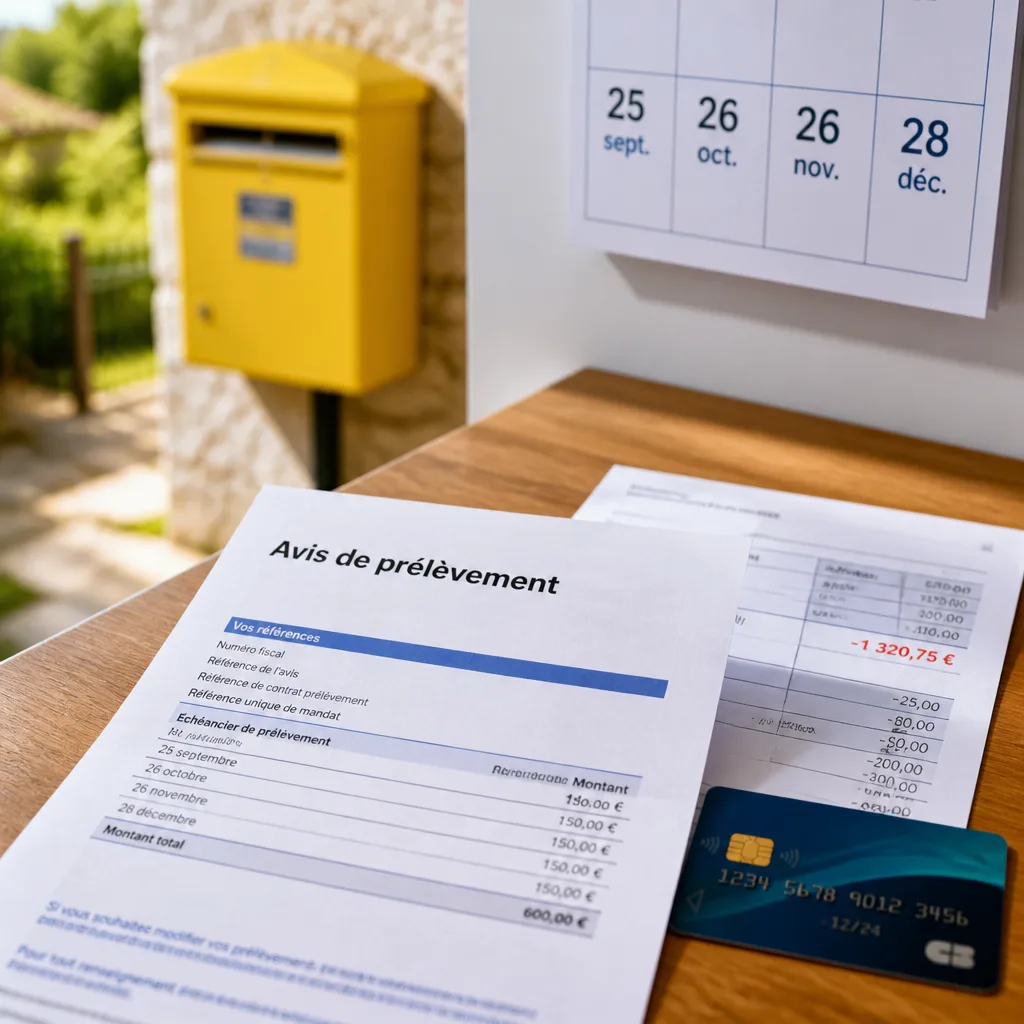
La DGFiP distingue deux cas selon le montant restant à payer. Lorsque le solde excède 300 euros, le prélèvement est réparti en quatre mensualités réparties aux dates suivantes : 25 septembre, 26 octobre, 26 novembre et 28 décembre. Pour les créances inférieures ou égales à 300 euros, la somme a été débitée en une seule fois le 25 septembre.
« 13,8 millions de foyers ont été concernés par ce prélèvement. »
La communication officielle précise l’échelonnement mais rappelle aussi les effets collatéraux possibles lorsque le compte débiteur ne peut absorber l’opération.
Découvert autorisé : les frais bancaires peuvent alourdir la note
Lorsque la banque autorise un découvert, le prélèvement est réalisé normalement et le titulaire du compte s’expose alors aux agios (intérêts débiteurs) facturés par l’établissement. Ces frais viennent s’ajouter au montant de l’impôt et peuvent représenter quelques euros à plusieurs dizaines d’euros selon le niveau et la durée du découvert.
Compte sans autorisation de découvert : rejet et procédure
Si le compte n’est pas en mesure d’honorer le débit et qu’aucune autorisation de découvert n’existe, l’ordre de prélèvement est rejeté. Dans ce cas la DGFiP adresse un courrier au contribuable afin d’expliquer les modalités de régularisation : mise en place d’un échéancier, paiement en ligne, ou autres solutions proposées par l’administration.
- Cas > 300 € : prélèvement en quatre mensualités (25/09, 26/10, 26/11, 28/12).
- Cas ≤ 300 € : prélèvement intégral le 25/09.
- Découvert autorisé : prélèvement réalisé, mais possibilité d’agios bancaires.
- Compte sans découvert : rejet du prélèvement, la DGFiP contacte le contribuable pour régulariser.
| Seuil | Modalité | Dates |
|---|---|---|
| ≤ 300 € | Prélèvement unique | 25 septembre |
| > 300 € | Prélèvement en 4 mensualités | 25/09, 26/10, 26/11, 28/12 |
Conséquences pratiques et recommandations
Pour les contribuables concernés, il est conseillé de vérifier le calendrier de prélèvement indiqué sur l’espace particulier en ligne et d’anticiper les mouvements sur le compte pour éviter un rejet involontaire. Si un rejet intervient, la réponse la plus rapide est généralement la mise en place d’un paiement en ligne ou la prise de contact avec la DGFiP pour convenir d’un échéancier adapté.
Enfin, il faut garder à l’esprit que les frais bancaires imputés en cas de découvert ne sont pas remboursés par l’administration fiscale : ils constituent une charge bancaire distincte. Le calendrier de la DGFiP et le seuil de 300 euros restent les éléments-clés pour comprendre qui a été prélevé en une fois et qui voit son paiement étalé sur la fin de l’année.