Après les orages du 14-15 octobre 2026, que paie l'assurance ?
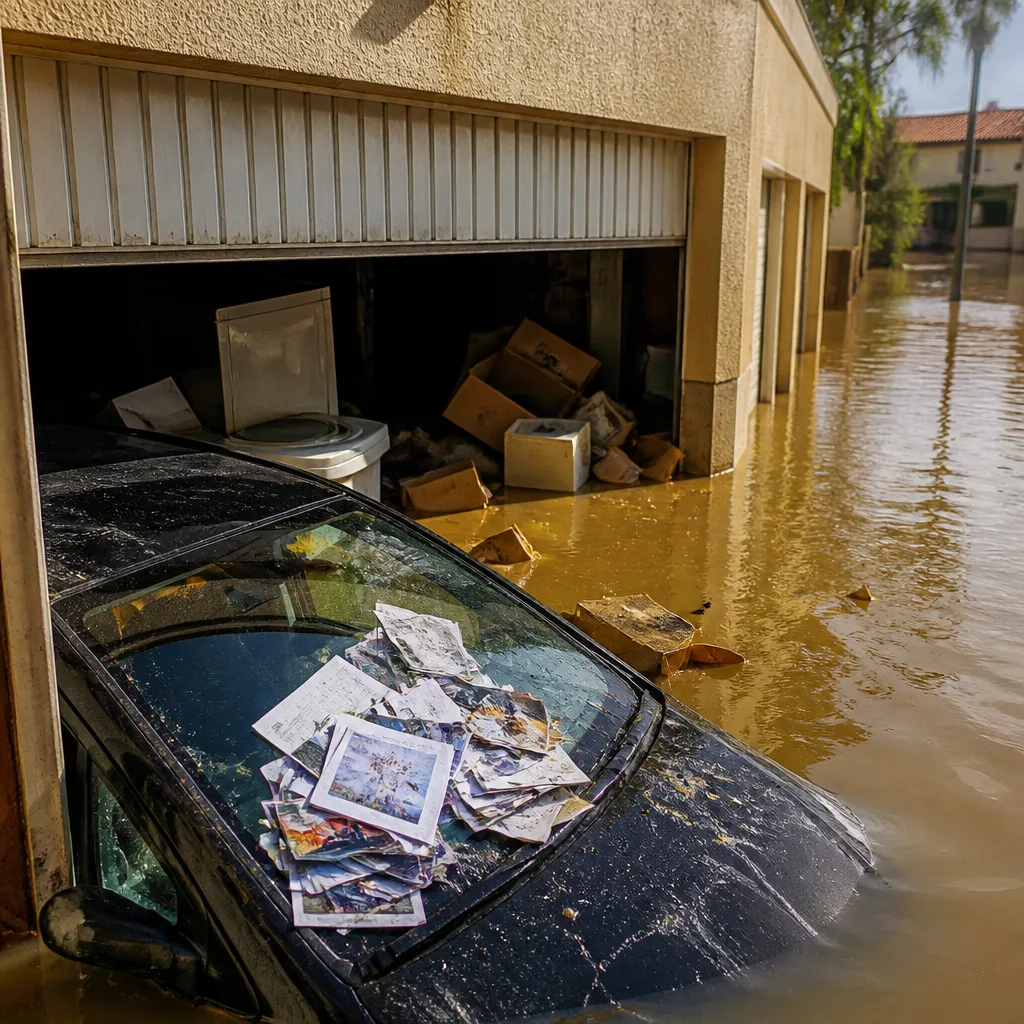
Dans la nuit du 14 au 15 octobre 2026, des départements du sud de la France — notamment le Gard, l'Hérault, les Bouches-du-Rhône et le Var — ont été placés en vigilance orange pour pluies-inondations et orages. Les épisodes méditerranéens récents ont montré une constante : l'eau envahit d'abord les espaces en rez-de-chaussée ou en sous-sol, caves et garages compris, et parfois les véhicules qui y stationnent. Pour les sinistrés, la question essentielle est pratique : qui prend en charge quelles pertes et selon quelles conditions ?
La règle générale : loi et contrat
Deux niveaux de règles s'articulent. D'une part, la règle légale qui structure l'assurance en France ; d'autre part, les clauses du contrat qui varient d'un assuré à l'autre. Comme le rappelle le code civil, « les contrats légalement formés tiennent lieu de loi à ceux qui les ont faits ».
« Les contrats légalement formés tiennent lieu de loi à ceux qui les ont faits »
Autrement dit, deux foyers sinistrés lors du même événement peuvent recevoir des indemnisations différentes si leurs contrats ne prévoient pas les mêmes garanties ou franchises.
Ce que couvre l'assurance habitation
La garantie de base d'un contrat multirisque habitation couvre généralement les dommages causés aux biens immobiliers et mobiliers situés dans la résidence assurée, y compris les caves et garages dépendant du logement, sous réserve des exclusions et des franchises prévues au contrat. Les assureurs appliquent la distinction entre dommages liés à une catastrophe naturelle (déclaration préfectorale et régime spécifique) et ceux relevant d'autres garanties comme la garantie « dégâts des eaux » ou « intempéries ».
La prise en charge du véhicule : assurance auto
La voiture inondée est indemnisée par le contrat auto selon les garanties souscrites : plusieurs contrats proposent une garantie « dommage tous accidents » ou une garantie « incendie et événements climatiques » incluant l'inondation ; d'autres ne couvrent pas les dommages si l'assurance est limitée au tiers. Le lieu du sinistre (garage privé fermé, garage en sous-sol, rue) et la qualification de l'événement (catastrophe naturelle déclarée) influent également sur le régime d'indemnisation.
Modalités pratiques : déclaration, délai et contestation
- Déclaration : il faut alerter son assureur rapidement et respecter les délais prévus au contrat.
- Expertise : une expertise peut être diligentée pour chiffrer les pertes ; son acceptation ou sa contestation suit les modalités contractuelles et légales.
- Preuves : photos, listes détaillées et documents d'achat facilitent l'indemnisation.
Le double cadrage — juridique et contractuel — est essentiel : la loi fixe le cadre, le contrat en précise l'application concrète pour chaque assuré. Dans un contexte où les épisodes pluvieux violents se répètent, il est recommandé aux foyers concernés de vérifier leurs garanties, franchises et exclusions pour savoir précisément ce qui sera pris en charge.
| Élément sinistré | Assurance concernée | Facteurs déterminants |
|---|---|---|
| Cave / garage | Multirisque habitation | Garantie souscrite, clauses, éventuelle déclaration de catastrophe naturelle |
| Véhicule | Assurance auto | Niveau de garantie (tous accidents ou au tiers), lieu du sinistre |
Face à l'urgence, la priorité est d'assurer la sécurité des personnes et de documenter les dommages pour faciliter l'indemnisation. Les différences contractuelles peuvent aboutir à des résultats distincts entre voisins ; il convient donc d'examiner attentivement son contrat et de solliciter, le cas échéant, des conseils juridiques pour contester une expertise ou une décision d'assurance.