Des revenus stables mais une rentabilité sous pression
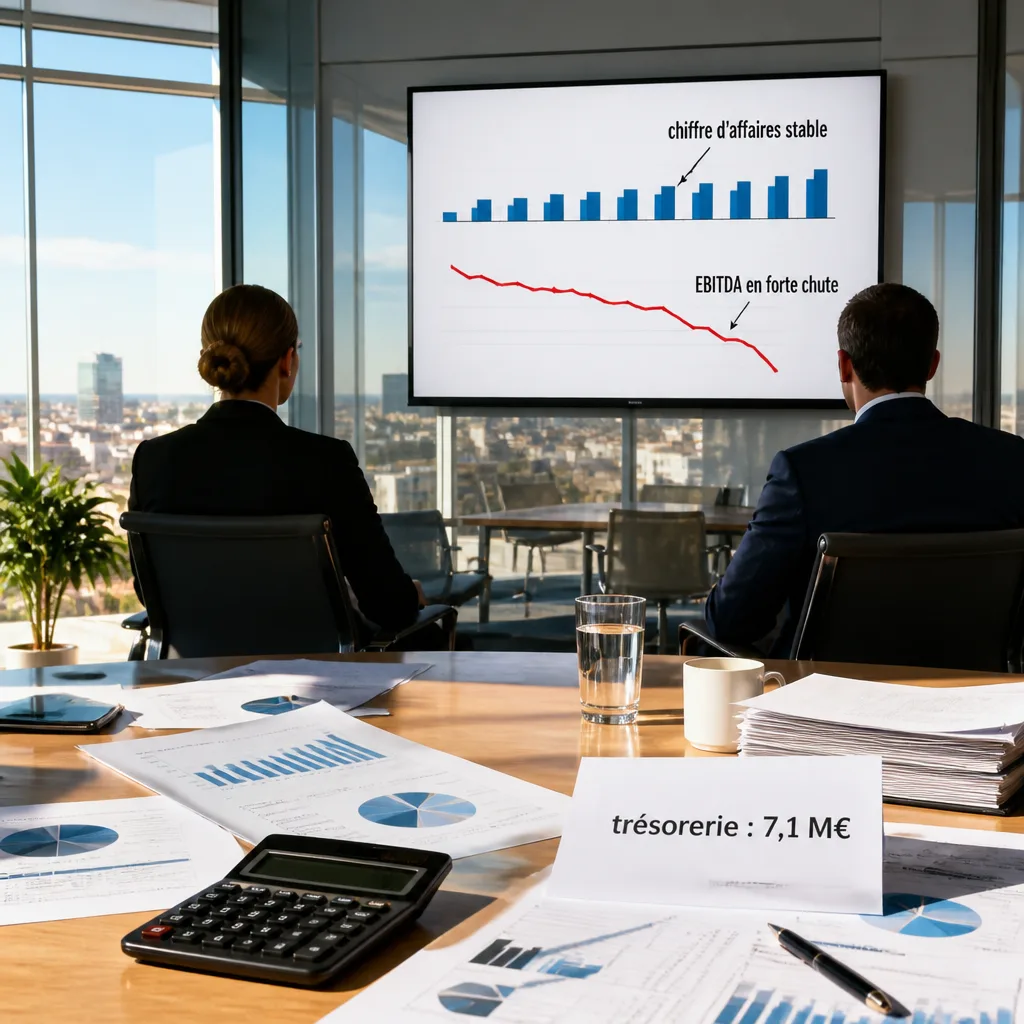
Au 1er semestre 2026, le groupe IT Link a réalisé un chiffre d’affaires de 41,89 M€, quasiment identique à la même période de 2025 (-0,9%, soit -0,5% à taux de change constant). Malgré ce maintien du chiffre d’affaires, la performance opérationnelle se dégrade : l’EBITDA tombe à 1,46 M€, soit 3,5% du chiffre d’affaires (-3,6 points par rapport à S1 2025), et le résultat net s’établit à 0,60 M€, en recul de 59,1%.
Origines de la détérioration
La société détaille plusieurs facteurs ayant pesé sur la marge :
- une baisse du taux d’activité moyen sur le semestre (impact d’environ 1,5 point d’EBITDA) ;
- des dérives ponctuelles sur des projets dans les Solutions France (≈ 1,1 point) ;
- une réduction de l’assiette du crédit d’impôt recherche (0,4 point) ;
- la fin de revenus liés à un bail locatif en Île-de-France (0,3 point) ;
- des pénalités exceptionnelles de production pour l’activité Ciao (0,2 point).
Ces éléments combinés expliquent la moitié de l’érosion de l’EBITDA et la forte baisse du résultat opérationnel courant, qui ressort à 0,74 M€ (soit 1,8% du chiffre d’affaires).
Situation financière et gouvernance
Sur la trésorerie, le groupe a amélioré sa position : la trésorerie nette atteint 7,1 M€ au 30 juin 2026 (hors dette de loyers IFRS16), contre 3,8 M€ au 31 décembre 2025. Le dividende au titre de 2025, de 0,50 € par action, a été payé le 8 juillet pour un montant global de 0,85 M€.
Emploi et capacités productives
L’effectif total au 30 juin 2026 s’établit à 905 collaborateurs, tandis que l’effectif productif global atteint 937 consultants (contre 909 un an plus tôt). La direction indique une poursuite du recrutement des profils productifs, évoquant un effectif de « plus de 950 consultants » à la date du communiqué.
Perspectives et implications pour le secteur
Malgré ce semestre délicat en termes de marge, la direction confirme un objectif de croissance du chiffre d’affaires pour 2026 compris entre +1,5% et +2,5% par rapport à l’exercice 2025. Cette prudence traduit une volonté de consolider la croissance commerciale tout en maîtrisant les risques opérationnels.
Pour les clients, la trajectoire de recrutement et le maintien du volume d’activité suggèrent une capacité à délivrer sur les projets, mais les dérives constatées sur certaines prestations invitent à la vigilance sur la qualité de la marge projet par projet. Pour les salariés, l’évolution des effectifs productifs laisse entrevoir encore des perspectives d’embauche, alors que la pression sur la rentabilité pourrait conduire à des arbitrages sur les investissements ou les conditions commerciales.
Tableau synthétique des principaux indicateurs (en M€)
| Indicateur | S1 2025 | S1 2026 | Variation |
|---|---|---|---|
| Chiffre d’affaires | 42,29 | 41,89 | -0,9% |
| EBITDA | 3,00 | 1,46 | -48,5% |
| EBITDA (% CA) | 7,1% | 3,5% | -3,6 pts |
| Résultat opérationnel courant | 2,19 | 0,74 | -65,8% |
| Résultat net | 1,47 | 0,60 | -59,1% |
| Trésorerie nette | 3,8 (31/12/2025) | 7,1 (30/06/2026) | Amélioration |
En l’état, IT Link montre une capacité à préserver son chiffre d’affaires mais doit améliorer la gestion opérationnelle des projets et compenser la diminution des leviers fiscaux et des revenus non récurrents pour restaurer ses marges. La confirmation d’un objectif de croissance modérée pour 2026 signale que la direction privilégie la consolidation plutôt que des accélérations agressives, ce qui reste un choix stratégique important pour un acteur de la technologie axé sur les services.