Le débat sur le soutien public aux entreprises ne se résume plus à l’addition de montants élevés. Il porte aussi sur ce que la collectivité peut attendre en retour : emplois maintenus, investissements effectivement réalisés, activité industrielle durable ou encore recettes fiscales. Cette question prend une acuité particulière lorsque des entreprises soutenues peuvent distribuer des bénéfices tandis que leurs salariés restent exposés à des restructurations.
Des montants qui dépendent du périmètre retenu
La première difficulté est d’établir une mesure commune. Les aides publiques regroupent des mécanismes de nature différente : subventions, réductions d’impôts, exonérations de cotisations, garanties et autres instruments financiers. Additionner ces dispositifs sans les distinguer peut donner une vision incomplète de l’effort consenti par l’État et de la manière dont il bénéficie aux entreprises.
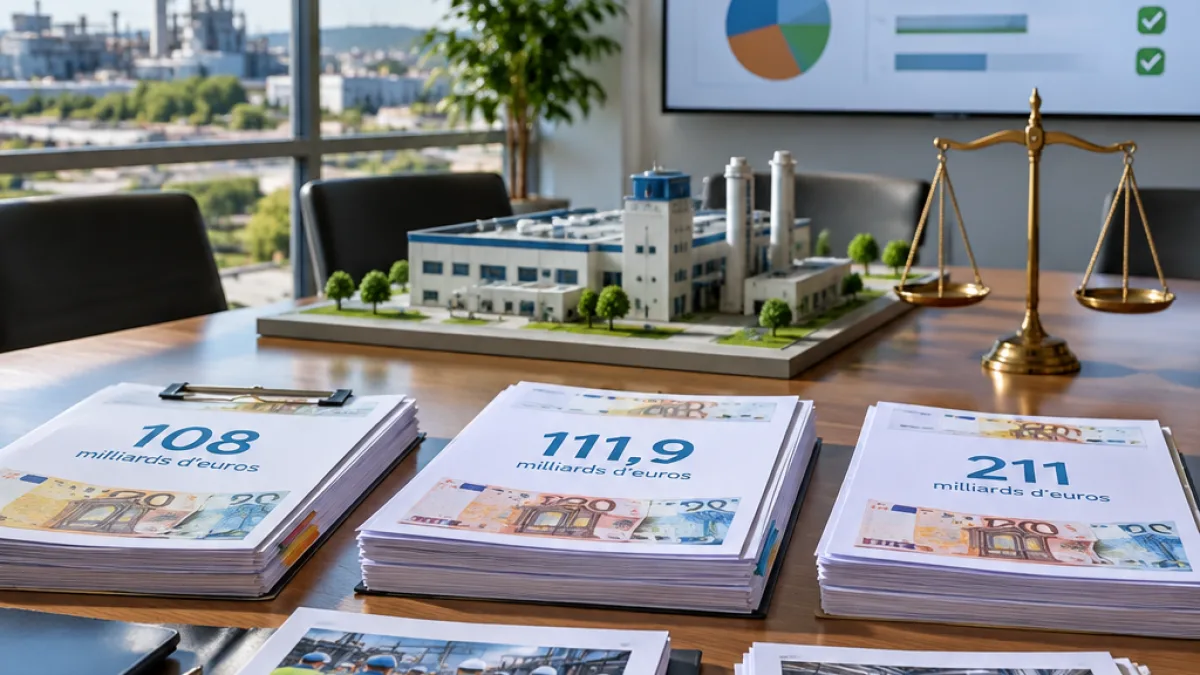
Un rapport adopté le 1er juillet 2025 par une commission d’enquête du Sénat évalue ainsi le soutien public à 211 milliards d’euros en 2023 dans un périmètre large. Cette somme concerne l’ensemble des entreprises et ne correspond donc pas à un transfert destiné aux seuls grands groupes ou à leurs actionnaires. Le même travail retient également une approche plus limitée, qui aboutit à 108 milliards d’euros. L’écart illustre l’importance des conventions retenues pour définir les aides.
| Source ou périmètre | Montant indiqué | Année |
|---|---|---|
| Commission d’enquête sénatoriale, périmètre large | 211 milliards d’euros | 2023 |
| Commission d’enquête sénatoriale, périmètre restreint | 108 milliards d’euros | 2023 |
| Haut-commissariat à la Stratégie et au Plan | 111,9 milliards d’euros | 2023 |
Une dépense, un avantage ou une garantie ne produisent pas le même effet
Les différences entre ces évaluations ne signifient pas nécessairement que l’un des chiffrages annule l’autre. Le Haut-commissariat à la Stratégie et au Plan estime pour sa part les aides à 111,9 milliards d’euros en 2023, en excluant les exonérations générales de cotisations sociales. Les méthodes comptent donc une partie différente des dispositifs, avec des conséquences sur la lecture de la facture pour les finances publiques.
Une garantie apportée par la puissance publique n’a pas le même coût immédiat qu’une subvention versée directement. De même, une diminution de prélèvement ne se présente pas comme un virement bancaire. Pour les citoyens comme pour les entreprises, cette distinction est déterminante : elle permet d’identifier la nature du risque assumé par l’État, le bénéficiaire du dispositif et le moment où la dépense ou le manque à gagner intervient.
La question des engagements vérifiables
Au-delà de la bataille des chiffres, le débat se concentre sur les conditions attachées au soutien collectif. Les aides soulèvent notamment quatre questions :
- les postes de travail ont-ils été conservés ou créés ?
- les investissements annoncés ont-ils été réalisés ?
- les résultats promis peuvent-ils être contrôlés ?
- le partage des risques entre l’entreprise et la puissance publique est-il équilibré ?
Cette logique conduit à interroger le pouvoir de négociation des grandes entreprises face à l’État. Lorsque le soutien public réduit une partie du risque économique, la collectivité peut demander davantage de visibilité sur l’usage des fonds et sur les effets obtenus. Le sujet ne consiste donc pas seulement à déterminer combien les entreprises reçoivent, mais à vérifier ce que ces mécanismes produisent effectivement pour l’économie, les salariés et les finances publiques.
Pour les dirigeants, l’enjeu est également de rendre lisible la finalité des dispositifs mobilisés. Pour les pouvoirs publics, la comparaison des périmètres et le suivi des engagements apparaissent comme des conditions nécessaires à un débat fiable. Tant que les aides sont comptabilisées selon des méthodes différentes, le montant total restera discuté. En revanche, la demande de transparence et de contreparties mesurables s’impose déjà comme le cœur du débat national.