Des hausses déjà engagées, un cap possible à 4 % début 2027
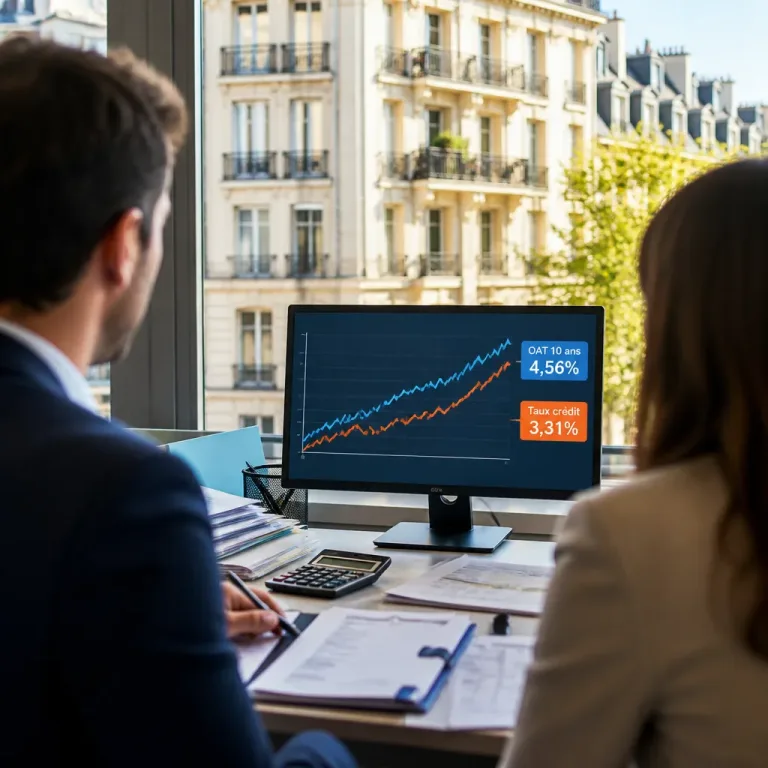
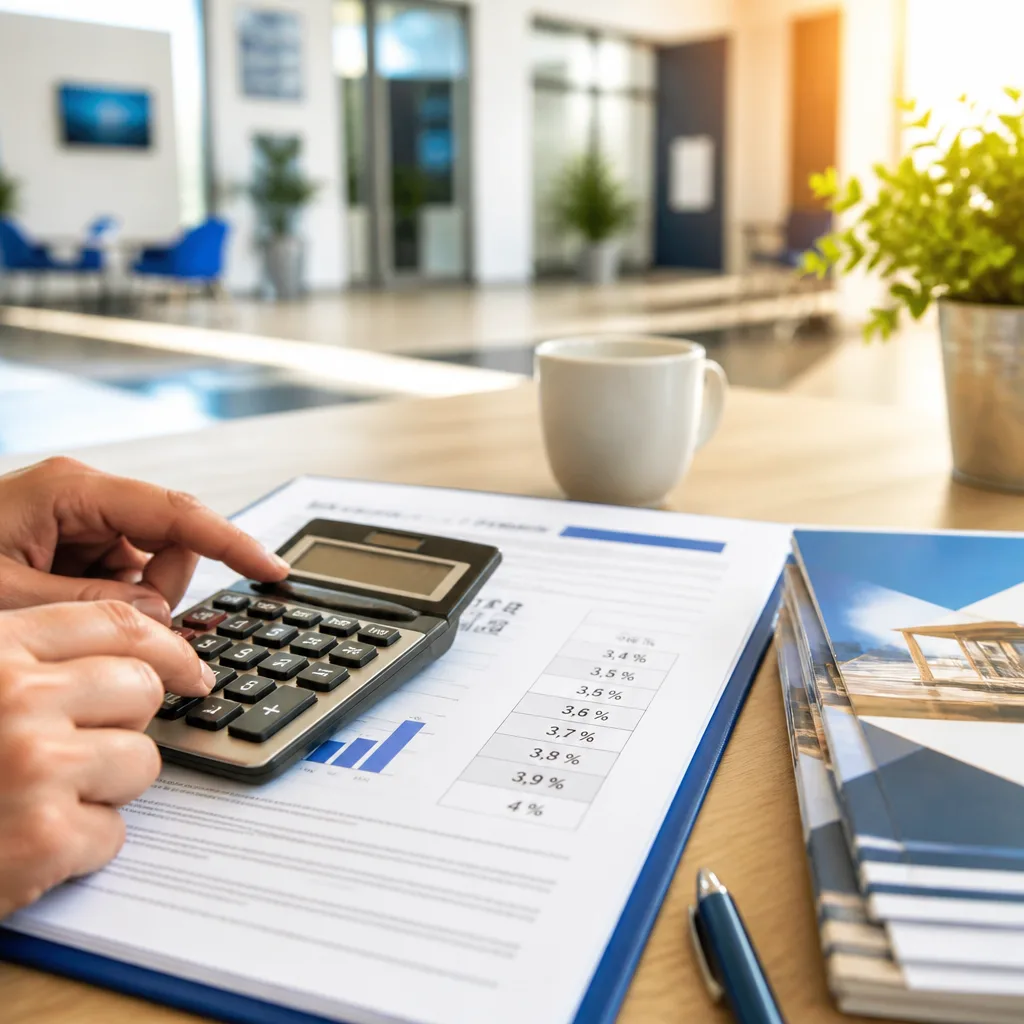
Les ménages qui préparent un achat immobilier voient l'air se raréfier : depuis septembre 2026, les banques françaises ont commencé à relever leurs barèmes. L'indicateur de long terme, l'OAT 10 ans, a atteint 4,53 % en séance le 15 septembre, tandis que la Banque centrale européenne a resserré son orientation monétaire le même mois, sur fond de tensions inflationnistes. Concrètement, les taux moyens observés par les courtiers se situent aujourd'hui autour de 3,4 % sur 15 ans, 3,5 % sur 20 ans et 3,6 % sur 25 ans.
Pour les profils les plus solides, il reste possible d'obtenir des propositions plus avantageuses : certains dossiers continuent d'accrocher environ 3,1 % sur 20 ans ou 3,25 % sur 25 ans. Mais plusieurs experts du crédit estiment désormais que la moyenne nationale des taux pourrait se rapprocher de la barre des 4 % dès janvier 2027. Cette projection n'est pas neutre : à taux plus élevés, une même somme empruntée se traduit automatiquement par une hausse des mensualités ou, inversement, par une capacité d'achat réduite pour un budget mensuel donné.
Pourquoi la hausse arrive maintenant ?
Plusieurs facteurs convergent. D'une part, la hausse du coût de refinancement des banques — liée à l'évolution des taux longs et à la politique de la BCE — pèse sur leurs marges. D'autre part, les établissements ont jusqu'alors limité la répercussion intégrale de ces surcoûts afin de préserver la distribution des crédits, mais le mouvement de septembre indique que cette retenue s'estompe. À la mi-septembre, nombre d'établissements ont publié des barèmes en hausse de 0,10 à 0,15 point, et les partenaires de certains réseaux de courtage ont relevé les conditions en moyenne de 0,1 à 0,2 point depuis le début du mois.
Conséquences concrètes pour les acheteurs
- Une hausse de 0,5 point sur un prêt peut augmenter sensiblement la mensualité et réduire la capacité d'achat : sur des durées longues, l'effet cumulé est significatif.
- Les meilleurs dossiers conserveront un avantage : profils très solides, apport conséquent et revenus stables peuvent encore décrocher des taux inférieurs à la moyenne.
- Le modèle français, largement dominé par le prêt à taux fixe, protège les emprunteurs déjà engagés : leurs mensualités ne bougent pas. En revanche, les futurs emprunteurs subissent immédiatement la nouvelle donne.
Zoom chiffré
| Période | Taux moyen constaté |
|---|---|
| 15 ans | 3,4 % |
| 20 ans | 3,5 % (meilleurs dossiers ≈ 3,1 %) |
| 25 ans | 3,6 % (meilleurs dossiers ≈ 3,25 %) |
Que surveiller dans les semaines à venir ?
Les prochains mouvements dépendront de deux variables : l'évolution des taux longs (OAT) et les décisions de la BCE. Si la transmission des coûts financiers aux barèmes s'accélère, les banques continueront d'ajuster leurs grilles. Pour les acquéreurs, il s'agit d'arbitrer : verrouiller un taux aujourd'hui, souvent au prix d'un niveau légèrement supérieur au plancher récent, ou attendre au risque de subir une nouvelle hausse. En tous les cas, il faut désormais raisonner en mensualités, en durées et en capacité d'endettement pour recalculer la faisabilité d'un projet immobilier dans ce nouvel environnement.