Une barre symbolique franchie qui rebat les cartes du marché
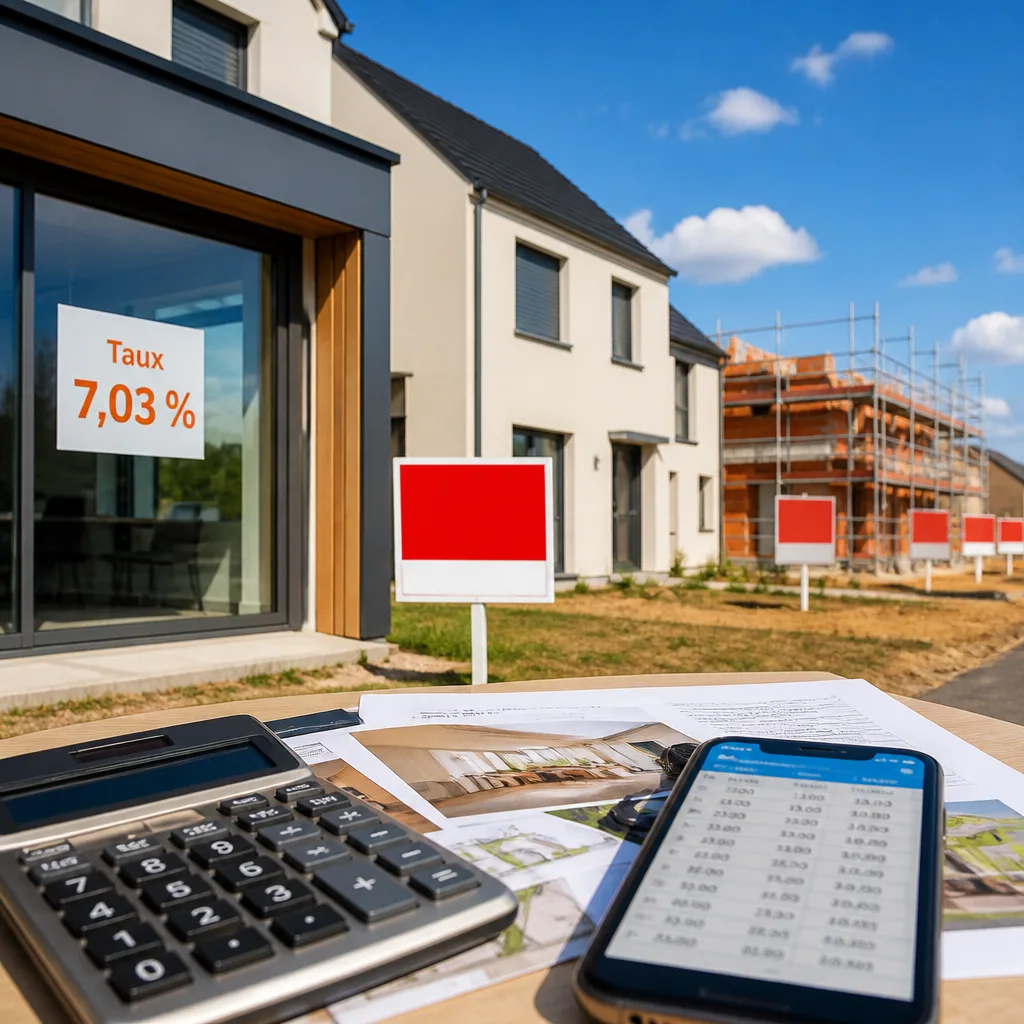
Le coût des crédits immobiliers aux États-Unis, référence mondiale pour la santé du marché résidentiel, a franchi une nouvelle étape : le taux moyen des prêts à 30 ans atteint désormais 7,03%, selon l'agence de refinancement Freddie Mac. Ce niveau n'avait pas été observé depuis mi-janvier 2025 et intervient dans un contexte politique et économique tendu, à quelques semaines d'échéances électorales majeures.
Impact sur les volumes et les prix
La remontée des taux pèse directement sur le pouvoir d'achat des ménages : une mensualité plus élevée réduit la capacité d'emprunt et décide nombre d'acheteurs potentiels à différer ou renoncer à leur projet. Les données officielles récentes montrent que les ventes de maisons neuves, annualisées, se sont établies à 684 000 unités le mois dernier, soit un recul de 2% sur un an. Dans le même temps, le prix moyen des transactions pour cette catégorie a diminué d'environ 9% en un an, à 478 700 dollars.
Conséquences pour les constructeurs et le marché
- Constructeurs : marges comprimées par la hausse des coûts des matériaux et la nécessité de consentir des remises pour maintenir la demande.
- Acquéreurs : recul du nombre de dossiers bancables, allongement des délais de décision, et renégociation fréquente des offres.
- Macroéconomie : renchérissement du crédit alimente une dynamique qui peut freiner la reprise du secteur résidentiel et peser sur l'emploi lié à la construction.
| Indicateur | Valeur |
|---|---|
| Taux moyen prêt 30 ans | 7,03% |
| Ventes maisons neuves (annualisé) | 684 000 |
| Variation annuelle des ventes | -2% |
| Prix moyen | 478 700 $ |
| Variation annuelle des prix | -9% |
Contexte : inflation, prix de l'énergie et calendrier politique
Le reflux momentané des taux sous 6% fin février 2026 a été balayé par un regain d'inflation lié, en partie, à la flambée des prix de l'énergie déclenchée après l'intervention militaire contre l'Iran. Dans un environnement inflationniste, les prêteurs exigent des rendements plus élevés pour préserver la valeur réelle de leurs gains futurs — explication directe de la hausse des taux hypothécaires observée aujourd'hui.
"La hausse des taux des crédits immobiliers ne fera qu'aggrave
Sur le plan politique, ces variations pèsent sur la perception publique du pouvoir d'achat et pourraient peser dans les urnes lors des prochains rendez-vous électoraux, les responsables politiques voyant leurs promesses de faciliter l'accès à la propriété confrontées à la réalité des marchés financiers.
Pour situer concrètement l'effet sur un ménage : une hausse d'un point de taux sur un prêt de longue durée se traduit par une augmentation sensible de la mensualité — et, pour un même budget mensuel, par une baisse significative du montant finançable. Cela se traduit soit par une renégociation du projet (moins de m², localisation différente), soit par un report de l'achat.
En l'état, la conjonction d'une inflation remontée, de coûts de construction encore élevés et de taux hypothécaires supérieurs à 7% rend le marché résidentiel américain plus tendu, avec des répercussions possibles sur les marchés immobiliers internationaux et sur les acteurs français exposés aux segments financiers et matériaux importés.