Un coup de frein possible pour les emprunteurs après le relèvement de la BCE
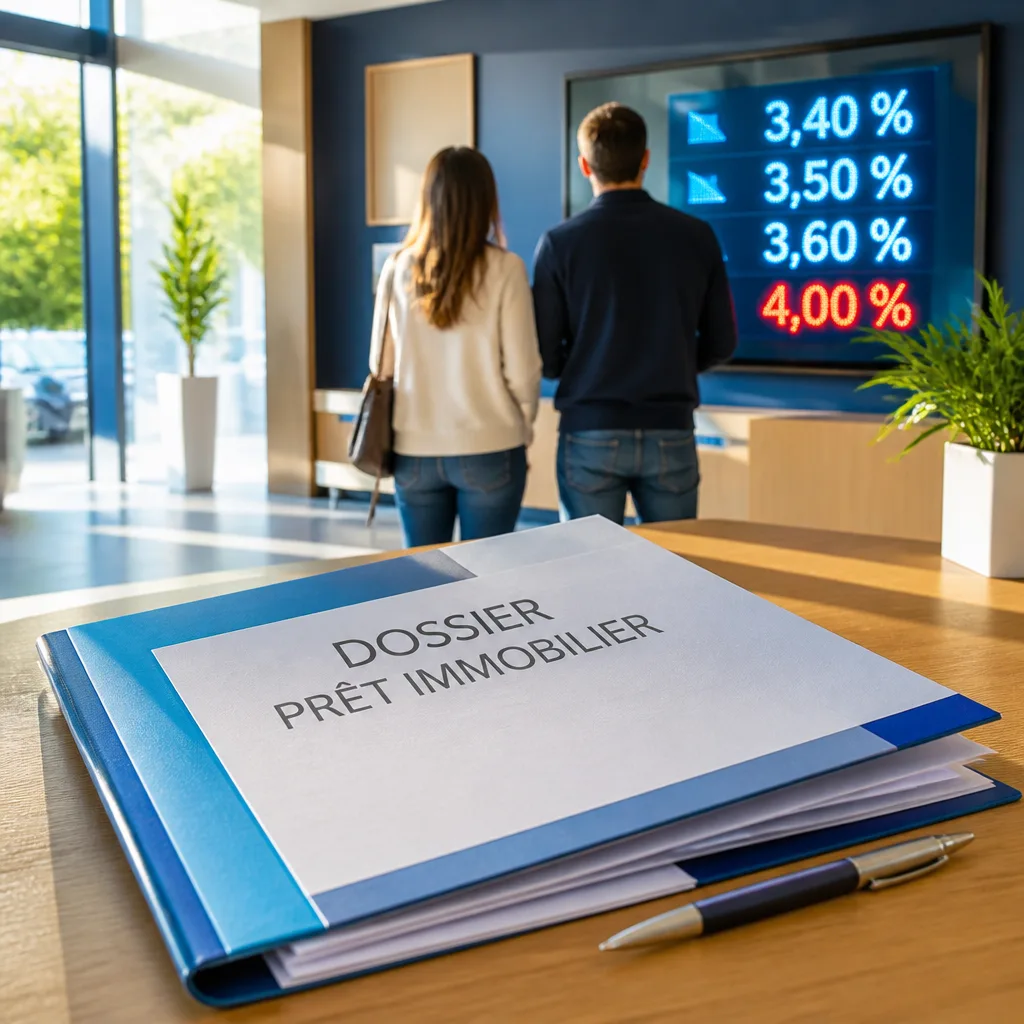
La Banque centrale européenne (BCE) a relevé son taux directeur de 0,25 point le 10 septembre 2026. Ce geste, motivé par un maintien de l'inflation — elle-même alimentée par les tensions au Moyen-Orient — change la donne pour le crédit immobilier en France. Les banques devraient logiquement ajuster leurs offres : plusieurs observateurs anticipent une poursuite de la montée des taux dans les semaines à venir, avec un seuil symbolique évoqué par le marché à 4 %.
Jusqu'ici, les niveaux constatés en septembre donnent une photographie contrastée selon le profil des emprunteurs. Les meilleurs dossiers continuent d'obtenir des conditions nettement inférieures à la moyenne du marché, mais la marge de manoeuvre se réduit pour les acquéreurs moins favorisés, et en particulier pour les primo-accédants et les jeunes ménages.
Où en sont les taux aujourd'hui ?
Pour situer l'ordre de grandeur des prêts pratiqués ce mois-ci, voici les niveaux moyens relevés :
| Durée | Taux moyen (septembre) |
|---|---|
| 15 ans | 3,40 % |
| 20 ans | 3,50 % |
| 25 ans | 3,60 % |
Ces niveaux restent, pour l'instant, soutenables pour les profils les mieux placés. Mais si la hausse se prolonge et que les établissements franchissent le seuil des 4 %, l'accès au crédit se compliquerait significativement pour une large part des emprunteurs.
Conséquences pour les emprunteurs et le marché
- Primo-accédants : ce sont les plus exposés. Leur capacité d'emprunt est la première à pâtir d'une progression des taux ; de plus, ils ont souvent moins d'apport.
- Projets en cours : ceux qui ont déjà signé un compromis doivent accélérer le montage du dossier pour verrouiller des conditions avant toute remontée supplémentaire.
- Effet macro : une hausse généralisée au-dessus de 4 % pourrait ralentir vivement le marché, comme on l'a observé en 2022, quand la remontée rapide des taux a gelé de nombreux projets.
Pour les banques, la décision de répercuter intégralement, partiellement ou différer la hausse dépendra du contexte concurrentiel et de leur appétit pour le risque. Certaines continueront de privilégier les meilleurs dossiers afin de préserver la qualité des flux nouveaux, tandis que d'autres pourraient durcir l'accès globalement.
Que peuvent faire les emprunteurs ?
Face à ce contexte, quelques options pragmatiques s'imposent : accélérer les démarches si un compromis est signé ; comparer les offres et solliciter plusieurs banques ; envisager une durée plus longue pour réduire la mensualité (au prix d'un coût total plus élevé) ; et, le cas échéant, temporiser un projet si la fragilité du budget est avérée.
En résumé, la hausse de la BCE du 10 septembre est un signal clair : l'environnement des taux pourrait redevenir plus contraignant. Les prochaines semaines seront déterminantes pour savoir si le seuil de 4 % deviendra la nouvelle norme ou si le marché parviendra à contenir la hausse sans bloquer la demande.