Un mouvement de taux qui se propage du marché obligataire au crédit immobilier
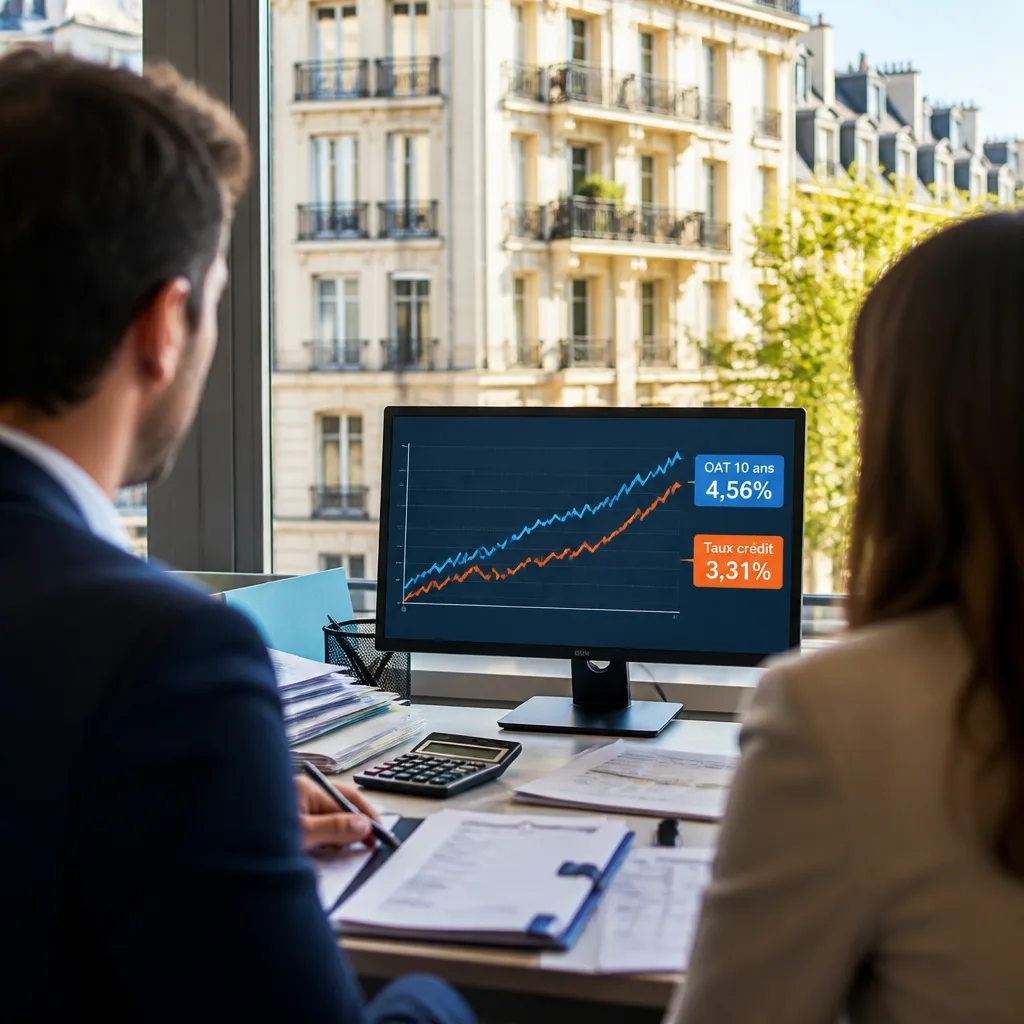
La hausse des taux de prêt immobilier se confirme au terme d'un an d'évolution : le taux moyen observé s'établit désormais à 3,31 %, contre 3,08 % un an auparavant, selon l'Observatoire Crédit Logement CSA. Cette progression, mesurée mais continue, modifie déjà la donne pour les emprunteurs et les acquéreurs potentiels qui se positionnent en mensualités et en durées réelles.
Ce qui fait monter les taux : l'OAT 10 ans en première ligne
Le facteur majeur derrière cette translation est la forte remontée des taux obligataires français. L'OAT 10 ans évolue désormais en moyenne au-dessus de 4,45 %, contre environ 3,60 % début juillet, avec un pic récent à 4,565 %. Dans un contexte où les banques refinancent une partie de leurs crédits via les marchés, cette poussée pèse directement sur le coût des prêts immobiliers.
Conséquences concrètes pour un acheteur
Pour un ménage, une variation de quelques dizaines de points de base se traduit rapidement en centaines d'euros sur la mensualité lorsque l'on parle de durées étoffées (20 à 25 ans). Les taux observés sur ces maturités ont d'ailleurs enregistré une hausse d'environ 19 points de base sur un an, selon les données citées. Autrement dit, la capacité d'emprunt se réduit et le dossier d'achat doit souvent être recalibré : apport plus élevé, durée différente, ou renégociation des attentes sur la surface ou l'emplacement.
Ce que risquent de faire les banques et le marché
Face à une OAT durablement plus élevée, les établissements prêteurs auront tendance à répercuter une partie de cette hausse sur les taux proposés aux particuliers. Cela peut bloquer des projets d'achat, ralentir la rotation des logements et accentuer les pressions à la baisse sur les prix, déjà observées sur certains segments. Le verrouillage des mensualités et la gestion des risques de taux deviennent des priorités pour les courtiers comme pour les services de crédit des banques.
Points clés à suivre dans les semaines à venir
- Décisions de la BCE : toute inflexion de la politique monétaire européenne restera déterminante pour les taux longs et courts.
- Évolution de l'OAT 10 ans : si le niveau se stabilise ou redescend, la pression sur les taux immobiliers pourrait s'atténuer.
- Réactions des banques : la vitesse et l'ampleur des ajustements tarifaires des établissements définiront l'impact réel pour les emprunteurs.
En pratique
Pour les ménages en projet d'achat, il convient de chiffrer l'effet d'une hausse de taux sur la mensualité et la capacité d'emprunt, d'interroger les possibilités de taux fixes sur la durée souhaitée et d'anticiper un scénario où les prix pourraient encore se réajuster. Sur le marché, les professionnels doivent intégrer ce nouveau rapport entre taux et valeurs pour calibrer les stratégies de vente et d'investissement.
| Indicateur | Valeur citée |
|---|---|
| Taux moyen crédit immobilier (moyenne) | 3,31 % |
| Taux moyen un an plus tôt | 3,08 % |
| OAT 10 ans (niveau récent) | > 4,45 % |
| OAT 10 ans (début juillet) | ~ 3,60 % |
| Pic récent de l'OAT 10 ans | 4,565 % |
La trajectoire des taux restera le paramètre central du marché immobilier national : elle dicte les mensualités, la solvabilité des ménages et, in fine, l'évolution des prix. Rester attentif aux indices obligataires et aux décisions de la Banque centrale européenne est désormais indispensable pour toute décision d'achat ou de financement.