Un marché privé hors de portée, un parc public central
À Singapour, où l’espace foncier est rare et la demande forte, l’achat sur le marché privé représente un coût élevé : les estimations mentionnent des prix moyens autour de 29 583 dollars singapouriens/m² en centre-ville, avec des pointes dépassant 35 000 dollars singapouriens/m². Dans ce contexte, l’État joue un rôle majeur pour garantir l’accès au logement, notamment pour les jeunes couples et ménages aux ressources modestes.
Le modèle HDB : production publique et cadres contractuels spécifiques
La clé du dispositif singapourien est la production massive d’appartements par le Housing and Development Board (HDB). Ces logements sont commercialisés à des conditions encadrées qui diffèrent sensiblement de l’achat sur le marché privé : plutôt que la pleine propriété foncière telle qu’on la pratique en France, beaucoup d’unités sont proposées sous des baux très longs, historiquement de 99 ans.
Financement : l’apport par l’épargne retraite
Pour constituer un apport et régler les mensualités, les acquéreurs singapouriens peuvent mobiliser leur épargne accumulée dans le Central Provident Fund (CPF). Ce mécanisme public d’épargne retraite sert aussi d’amortisseur financier pour transformer des budgets qui seraient insuffisants face aux prix du marché privé en possibilités concrètes d’achat d’un logement HDB.
Conséquences pour les ménages et points de comparaison
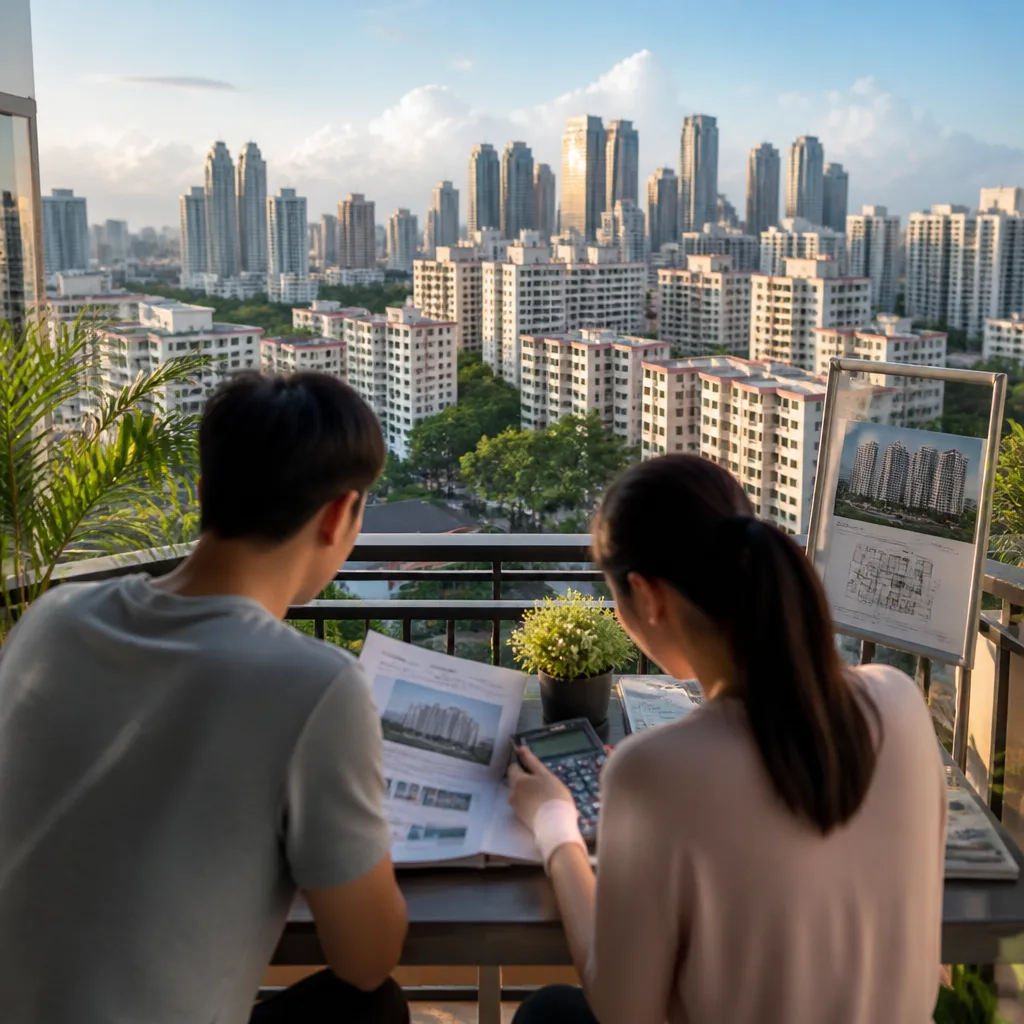
Concrètement, pour un jeune couple qui regarde le coût au mètre carré et calcule sa mensualité, le recours à un logement HDB change radicalement l’équation : il réduit la nécessité d’un apport privé conséquent et permet d’envisager des échéances mensuelles sensées vis-à-vis des revenus. Ce modèle montre comment une forte intervention publique peut contenir l’exclusion résidentielle dans une métropole très chère.
- Prix marché privé : environ 29 583 SGD/m² en centre-ville, pics supérieurs à 35 000 SGD/m².
- Solution publique : logements HDB proposés sous des baux longs (souvent 99 ans).
- Financement : mobilisation possible de l’épargne du Central Provident Fund pour apport et mensualités.
Ce que cela implique pour la politique du logement
Le modèle singapourien illustre deux principes : d’une part, la production publique à grande échelle comme réponse structurelle à la rareté foncière ; d’autre part, l’usage d’instruments d’épargne publics pour sécuriser le financement des ménages. Pour les décideurs et observateurs français qui comparent outils et résultats, cet exemple invite à distinguer effets de court terme (stabiliser l’accès par des aides) et leviers structurels (accroître l’offre sociale ou encadrer des cadres d’usage du sol).
| Élément | Chiffres/description |
|---|---|
| Prix moyen centre-ville | 29 583 SGD/m² |
| Pointes observées | >35 000 SGD/m² |
| Durée type de bail | 99 ans |
| Instrument d’épargne mobilisable | Central Provident Fund |
Au quotidien, pour un ménage qui calcule sa capacité d’emprunt et ses mensualités, le contraste entre ces deux univers—marché privé très onéreux et parc public accessible—détermine le parcours résidentiel. Le système singapourien ne supprime pas la pression sur les prix, mais il offre un chemin d’achat réaliste à ceux pour qui le marché privé serait hors d’atteinte.